| 넥스트바이오메디컬 |
|---|
| 전문가 | 2026-09-22 | 조회수 734 |
|
넥스트바이오메디컬은 고분자 생체재료 기술을 기반으로 내시경용 지혈재를 공급하는 넥스파우더(NexPowder) 사업부, 관절염 통증 치료용 혈관색전 미립구를 양산하는 넥스스피어(NexSphere) 사업부, 그리고 차세대 수술용 지혈제 파이프라인을 전담하는 외과용 의료기기 사업부로 포트폴리오를 구성하고 있습니다.
주력 캐시카우 후보인 내시경용 분말 지혈재 넥스파우더는 글로벌 의료기기 거대 기업인 메드트로닉(Medtronic)과의 글로벌 판권 유통 계약을 통해 미국 FDA 승인 및 유럽 CE 인증을 확보하며 시장의 강력한 기대를 모았습니다. 그러나 글로벌 대형 병원들의 내시경 시술 프로토콜 진입과 로컬 보험 급여 등재 속도가 시장의 조기 대량 처방 기대치 대비 완만한 흐름을 보이고 있으며, 글로벌 유통 파트너사의 재고 비축 주기와 초기 판촉 프로모션 비용 지출로 인해 실제 정량적 출하량이 전사 흑자 전환을 조기에 달성하기에는 회수 시차가 발생하고 있습니다.
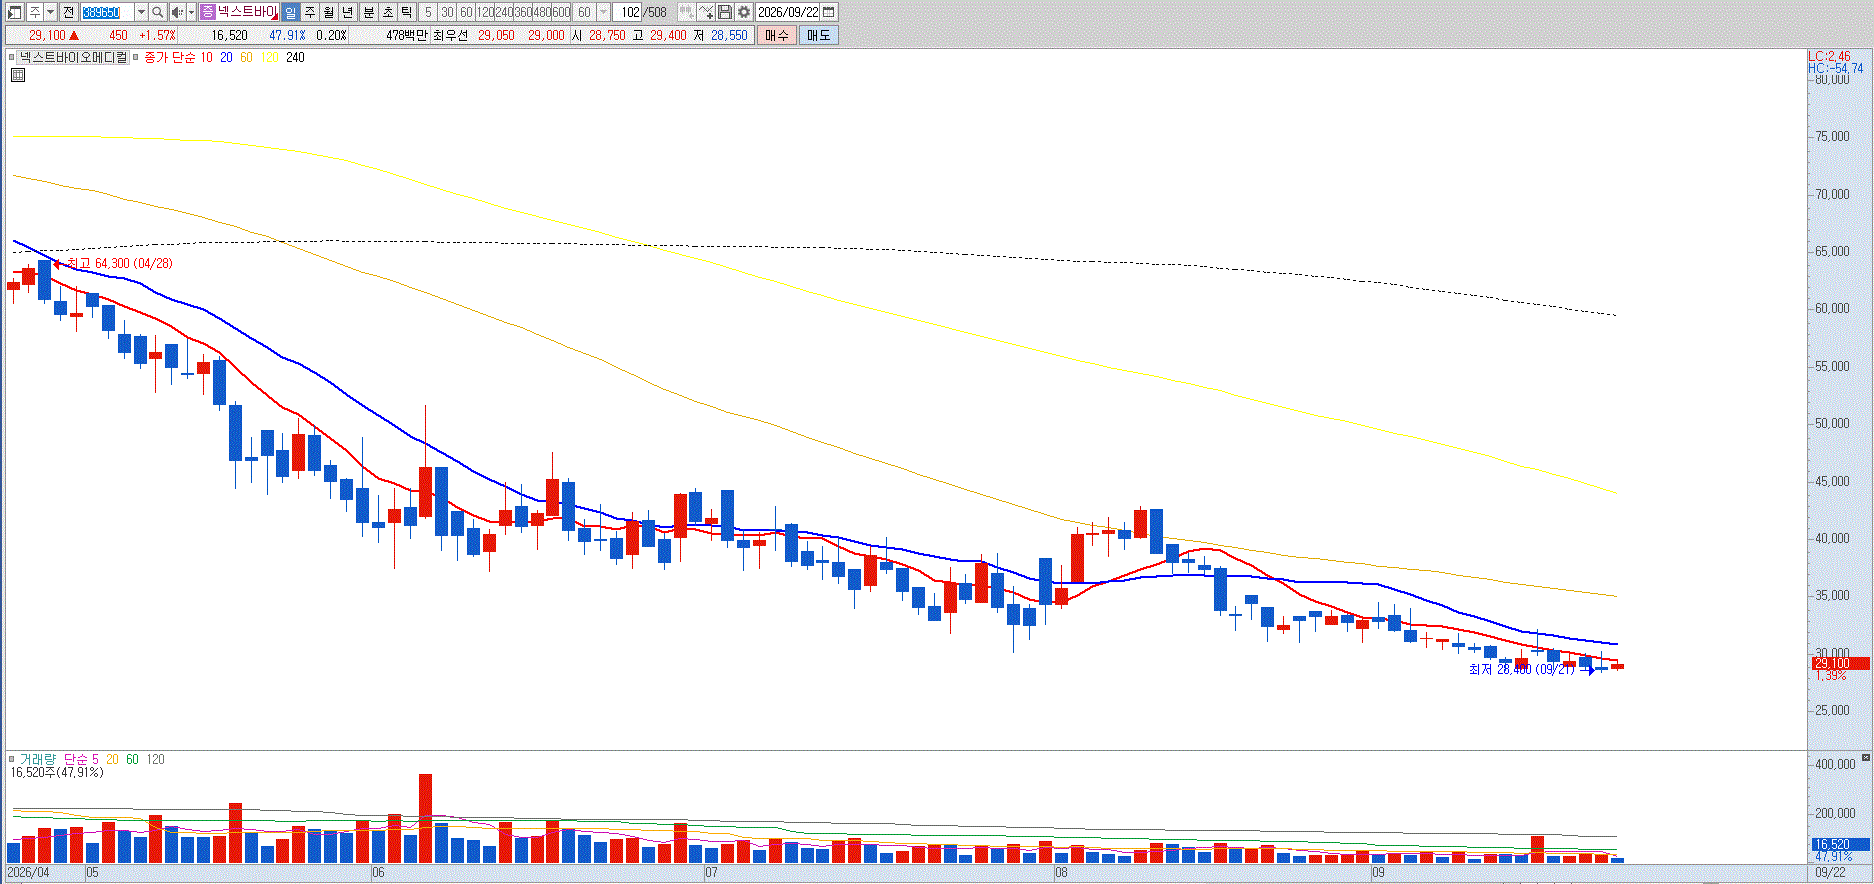
근골격계 혈관색전 미립구인 넥스스피어-F(NexSphere-F) 부문 역시 관절염 통증 색전 치료라는 혁신적인 시장을 개척하고 있으나, 기존 보존적 치료(약물 및 물리치료)와 스테로이드 주사 요법에 익숙한 정형외과 및 인터벤션 영상의학과 전문의들의 시술 채택 전환에 임상적 검증과 학회 레퍼런스 누적이 장기간 요구되는 본질적 한계를 안고 있습니다. 신규 임상 진행과 글로벌 인허가 취득을 위해 연구개발비와 해외 마케팅비 등 고정비가 선행 투입되는 구조 탓에 매출 성장 대비 영업이익의 변동성이 지속되고 있습니다. 상장 이후 누적된 재무적 투자자(FI)들의 차익 실현 욕구와 상환전환우선주(RCPS) 전환 등에 따른 잠재적 유통 물량 부담이 상존하는 점 또한 주가 상단을 제한하는 요인입니다. 매도의견입니다. |
|
|
| < 이전글 다음글 > |