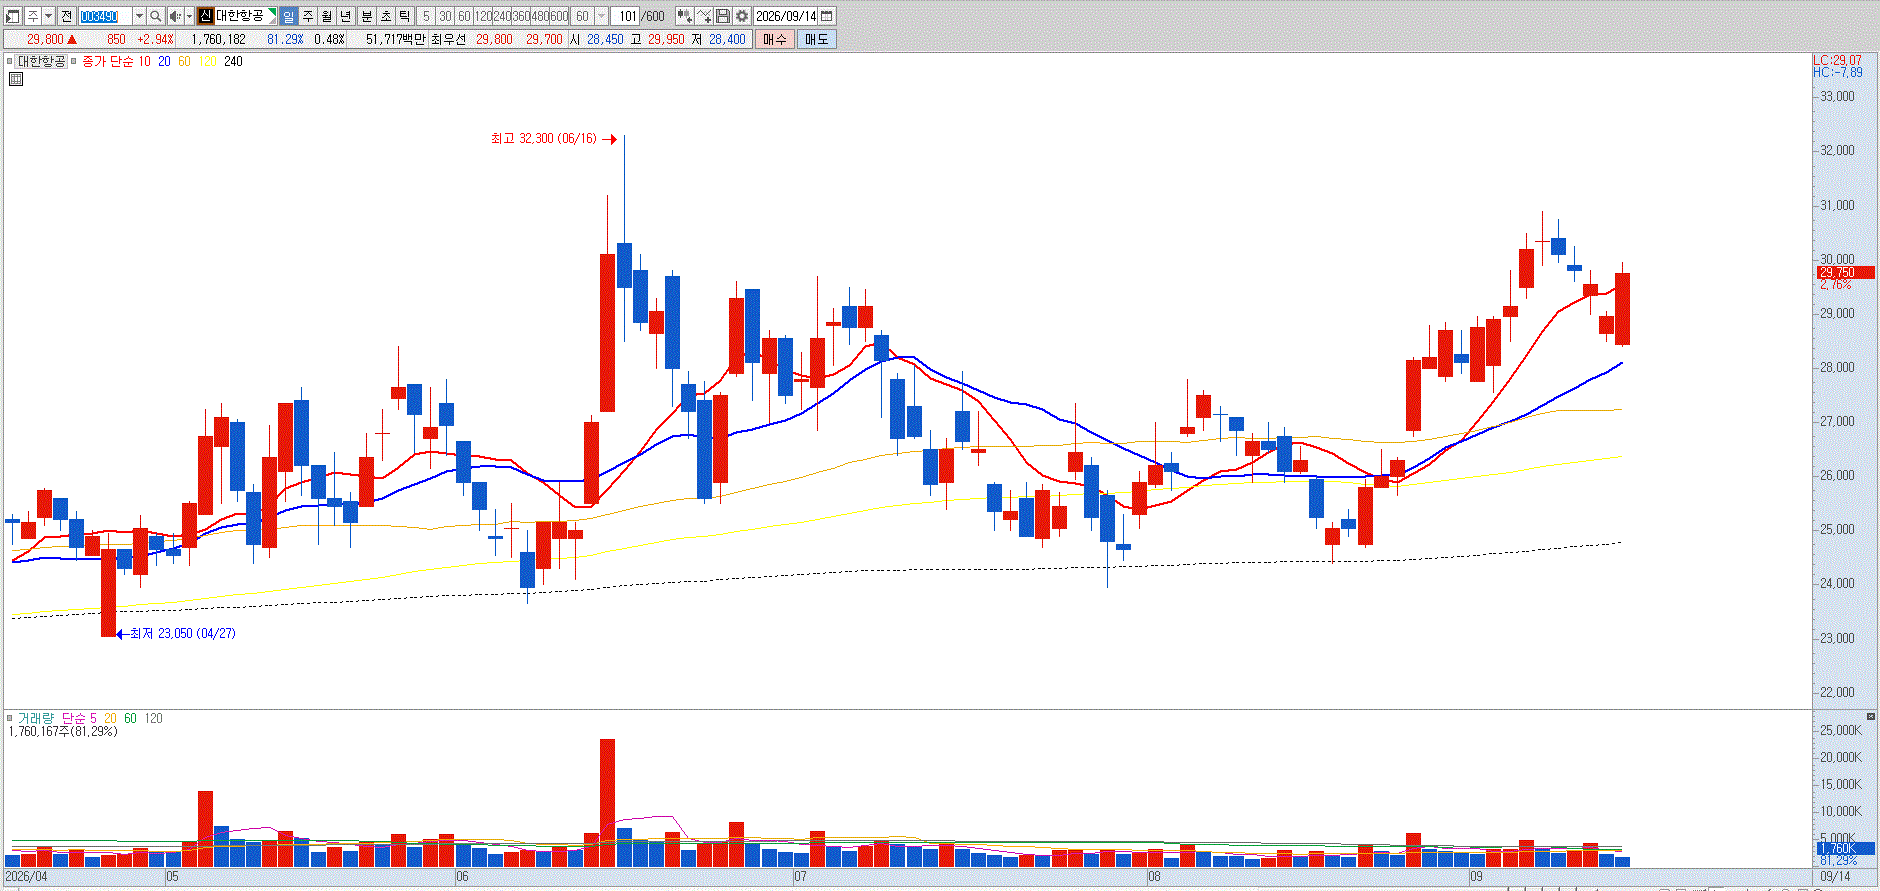
| 대한항공 |
|---|
| 전문가 | 2026-09-14 | 조회수 901 |
|
대한항공은 국내 1위 풀서비스 항공사(FSC)로 국제선 여객 운송과 글로벌 항공 화물 네트워크를 양대 축으로 영위하고 있습니다. 팬데믹 국면에서 화물 사업 호조로 글로벌 항공사 중 독보적인 흑자를 기록했으며, 아시아나항공과의 메가 캐리어 통합을 앞두고 시장 지배력 확대에 대한 기대를 받아왔습니다.
아시아나항공 물리적 통합 과정에서 최대 1조 원에 달하는 통합 비용(PMI)과 부채 승계 리스크가 본격화되고 있습니다.
고유가와 고환율 환경이 지속되면서 분기 1조 원대 연료비 부담과 대규모 외화환산손실이 발생해 영업이익률을 압박하고 당기순손실을 유발하고 있습니다. |
|
|
| < 이전글 다음글 > |