| 오가노이드사이언스 |
|---|
| 전문가 | 2026-01-29 | 조회수 436 |
|
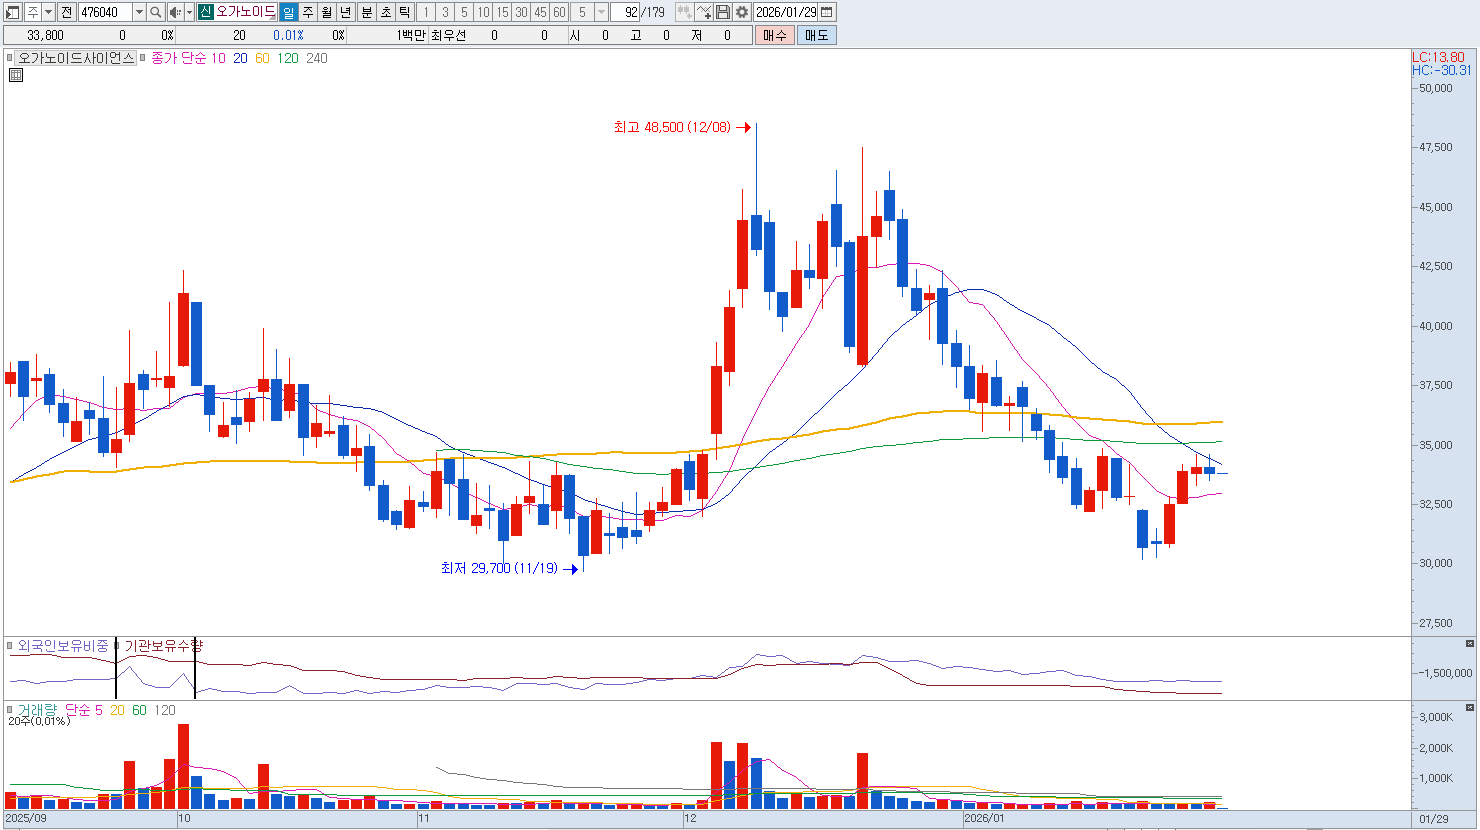
동사는 기술특례 상장 기업으로서 현재 명확한 수익 모델을 통한 흑자 전환이 이루어지지 않은 상태입니다. 회사 측은 2027년 흑자 전환과 2028년 본격적인 영업이익 발생을 예고하고 있으나, 바이오 기업 특성상 임상 지연이나 연구 개발비 증가로 인해 이 시점이 늦춰질 가능성이 큽니다. 현재 2026년까지도 영업손실이 지속될 것으로 전망되는 상황에서, 실적 뒷받침 없는 주가 상승은 조정의 빌미가 될 수 있습니다.
상장 이후 일정 기간이 지나면서 초기 투자자들의 보호예수(Lock-up) 물량이 시장에 풀릴 시기가 도래하고 있습니다. 특히 차바이오텍 등 주요 주주나 기관 투자자들의 차익 실현 물량이 대거 출회될 경우 수급 불균형으로 인해 주가가 급락할 위험이 있습니다. 대규모 유통 가능 물량은 주가 상승의 발목을 잡는 주요 요인이 됩니다.
동물대체시험 활성화법 등 정부 정책과 관련된 기대감이 이미 주가에 상당 부분 선반영되어 있습니다. 실제 법안의 시행 속도나 기업의 솔루션이 시장에 안착하여 실제 매출로 연결되기까지는 상당한 시간이 소요될 전망입니다. 정책적 호재가 소멸하거나 실질적인 성과가 가시화되지 않을 경우, 실망 매물이 쏟아질 우려가 큽니다. 매도의견입니다. |
|
|
| < 이전글 다음글 > |