| 다날 |
|---|
| 전문가 | 2025-11-17 | 조회수 410 |
|
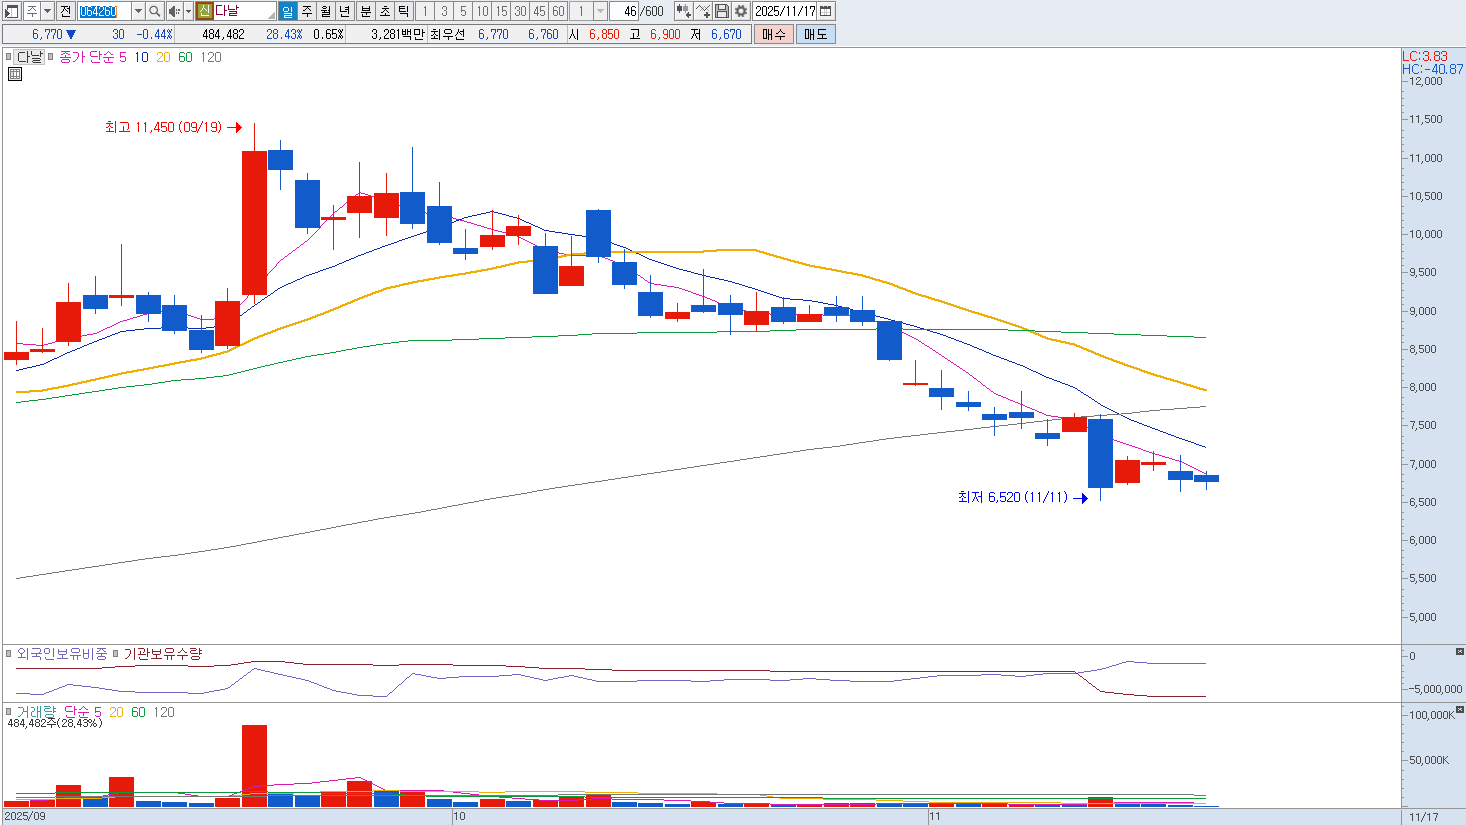
다날은 휴대폰 결제 서비스를 주요 사업으로 영위하는 기업으로, 매도 관점에서는 전통적인 휴대폰 결제 시장의 성장 정체와 신규 결제 수단의 경쟁 심화가 핵심 위험입니다. 모바일 결제 시장이 빠르게 성장하고 있지만, 카카오페이, 네이버페이 등 IT 플랫폼 기반의 간편 결제 서비스가 소비자에게 더 높은 편의성과 넓은 사용처를 제공하며 시장을 잠식하고 있어, 다날의 핵심 사업 영역인 휴대폰 결제 서비스의 시장 점유율 및 성장 동력이 위협받고 있습니다.
신규 사업으로 추진하는 가상자산 및 블록체인 기반의 결제 서비스 역시 규제 불확실성과 사업화 속도의 불투명성이라는 리스크를 안고 있습니다. 가상자산 관련 사업은 각국 정부와 금융 당국의 정책 변화에 극도로 민감하며, 예상치 못한 규제 강화가 발생할 경우 사업 자체가 큰 타격을 입을 수 있습니다.
또한, 기술적 안정성과 대중성을 확보한 블록체인 기반 결제 시스템을 상업적으로 성공시키는 데에는 막대한 투자와 오랜 시간이 필요하며, 기존 금융 인프라를 대체하기 쉽지 않다는 구조적 한계가 있습니다. 신규 사업의 성과가 기대에 미치지 못하거나 기존 결제 사업의 마진율이 경쟁 심화로 인해 지속적으로 압박받을 경우, 기업 가치 하락은 불가피할 수 있습니다. |
|
|
| < 이전글 다음글 > |