| HD현대마린엔진 |
|---|
| 전문가 | 2025-10-29 | 조회수 495 |
|
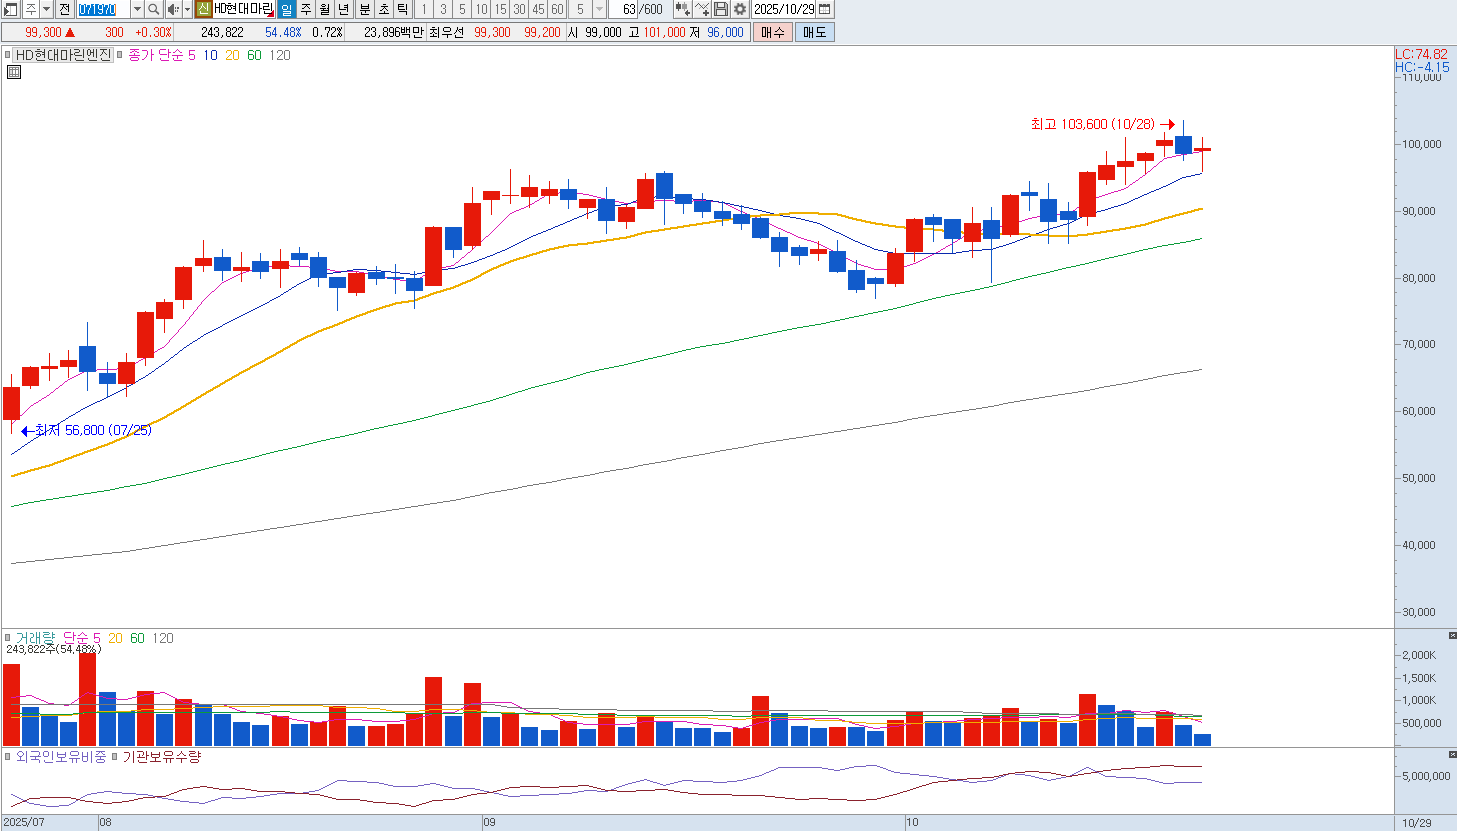
HD현대마린엔진은 LNG 추진선 수요 증가와 그룹사 내 조선 계열사의 수주 호황에 힘입어 올해 들어 강세를 이어가고 있습니다. 하지만 최근 주가 상승은 실적 모멘텀을 크게 앞서가고 있으며, 기대치가 과도하게 반영된 상태입니다. 글로벌 조선업이 2026년 이후부터는 선박 발주 둔화 국면에 진입할 가능성이 제기되고 있어, 중장기적으로는 성장세가 완만해질 가능성이 있습니다.
또한 HD현대그룹 내부 수주 물량 비중이 높아 외부 고객 다변화가 제한적이며, 이는 향후 영업이익률 방어에 불리하게 작용할 수 있습니다. 납품 일정 지연이나 환율 변동성 확대는 단기 실적 리스크로 작용할 가능성이 있고, 높은 수주 잔고에도 불구하고 현금 유입 시점이 늦어질 수 있다는 점 역시 주의가 필요합니다. 최근 급등세로 인해 주가의 밸류에이션 부담이 커졌고, 실적 발표 시즌 이후 수익 실현 매물이 집중될 경우 조정 폭이 확대될 수 있습니다.
이미 긍정적인 재료가 대부분 주가에 반영된 상태이며, 단기 고점 구간에서 거래량이 줄어드는 패턴이 나타나고 있어 상승 탄력 둔화가 예상됩니다. 이에 HD현대마린엔진은 현 구간에서는 일부 차익 실현을 통해 리스크를 줄이고, 향후 조정 시 저가 매수 기회를 노리는 전략이 합리적으로 판단됩니다. |
|
|
| < 이전글 다음글 > |