| 에코프로비엠 |
|---|
| 전문가 | 2025-10-29 | 조회수 466 |
|
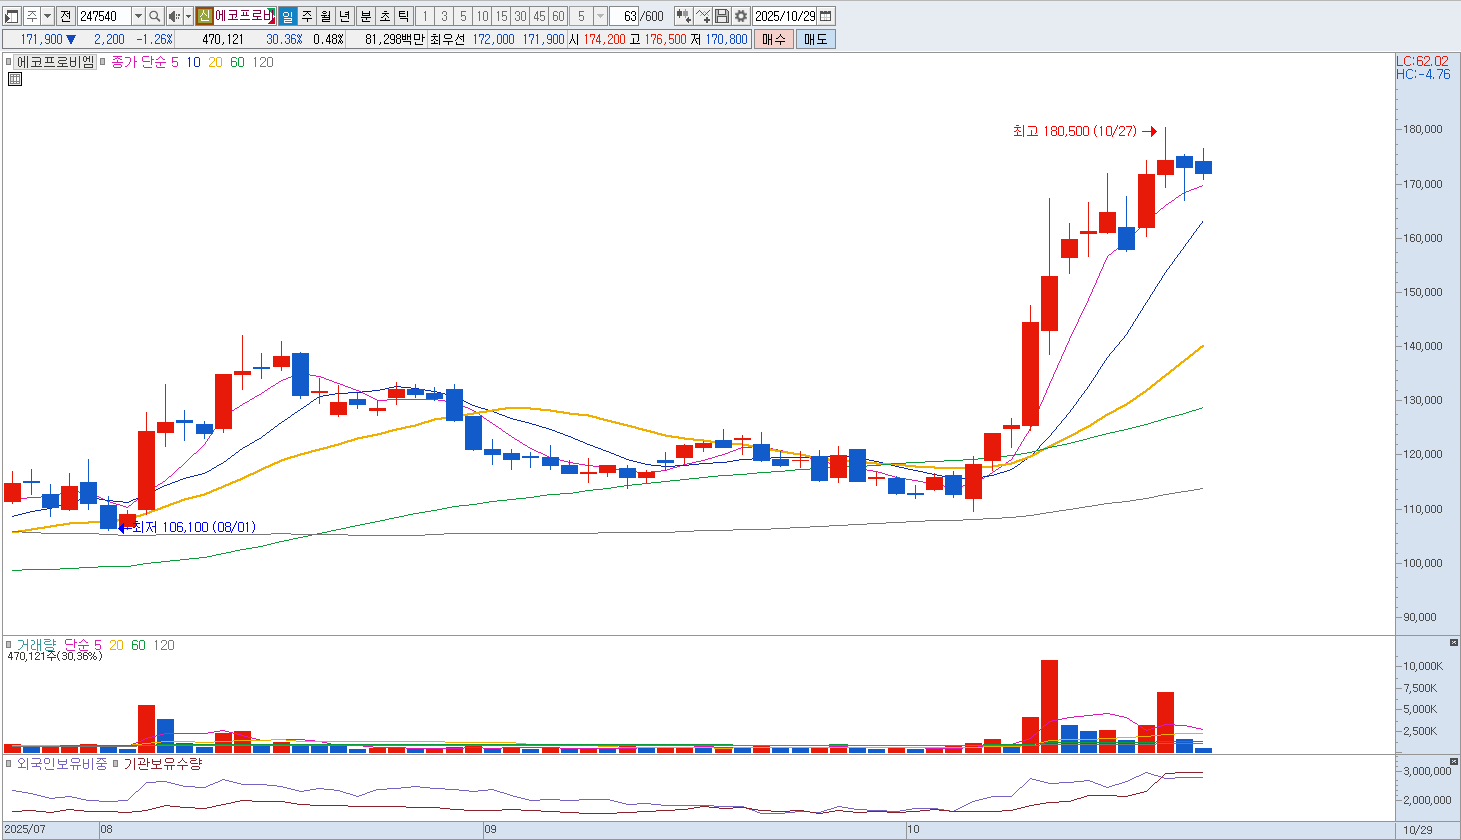
에코프로비엠은 이차전지 업황 회복 기대감과 함께 양극재 수요 반등에 대한 기대가 주가에 선반영되며 단기간에 급등한 상황입니다. 하지만 실질적인 업황 개선은 아직 제한적이며, 글로벌 전기차 시장의 성장 속도 둔화와 배터리 셀 제조사들의 원가 절감 기조로 인해 단기적인 수익성 개선은 쉽지 않을 전망입니다. 또한 중국산 양극재의 가격 경쟁력이 높아지는 가운데, 에코프로비엠이 추진 중인 북미 증설 프로젝트의 초기 가동률 부담이 예상보다 클 수 있습니다.
이러한 상황에서 주가는 이미 업황 반등과 글로벌 CAPA 확대 기대를 대부분 반영하고 있어 추가 상승 여력은 제한적으로 보입니다. 수급 측면에서도 기관과 외국인의 순매수가 둔화되고 있으며, 공매도 비중이 낮아지는 등 단기적인 숏커버링 효과가 소멸될 가능성이 있습니다. 특히 양극재 단가 하락이 지속될 경우 매출 성장률은 유지되더라도 마진 하락이 불가피하며, 신규 계약 단가 협상에서도 불리한 위치에 놓일 수 있습니다. 기술적으로도 단기 이동평균선 상단부에 과열 신호가 발생하고 있어 단기 조정 가능성이 존재합니다.
따라서 에코프로비엠은 실적 개선 가시성이 높아지기 전까지는 차익 실현 중심의 매도 접근이 유리하며, 향후에는 수익성 회복과 원가 경쟁력 개선이 확인되는 시점에서 재진입 전략을 고려하는 것이 바람직합니다. |
|
|
| < 이전글 다음글 > |