| LG이노텍 |
|---|
| 전문가 | 2025-10-16 | 조회수 455 |
|
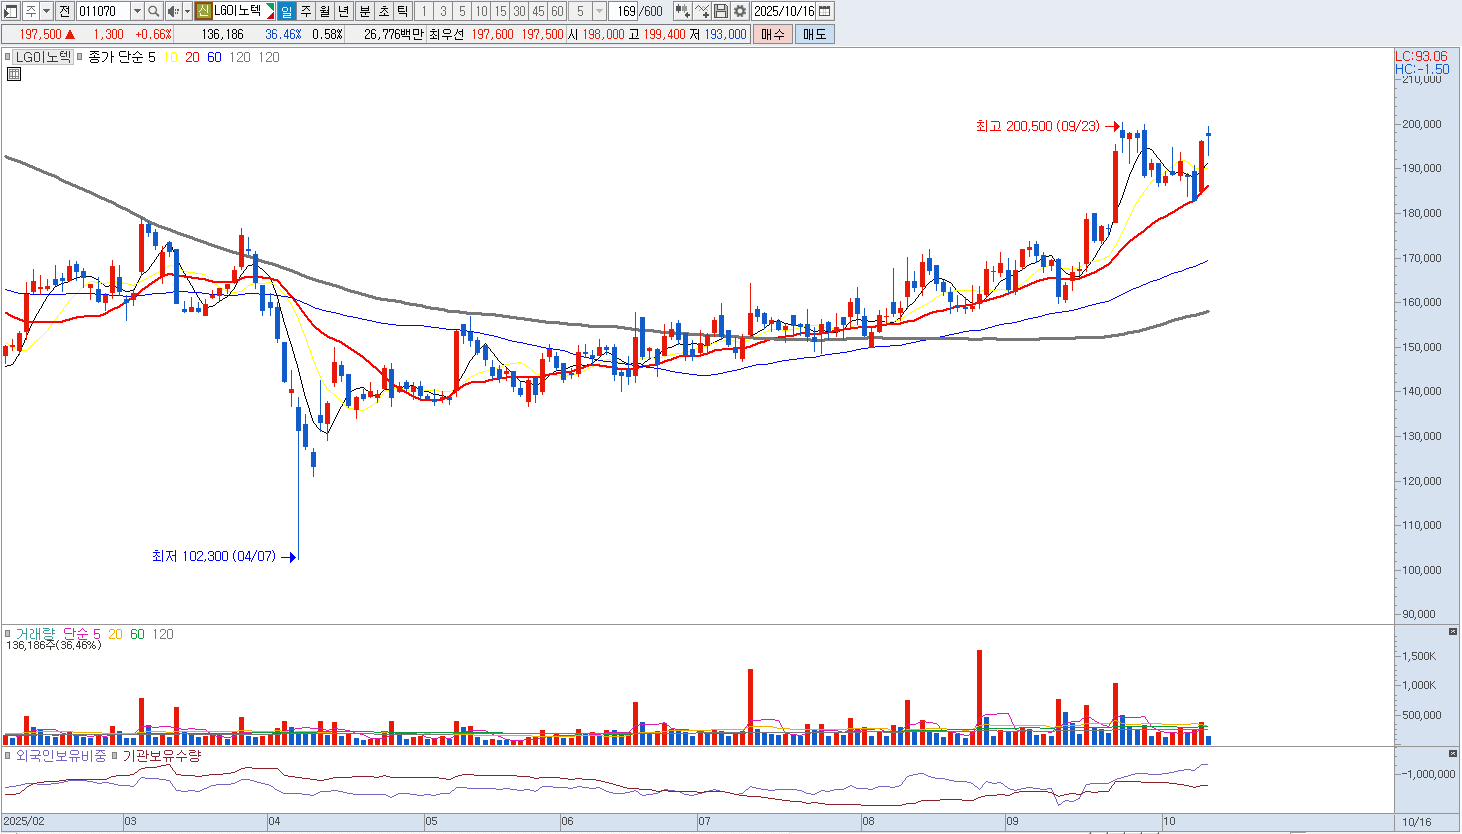
LG이노텍은 글로벌 전자부품 산업 내 핵심 공급사로서 기술 경쟁력이 뛰어나지만, 단기적으로는 매도 관점이 타당합니다. 전체 매출의 절반 이상이 특정 글로벌 고객사에 집중되어 있어 실적의 변동성이 매우 높고, 최근 해당 고객사의 스마트폰 출하량 감소와 재고 조정이 이어지고 있습니다.
고가 카메라 모듈 시장은 성장세가 둔화되고 있으며, 프리미엄 스마트폰의 교체 수요도 약해져 ASP(평균판매단가) 하락 압력이 존재합니다. 전장용 부품, 반도체 기판(FC-BGA) 등 신성장 사업에 대한 투자가 진행되고 있으나, 본격적인 매출 반영까지는 최소 1~2년 이상 소요될 것으로 보입니다. 또한 글로벌 경기 둔화와 고금리 환경에서 고객사의 투자 속도가 느려지고, 생산능력 확충에 따른 초기 비용이 부담으로 작용할 수 있습니다. 기술 경쟁력과 품질 측면에서는 강점을 유지하고 있지만, 스마트폰 시장 정체와 고객사 집중 구조로 인한 리스크가 주가를 제약하고 있습니다.
차량용 전장사업 확대는 중장기적으로 긍정적이나, 현재는 성장 초입 단계로 수익 기여도가 미미합니다. 반도체 기판 수요 둔화와 환율 변동성 또한 단기 실적 방어를 어렵게 만드는 요인입니다. LG이노텍은 향후 전장, AI 카메라 모듈 등으로 사업 다변화를 추진 중이지만, 단기적으로는 주가 반등 요인이 부족하며, 실적 가시성이 확보되기 전까지는 비중을 줄이는 전략이 적절합니다. |
|
|
| < 이전글 다음글 > |