| 셀트리온 |
|---|
| 전문가 | 2025-10-16 | 조회수 442 |
|
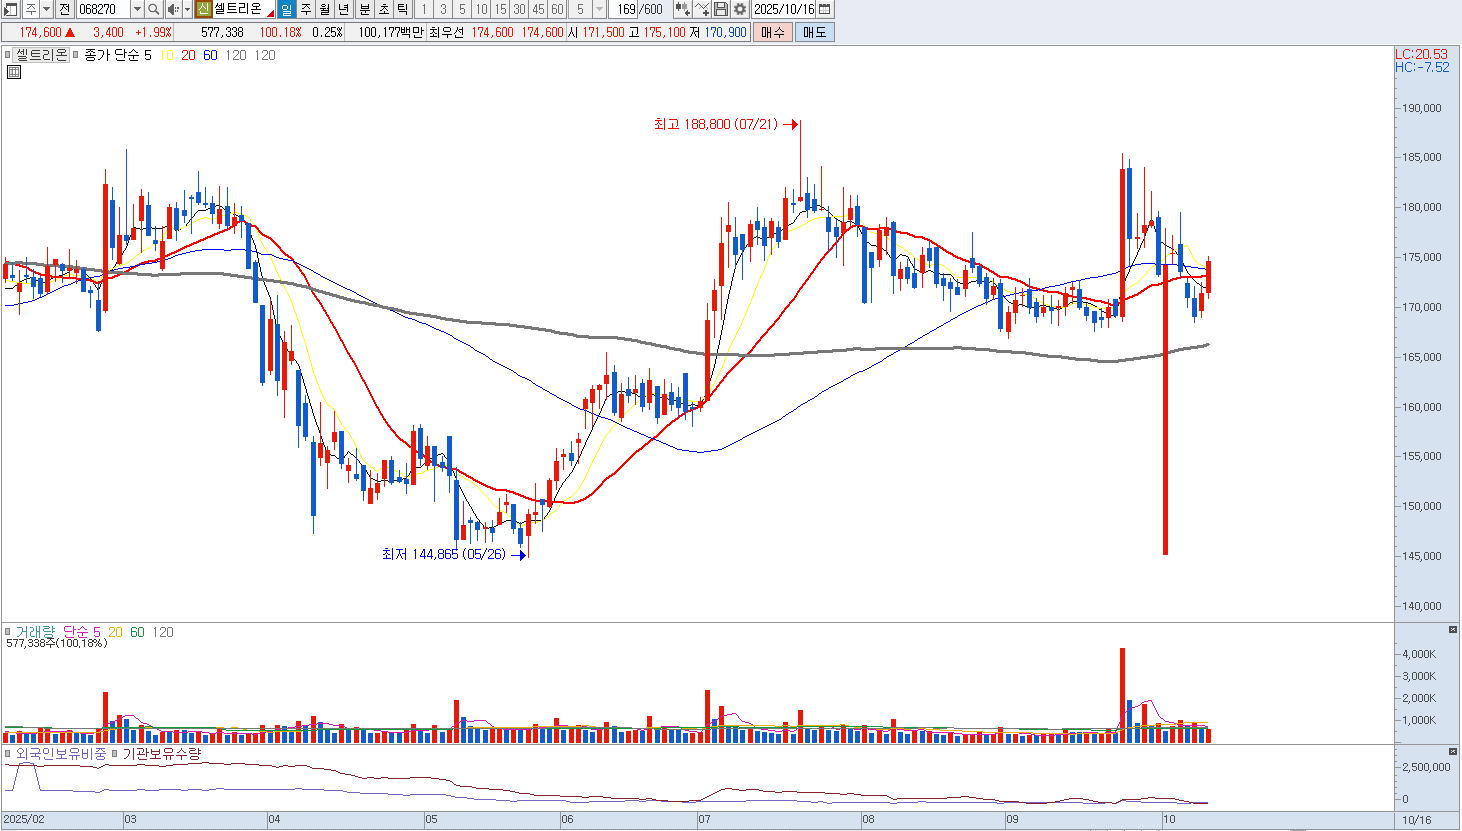
셀트리온은 글로벌 제약바이오 업계에서 의미 있는 입지를 확보한 기업이지만, 단기적으로는 매도 관점이 유효합니다. 최근 셀트리온헬스케어, 셀트리온제약과의 합병을 통해 밸류체인을 완성하고 효율화를 기대할 수 있으나, 합병 효과가 실제 수익 개선으로 이어지기까지는 시간이 필요합니다.
바이오시밀러 주력 제품인 램시마, 트룩시마, 허쥬마 등은 이미 시장점유율이 높은 단계에 도달해 추가 성장 여력이 크지 않으며, 경쟁 심화로 인해 가격 인하 압박이 커지고 있습니다. 특히 미국 시장에서는 리베이트 전쟁이 심화되며 마진이 축소되고 있고, 유럽에서도 신규 진입 기업이 늘어나 경쟁이 치열해졌습니다. 신약 파이프라인은 장기 성장의 핵심이지만 임상 진행 속도가 더디며, R&D 비용이 단기 수익성에 부담을 주고 있습니다. 글로벌 제약사와의 경쟁이 심화되는 가운데 생산단가 절감과 물류 효율화가 진행 중이지만, 단기 실적 반등으로 이어질 가능성은 낮습니다.
또한 글로벌 경기 둔화로 제약 섹터에 대한 투자심리가 위축되면서 단기 자금 유입이 제한되고 있습니다. 합병 시너지와 신약 상용화 성과가 구체적으로 입증되기 전까지는 주가가 변동성 구간에 머물 것으로 보이며, 단기적으로는 차익 실현 후 관망하는 것이 바람직합니다. 중장기 성장 스토리는 유효하나, 당장은 불확실성이 더 크다는 점에서 보수적 접근이 필요합니다. |
|
|
| < 이전글 다음글 > |