| 에이비엘바이오 |
|---|
| 전문가 | 2025-10-14 | 조회수 459 |
|
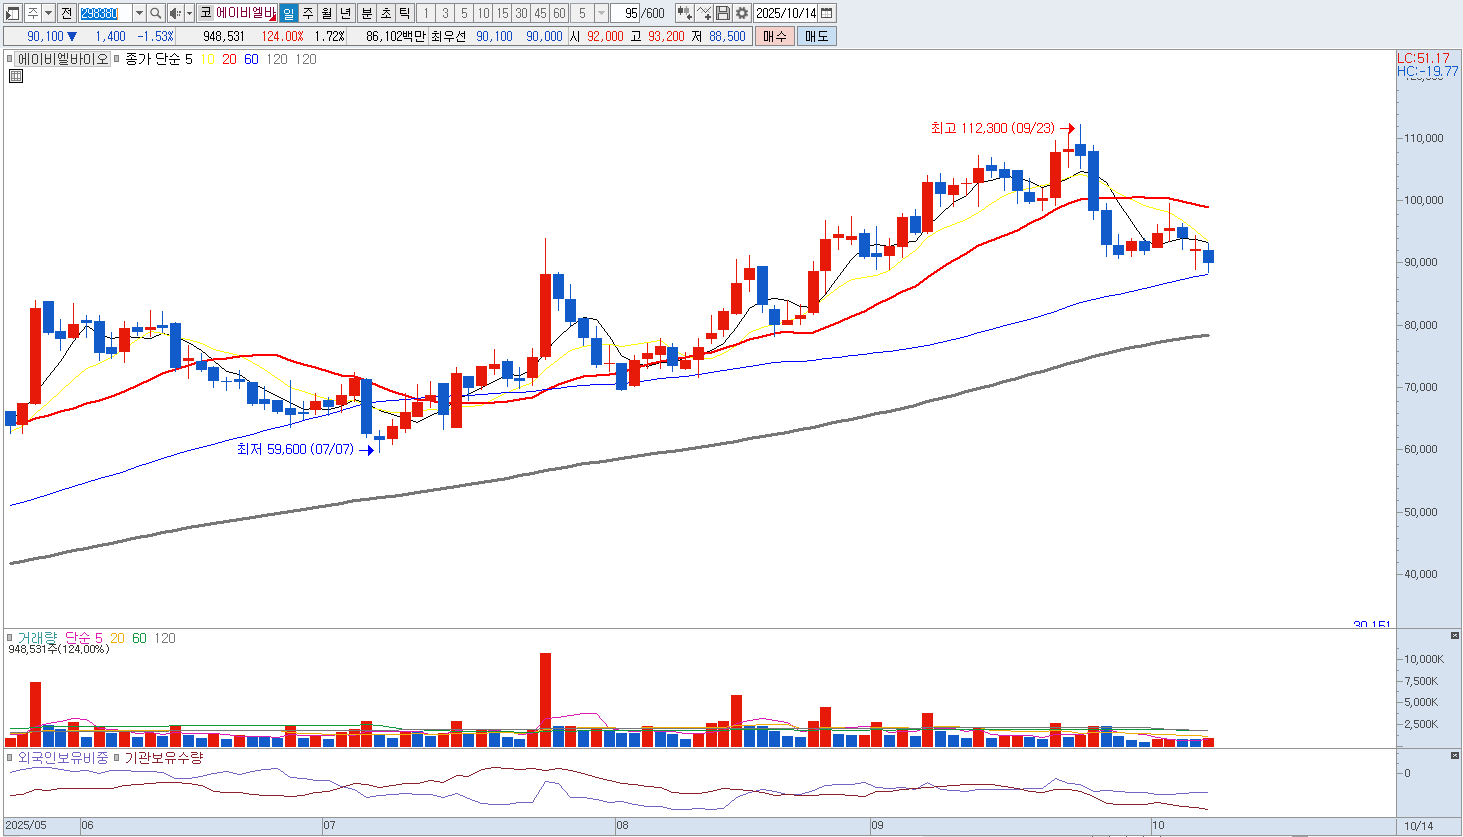
에이비엘바이오는 항체이중결합(Bispecific Antibody) 플랫폼 기술을 보유한 바이오 기업으로, 뇌혈관 장벽(BBB)을 통과하는 혁신적 항체전달 기술 ‘Grabody-B’를 통해 글로벌 기술이전 성과를 거두며 주목을 받았습니다. 그러나 기술이전 이후 후속 마일스톤 수취 속도가 더디고, 실제 임상 성과가 가시화되기까지는 시간과 리스크가 여전히 큰 상황입니다.
주요 파이프라인인 파킨슨병 치료제, 항암 이중항체 등이 글로벌 제약사와 공동 개발 중이지만, 임상 1~2상 단계가 대부분으로 상업화 시점이 멀고, 실질 매출 창출 능력이 미약합니다. 또한 글로벌 금리 고착화와 바이오 밸류에이션 하락 국면에서, 장기 R&D 중심 기업은 시장 내 할인 요인이 크게 작용합니다.
|
|
|
| < 이전글 다음글 > |