| LG씨엔에스 |
|---|
| 전문가 | 2025-10-14 | 조회수 449 |
|
LG CNS는 시스템통합(SI), 클라우드, AI, 스마트팩토리 등 IT서비스 및 디지털전환(DX) 전문기업으로, 그룹 내외 대형 프로젝트를 중심으로 안정적인 매출 기반을 갖고 있습니다. 특히 클라우드 전환 수요 확대와 공공·금융권 디지털 인프라 구축 수주로 성장세를 이어가고 있습니다. 그러나 최근 IT서비스 시장의 경쟁이 급격히 심화되면서 수익성 하락 압력이 커지고 있습니다.
국내외 클라우드 서비스 업체(AWS, MS Azure, Google Cloud)의 직접 진출이 확대되며, LG CNS의 SI 사업 영역이 플랫폼 기업 중심으로 잠식되고 있습니다. 또한 AI·클라우드·ERP 등 주요 영역에서 경쟁사인 삼성SDS, SK C&C와의 기술 차별성이 뚜렷하지 않아, 신규 수주 경쟁이 심화되는 구조입니다.
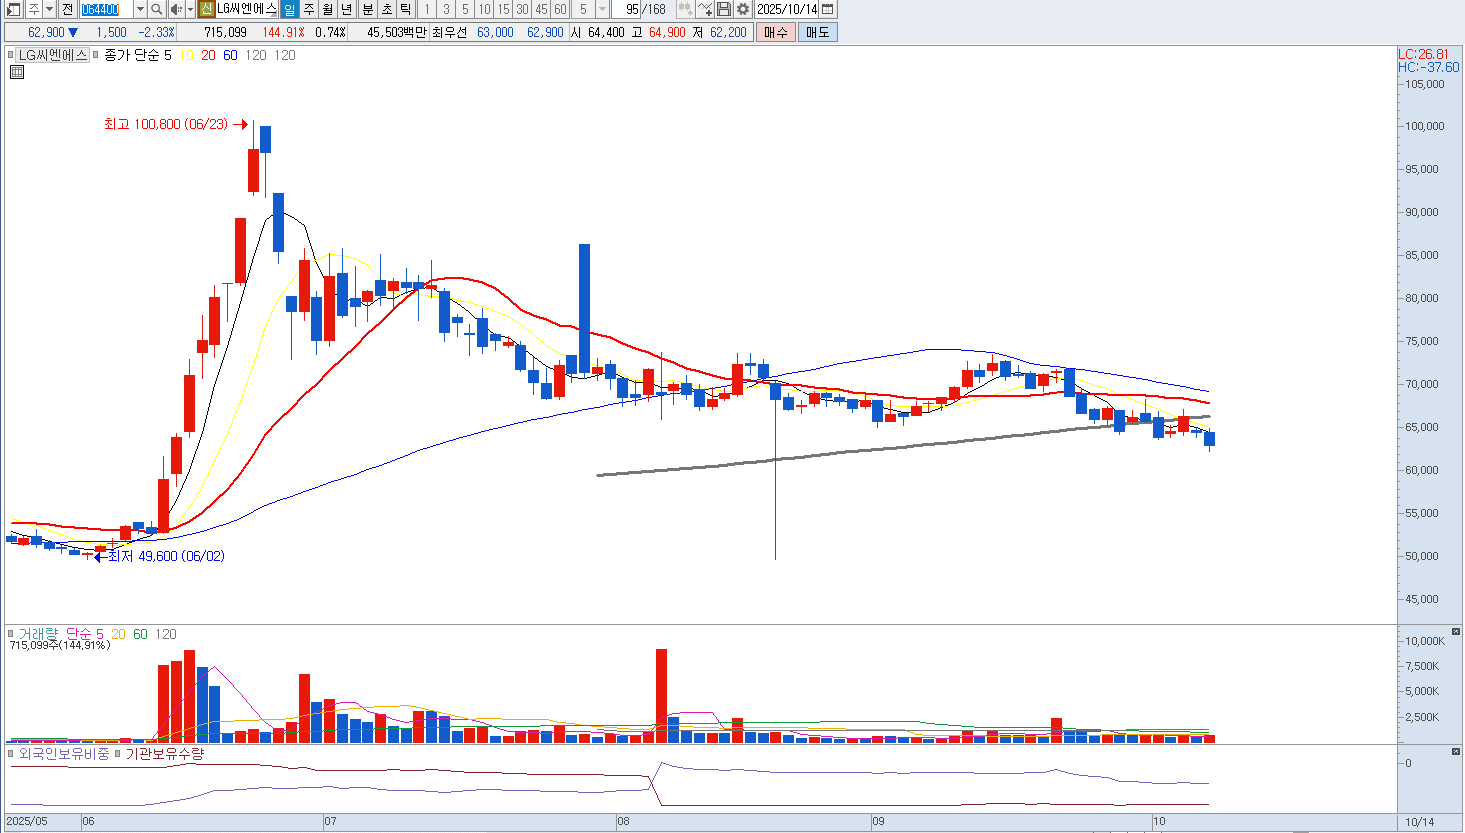
결론적으로 LG CNS는 국내 DX 전환 시장의 핵심 기업이지만, 경쟁 심화·외부 고객 확보 부진·플랫폼 기업 종속 구조로 인해 이익 성장세가 둔화되고 있어, 단기적으로는 매도 또는 비중 축소 의견이 적절합니다. |
|
|
| < 이전글 다음글 > |