| 대한조선 |
|---|
| 전문가 | 2025-10-10 | 조회수 410 |
|
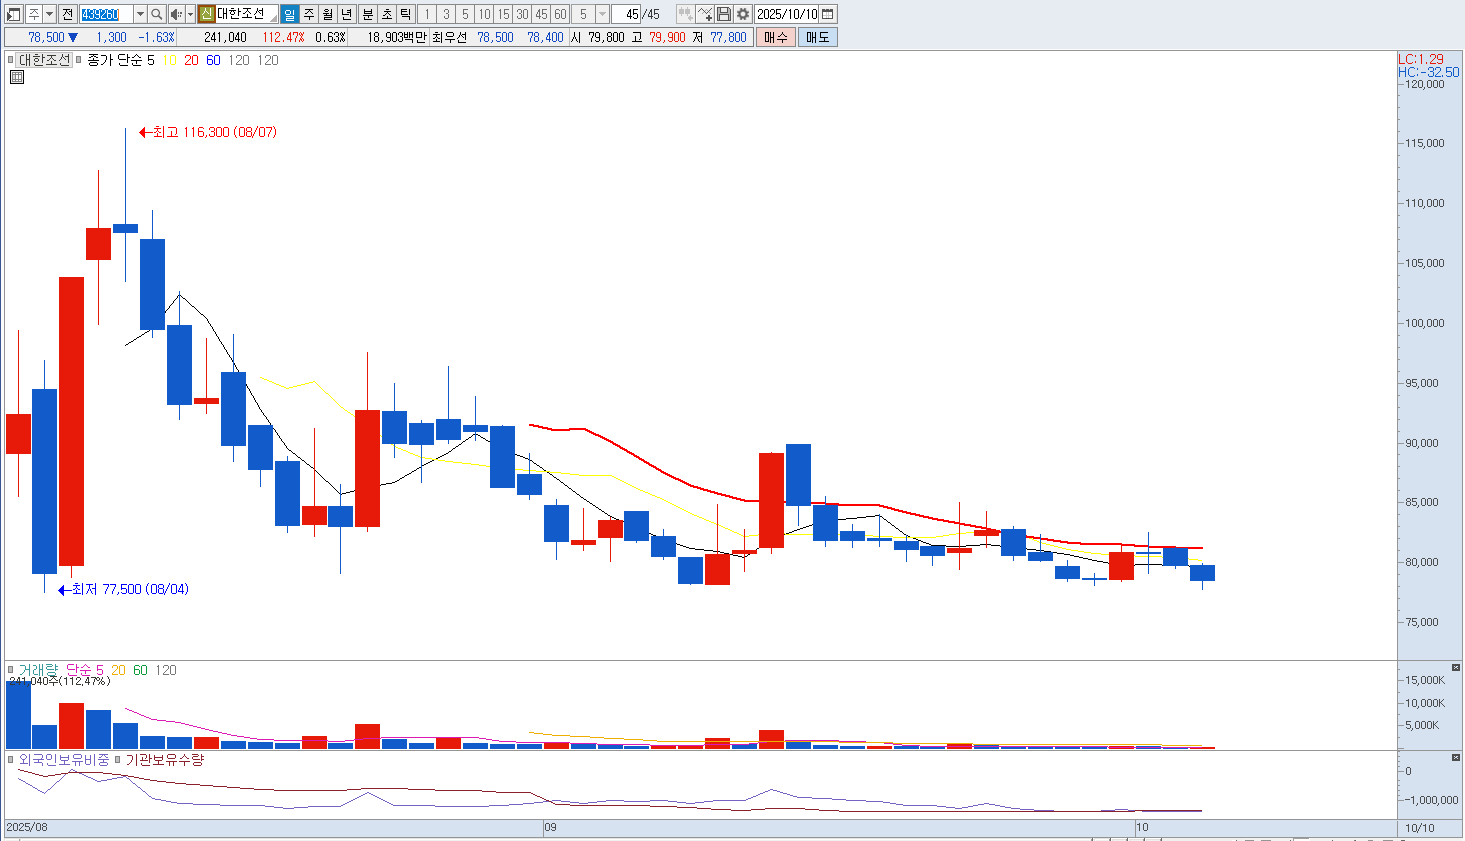
대한조선은 원유운반선과 벌크선, LNG 운반선 등 상선 위주의 조선사업을 영위하는 중형 조선사로, 한화그룹 편입 이후 재무 안정성이 개선되며 수주 회복세를 보였지만, 현 시점에서는 단기 과열 구간으로 판단됩니다. 최근 조선업 전반이 선가 상승과 수주 호조로 주목받고 있으나, 대한조선은 대형 조선사 대비 기술 경쟁력과 수익성이 여전히 제한적입니다. 주요 제품인 탱커 및 벌크선은 고부가 LNG선에 비해 수익률이 낮고, 엔진·기자재 자급률이 낮아 원가 부담이 크게 작용하고 있습니다. 또한 글로벌 해운 운임지수가 약세로 전환되면서 벌크선 발주 수요가 둔화되고 있고, 고금리·고환율 환경이 이어지며 선주들의 신규 발주 여력이 줄어들 가능성이 있습니다.
회사는 한화오션과의 사업 시너지를 바탕으로 해양플랜트 및 친환경 선박 시장 진출을 모색하고 있으나, 기술 내재화에는 시간이 필요하며 단기적으로는 구조적 전환보다는 비용 증가가 예상됩니다. 수주잔고는 안정적이지만, 최근 선가가 정체되면서 신규 수주의 단가 경쟁이 심화되고 있고, 향후 이익률 둔화 가능성이 큽니다. 또한 조선산업 내 인건비 상승과 기자재 가격 재상승이 맞물리며 공정 지연 리스크도 존재합니다.
중장기적으로는 한화그룹의 해양사업 확장 전략과 연계되어 방산·에너지 분야와의 시너지가 기대되지만, 현재 주가는 이미 그룹 편입 효과를 상당 부분 반영한 상태입니다. 기술 경쟁력과 수익성 개선 속도에 비해 주가가 선반영된 측면이 크며, 향후 선가 하락이나 발주 둔화 시 실적 모멘텀이 약화될 가능성이 높습니다. 단기적으로는 조선업 업황 호조에 따른 기대감이 유지될 수 있으나, 수익성 개선이 본격화되기 전까지는 주가 변동성이 커질 수 있습니다. 따라서 현 구간에서는 단기 매도 의견이 유효하며, 신규 수주 품질과 LNG·친환경 선박 분야 기술 내재화 여부를 지켜보는 신중한 접근이 필요합니다. |
|
|
| < 이전글 다음글 > |