| 테스 |
|---|
| 전문가 | 2025-09-26 | 조회수 511 |
|
테스는 반도체 전공정용 장비, 특히 증착 및 식각 장비를 중심으로 사업을 전개하고 있으며, 국내 주요 반도체 업체 고객사와의 거래관계가 중요한 경쟁 요소입니다. 반도체 투자 주기에 매우 민감한 구조이기 때문에 산업 전환기나 설비투자 둔화 시 수익 변동 폭이 클 수 있다는 리스크가 있습니다.
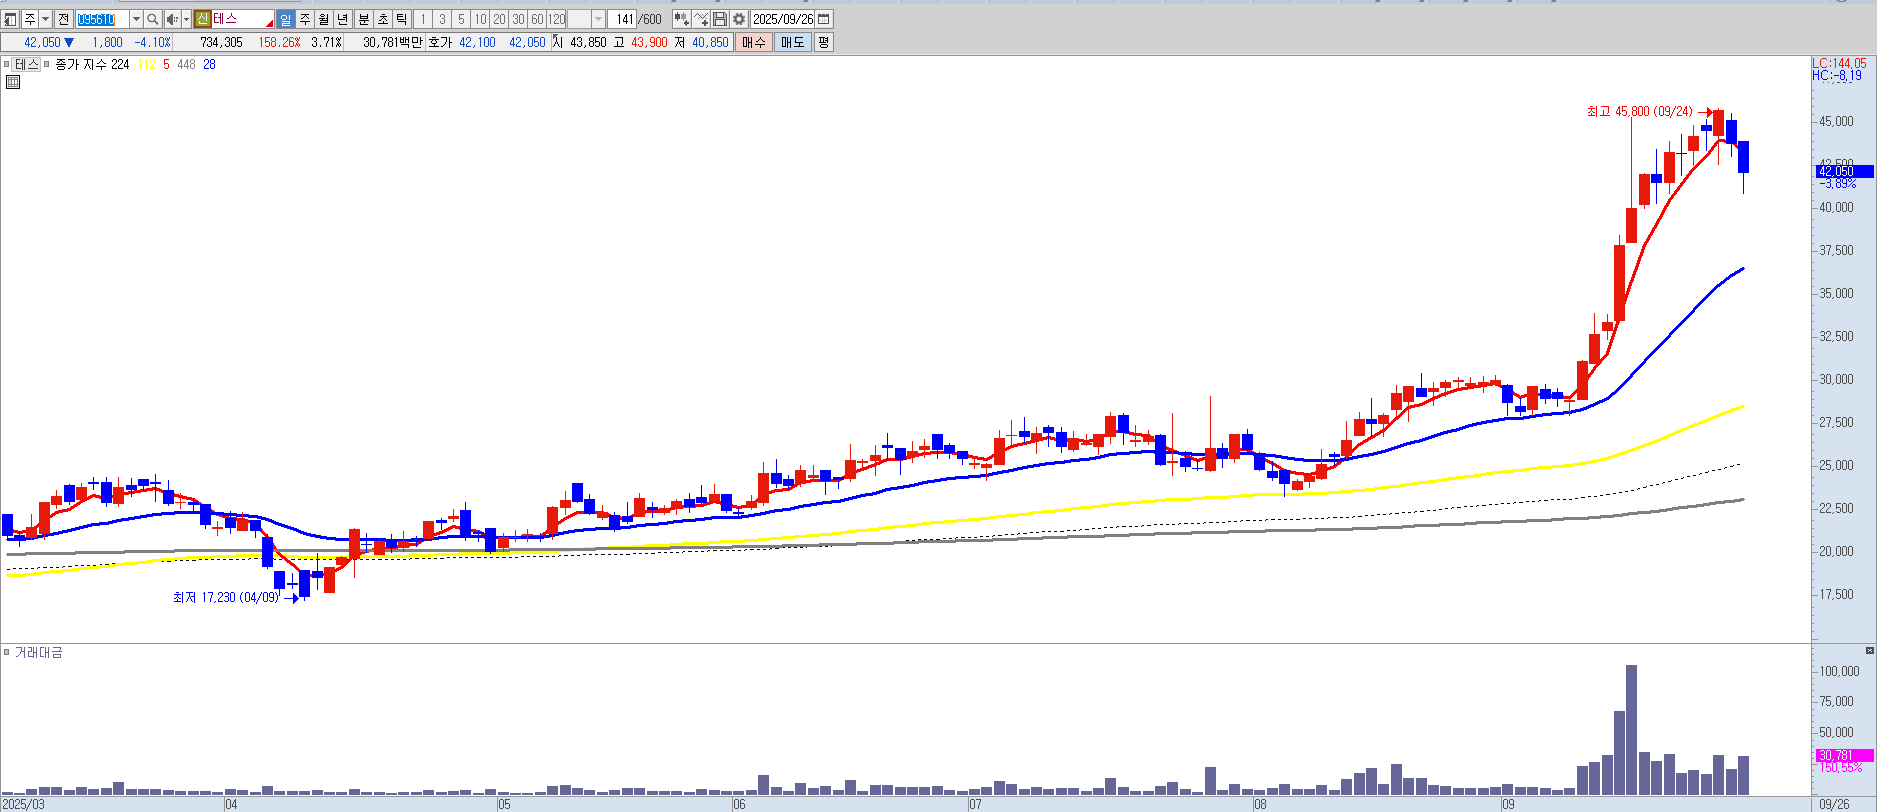
최근 SK하이닉스로부터 127억원 규모의 반도체 제조장비 수주 공시가 있었고 이는 매출 기준으로 상당 비중을 차지할 전망이라는 보도가 있었습니다. 또한 한화투자증권은 삼성전자와 SK하이닉스의 D램 투자 확대를 배경으로 테스가 내년까지 이익 성장세를 이어갈 가능성이 높다고 평가하면서 목표주가를 상향 조정한 뉴스도 존재합니다. 이와 더불어 테스 주가는 신고가 권에서 거래되며 연속 상승 흐름을 보인 바 있습니다.
그러나 이미 수주 기대와 반도체 투자 확대 전망은 시장에 일부 선반영되었을 가능성이 있고, 반도체 경기 하락 국면 진입 시에는 수주 지연이나 납품 리스크가 부각될 수 있습니다. 따라서 지금 시점에서는 상승 여력이 제한적일 가능성이 높아 보이며, 보유 비중 일부 정리 혹은 신규 진입 유보 쪽 전략이 보다 타당하다고 판단됩니다. 주요 지지라인은 40,000원입니다. |
|
|
| < 이전글 다음글 > |