| 실리콘투 |
|---|
| 전문가 | 2025-09-26 | 조회수 450 |
|
실리콘투는 화장품 유통 및 무역을 기반으로 해외 마케팅과 브랜드 영업대행 사업을 병행하는 구조를 갖추고 있습니다. 유통망과 해외 네트워크 역량이 핵심 경쟁력으로 평가되나, 글로벌 소비 둔화나 통관 장애 등 외부 환경 변화에 민감한 구조라는 점이 부담 요인이 될 수 있습니다.
최근 키움증권은 실리콘투가 3분기 성수기를 맞아 수요 회복 기대감이 크다고 평가하면서 투자의견을 유지하고 있고, 유럽 지역의 리테일 채널 진입 확대 소식이 동사 성장 기대를 재차 부각시키는 요소로 언급되고 있습니다. 또한 SK증권은 동사의 K-뷰티 유통 경쟁력이 높다는 점을 강조하면서 내년 실적 기대감을 피력한 바 있으며, 최근에는 실리콘투가 2025 한국IR대상 코스닥 부문에서 대상을 수상했다는 뉴스도 전해졌습니다.
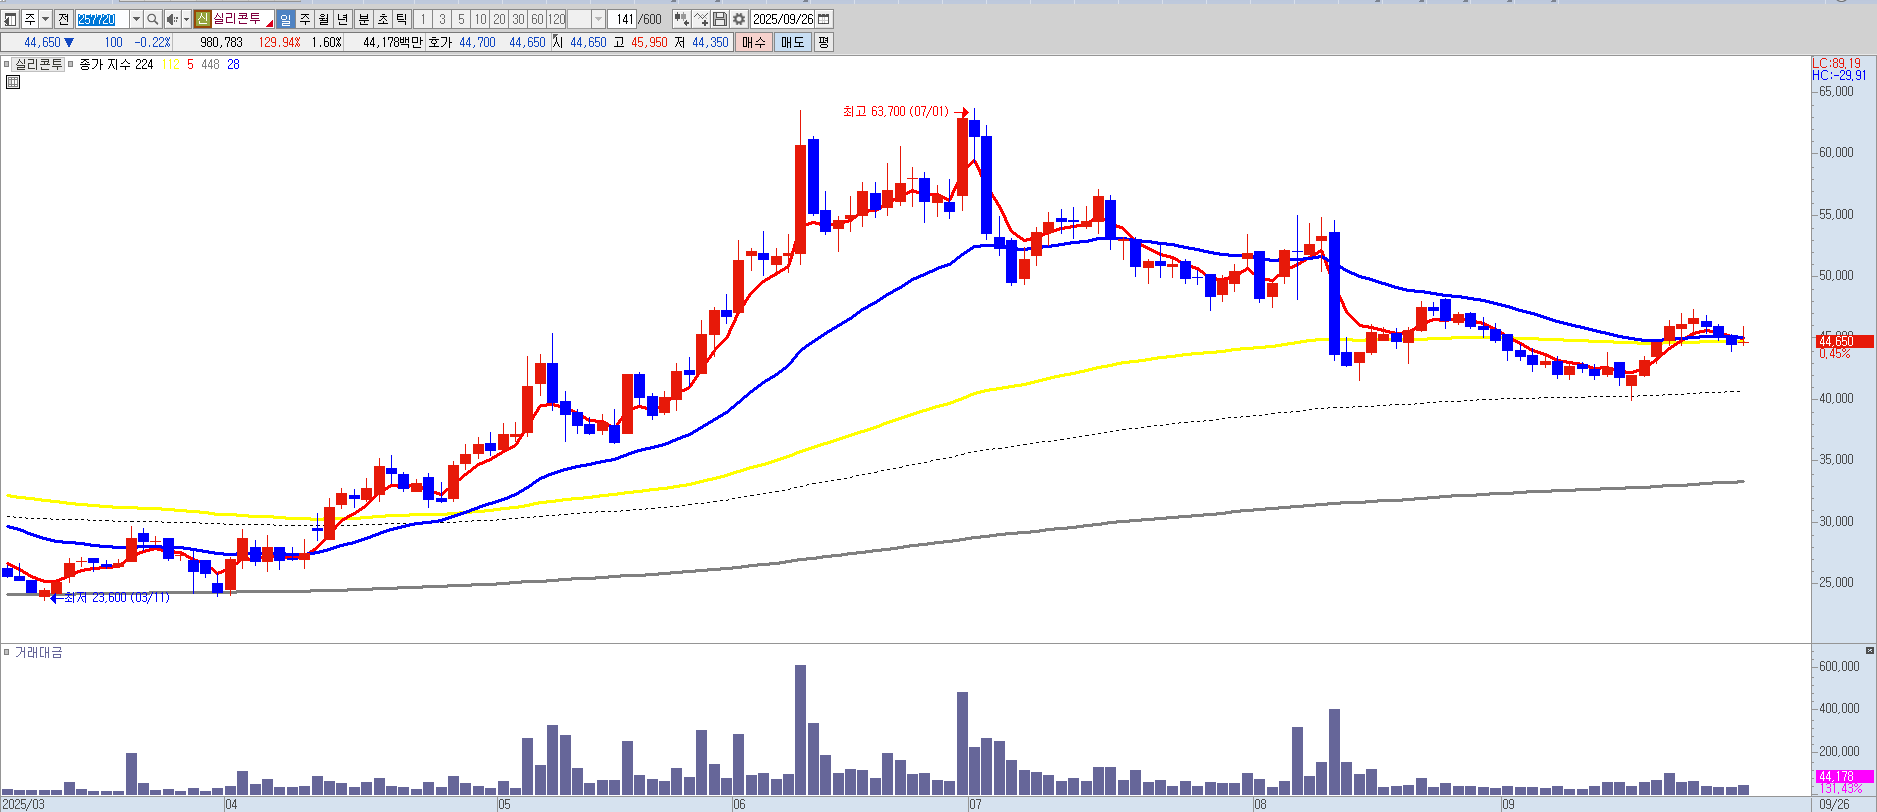
다만 현재 주가 수준에는 이미 일부 이러한 기대감이 선반영되었을 가능성도 있으며, 해외 유통 확대가 실제 매출과 이익으로 이어지기까지는 시간과 리스크가 수반될 여지가 있습니다. 투자에 있어서는 기대 요인 위주 접근보다는 리스크 요소도 함께 고려해야 할 시점이라 판단됩니다. 중립 의견 드리며 주요 지지선은 44,000원입니다.
|
|
|
| < 이전글 다음글 > |