| 그린생명과학 |
|---|
| 전문가 | 2025-09-12 | 조회수 416 |
|
그린생명과학은 바이오 및 생명과학 분야에서 다양한 사업을 전개하는 기업으로, 신약 개발과 원료의약품 생산, 일부 화장품 및 건강기능식품 관련 제품까지 영역을 확대하고 있습니다. 그러나 투자자 관점에서 볼 때 장기 보유보다는 매도 전략이 더 적절할 수 있습니다. 우선 동사는 다양한 파이프라인과 연구과제를 보유하고 있으나, 대부분이 초기 단계에 머물러 있어 실제 상용화까지는 상당한 시간이 필요합니다. 임상 1상이나 2상 단계에서 진행되는 과제가 많아 불확실성이 높고, 글로벌 제약사와의 경쟁 속에서 성과를 입증하기 쉽지 않습니다. 이는 투자자 입장에서 중장기적인 불안 요인입니다.
또한 바이오 기업 특성상 연구개발 비용이 지속적으로 투입되어야 하는 구조를 갖고 있습니다. 신약 개발은 막대한 자금과 오랜 시간이 소요되며, 임상 실패 시 그동안의 투자가 무용지물이 될 수 있습니다. 특히 글로벌 빅파마들이 비슷한 적응증에서 더 공격적으로 파이프라인을 개발하고 있어, 후발주자인 그린생명과학이 차별화된 경쟁력을 확보하기는 어렵습니다. 이로 인해 기술수출이나 글로벌 협력 가능성이 제한적일 수 있고, 투자자 입장에서는 미래 기대감이 실제 성과로 이어질 가능성이 낮다고 판단할 수 있습니다.
회사가 일부 원료의약품과 건강기능식품 사업을 통해 안정적 매출 기반을 만들고자 하지만, 이 역시 이미 경쟁 강도가 높은 시장입니다. 원료의약품 분야는 중국·인도 기업들과의 가격 경쟁이 불가피하며, 건강기능식품 부문도 다수의 중소기업들이 유사 제품을 내놓고 있어 수익성 방어가 쉽지 않습니다. 결국 보조적 사업이 기업 가치 상승을 이끌기는 부족한 구조입니다.
최근 바이오 업계 전반적으로 규제 강화와 임상 기준이 높아지고 있다는 점도 부담 요인입니다. 특히 해외 시장 진출을 위해서는 미국 FDA나 유럽 EMA 승인 과정이 필수적인데, 그린생명과학은 글로벌 임상 경험이 많지 않아 향후 진입 장벽을 극복하는 데 시간이 더 걸릴 수 있습니다. 그 사이 경쟁사들이 시장을 선점하게 된다면 동사의 입지는 더욱 좁아질 가능성이 큽니다.
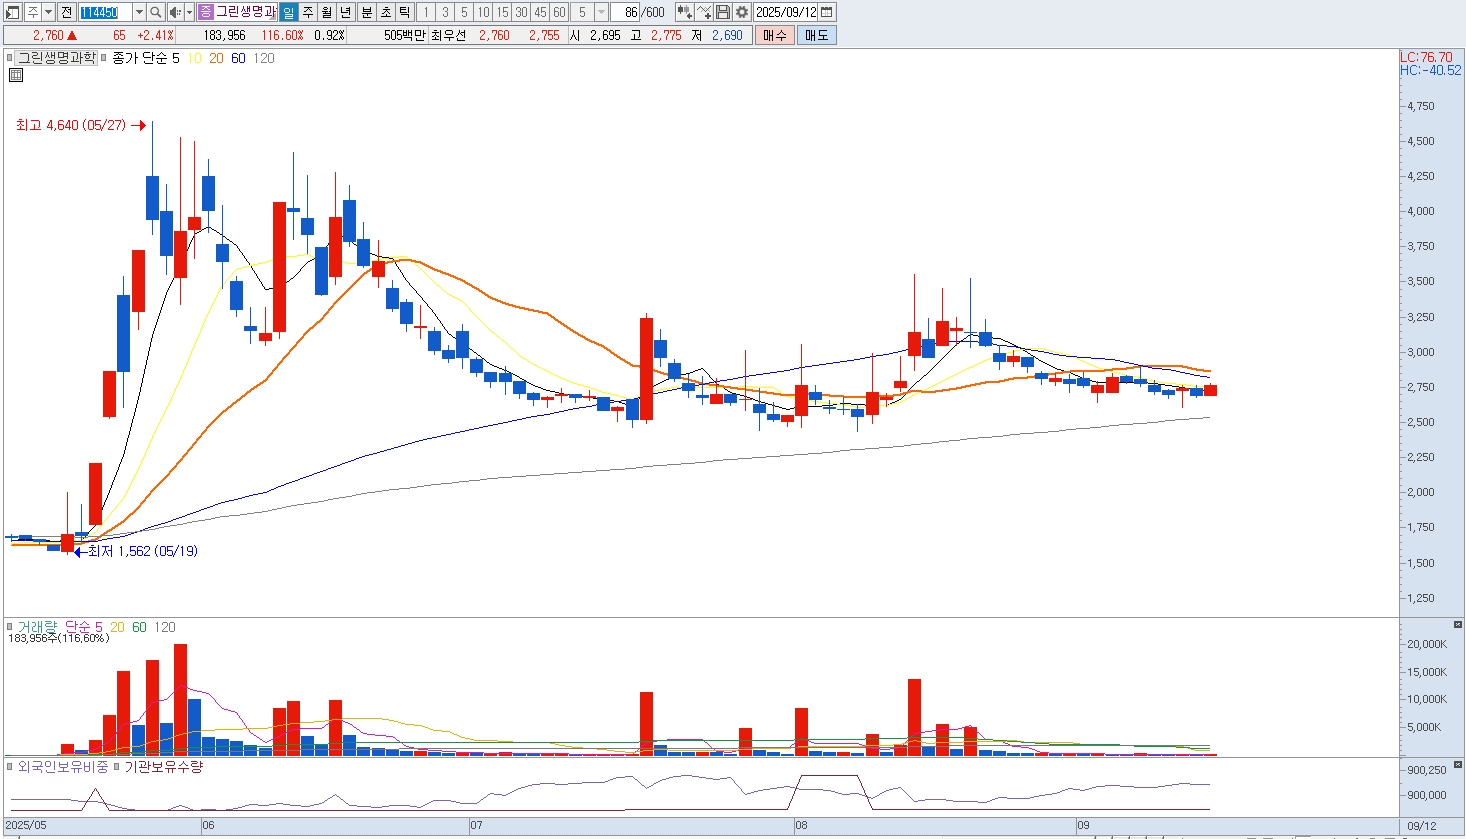
결론적으로, 그린생명과학은 다양한 연구개발과 사업 다각화를 통해 성장성을 추구하고 있지만, 실질적인 성과로 이어지기까지 리스크가 크고 불확실성이 높습니다. 초기 단계 파이프라인 중심의 사업 구조, 치열한 원료의약품 및 건강기능식품 경쟁, 글로벌 시장 진입 장벽 등을 고려할 때 현 시점에서 장기 투자 매력은 크지 않다고 판단됩니다. 따라서 단기적으로 반등 시 차익 실현을 고려하고, 장기 보유보다는 매도 의견을 유지하는 전략이 합리적이라 할 수 있습니다. |
|
|
| < 이전글 다음글 > |