| 유한양행 |
|---|
| 전문가 | 2025-09-12 | 조회수 425 |
|
유한양행은 국내 제약업계를 대표하는 기업으로 오랜 역사와 높은 신뢰도를 갖추고 있으나, 투자자 입장에서는 장기 보유보다는 매도 전략이 더 합리적일 수 있습니다. 우선 이 회사는 다양한 신약 개발 파이프라인을 보유하고 있고 글로벌 제약사와 기술이전 계약을 다수 체결한 경험이 있지만, 연구개발 성과가 실제 시장에서 가시화되기까지는 많은 시간이 소요되고 불확실성이 큽니다.
기술수출 계약은 대규모 계약금과 마일스톤 수익을 기대할 수 있는 긍정적인 요소로 보이지만, 글로벌 임상 과정은 예측 불가능성이 높아 언제든지 지연되거나 중단될 위험이 존재합니다. 이는 안정적 성장을 기대하는 투자자 입장에서 불안 요인으로 작용합니다.
또한 국내 제약시장은 치열한 경쟁 구도를 갖고 있어, 유한양행이 보유한 기존 품목만으로는 차별화된 성장 모멘텀을 확보하기 어렵습니다. 제네릭 의약품 부문에서도 다수의 경쟁사와 시장을 나눠 가져야 하며, 특허 만료 이후 발생하는 가격 인하 압력도 지속적으로 작용합니다. 글로벌 시장 확장은 필수적이지만, 이를 위해서는 막대한 연구개발 비용과 마케팅 투자가 필요하기 때문에 단기간에 성과를 기대하기 어렵습니다.
유한양행이 강점을 가지는 항암제, 항체 신약, 중추신경계 약물 등 다양한 파이프라인은 분명 미래 성장성을 내포하고 있으나, 임상 결과와 승인 여부가 불투명해 투자자에게는 리스크로 작용할 수 있습니다. 특히 글로벌 대형 제약사들이 같은 적응증에서 치열하게 경쟁하고 있어 성공 가능성이 낮아질 위험도 큽니다. 따라서 단순히 파이프라인 숫자만으로 기업 가치를 낙관하기는 어렵습니다.
유통과 일반 의약품 부문 역시 예전만큼의 성장성을 보여주지 못하고 있습니다. 건강기능식품, 일반의약품 시장은 이미 포화 상태이며, 새로운 히트 제품이 부재하다는 점은 추가 성장 한계로 이어집니다. 해외 수출 확대를 추진하고 있으나, 현지 규제와 진입 장벽은 여전히 높아 속도감 있게 성과를 내기는 쉽지 않습니다.
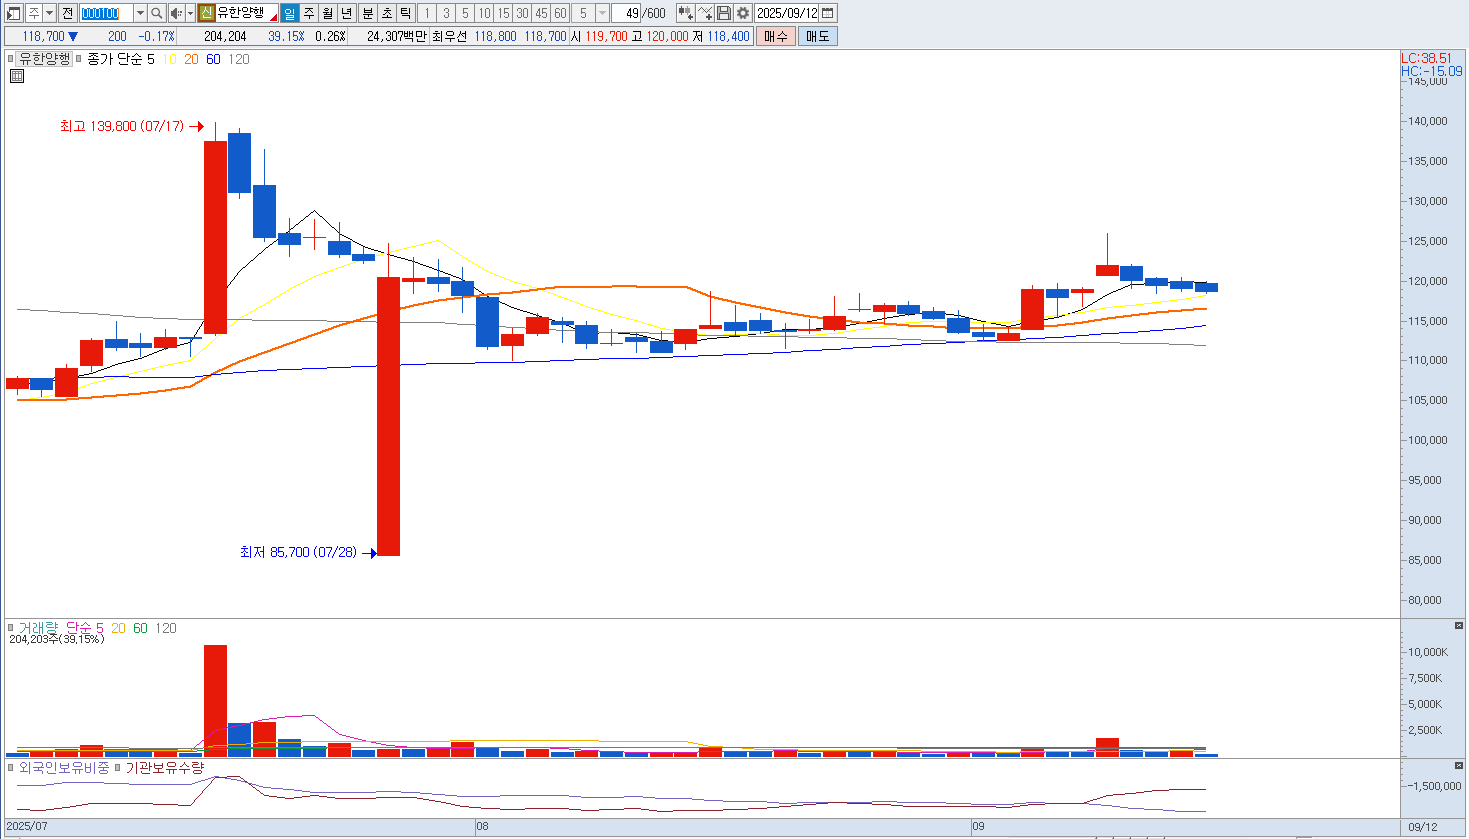
결과적으로 유한양행은 국내 대표 제약사로서 상징성과 안정성을 가지고 있지만, 투자 매력 측면에서는 불확실성이 더 크게 다가옵니다. 장기적 성장을 위한 신약 파이프라인은 성공 여부가 불확실하고, 기존 사업부문은 경쟁 심화와 구조적 한계로 인해 성장성이 둔화되고 있습니다. 따라서 현재 투자자 입장에서는 기대감에 따른 주가 반등이 발생할 경우 비중 축소 혹은 매도 전략을 고려하는 편이 합리적이라고 판단됩니다. |
|
|
| < 이전글 다음글 > |