| 이엔셀 |
|---|
| 전문가 | 2025-08-13 | 조회수 431 |
|
이엔셀은 2018년 설립 이후 세포 및 유전자 치료제에 특화한 CDMO(위탁개발생산) 기업으로, 한국에서 유일하게 세포와 바이러스를 동시에 생산할 수 있는 GMP 설비 체계를 갖춘 점이 돋보입니다. 다양한 형태의 첨단바이오의약품 생산이 가능한 설비 역량을 바탕으로 다수 품목을 소량 생산하는 사업 구조를 유지하고 있으나, 이러한 특성은 비용 구조가 복잡하고 매출 안정성을 확보하기 어려울 수 있다는 부담 요인입니다.
코스닥에 상장된 이후에도 외연 확장을 위해 공격적으로 신약 파이프라인 개발에 자금과 역량을 집중하고 있습니다. 차세대 중간엽 줄기세포 치료제 EN001 등 파이프라인은 샤르코-마리-투스병, 듀센 근디스트로피, 근감소증 등 희귀 질환을 대상으로 개발 중이지만, 이러한 신약 개발 단계는 기술적 리스크와 자금 소모가 크고 상업화까지 수년에서 더 긴 시간이 소요된다는 현실적 제약 아래 있습니다.
최근에는 한국생명공학연구원과 약 57억 원 규모의 AAV 유전자치료제 CDMO 계약을 체결하며 주목받았습니다. 다만 이 규모는 작년 매출의 상당 부분에 육박하는 수준이지만, 단일 계약 중심 구조는 수익의 불확실성을 높일 수 있으며 지속성 확보가 과제로 남습니다. 또한 셀트리온 출신 인사를 부서장으로 영입하는 등 경영진 보강을 진행했지만, 조직 안정성과 사업 실행력을 단기간에 확보했다고 보기에는 미흡할 수 있다는 점도 고려해야 합니다.
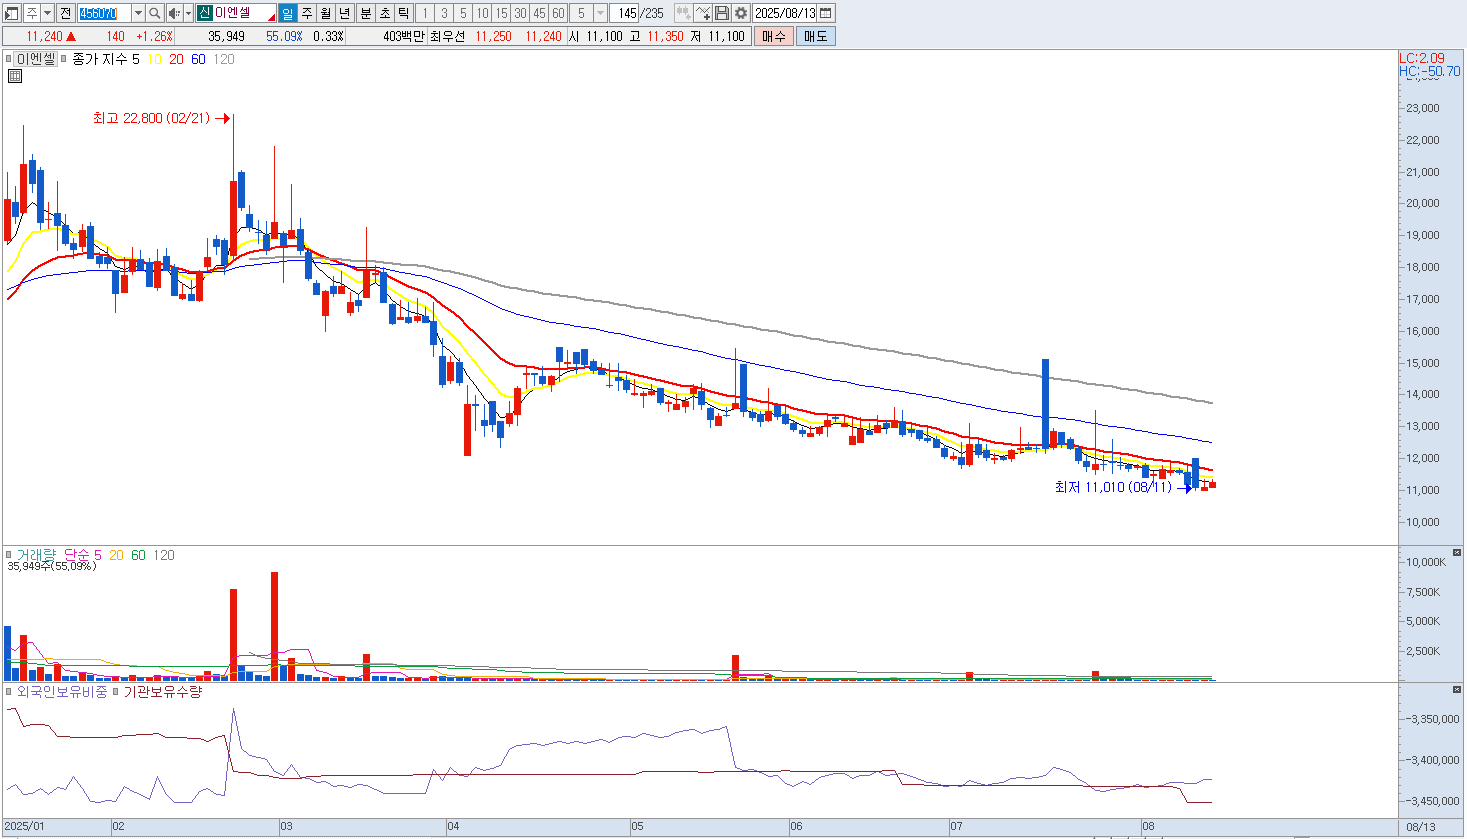
이엔셀은 다품목 CDMO와 신약 개발 역량을 바탕으로 성장 가능성을 인정받고 있지만, 단기적으로는 수익성 회복 속도가 지연될 가능성과, 신약 상용화까지의 불확실성이 높다는 점에서 투자 리스크를 완전히 배제하기 어렵습니다. 특히, 세포 및 바이러스 기반 의약품 생산 공정은 품질 규제가 엄격한 분야이고, 시설 규모 확대와 글로벌 고객 확보 과정에서 예상치 못한 규제나 비용 부담이 발생할 수 있습니다. 매도 의견 드립니다. |
|
|
| < 이전글 다음글 > |