| 한화오션 |
|---|
| 전문가 | 2025-07-22 | 조회수 515 |
|
한화오션은 한화그룹에 인수된 이후 조선, 해양 방산 분야에서 빠르게 입지를 강화하며 국내 빅3 조선사 중 하나로 자리매김하고 있습니다. 특히 최근에는 LNG 운반선과 컨테이너선 등 고부가가치 선박 수주가 연이어 성사되며 조선업 회복세 속에서 핵심 수혜주로 주목받고 있습니다. 이는 글로벌 친환경 선박 수요 확대와 함께 한화오션의 기술력 및 수주 경쟁력이 시장에서 재평가받고 있다는 신호로 볼 수 있습니다.
미국 시장 진출도 중요한 성장 축 중 하나입니다. 한화오션은 필라델피아 조선소 인수를 통해 미 해군의 정비 사업에 참여하고 있으며, 장기적으로 미국 방산 시장에서의 수주 확대를 목표로 하고 있습니다. 이러한 전략은 조선업의 경기 순환성을 방어할 수 있는 방산 수익원을 확보한다는 점에서 긍정적입니다.
수익성 개선도 점차 가시화되고 있습니다. 고부가가치 선박 비중 증가, 비용 구조 조정, 원가 경쟁력 확보 등을 통해 점진적인 이익 체력을 회복하고 있으며, 이는 기관 투자자들의 수급 재유입으로도 나타나고 있습니다. 실제로 한화오션은 조선 섹터 내에서 성장성과 수익성 지표가 우수한 편에 속하며, 모바일 기준 퀀트 지표에서도 상위권을 유지하고 있습니다.
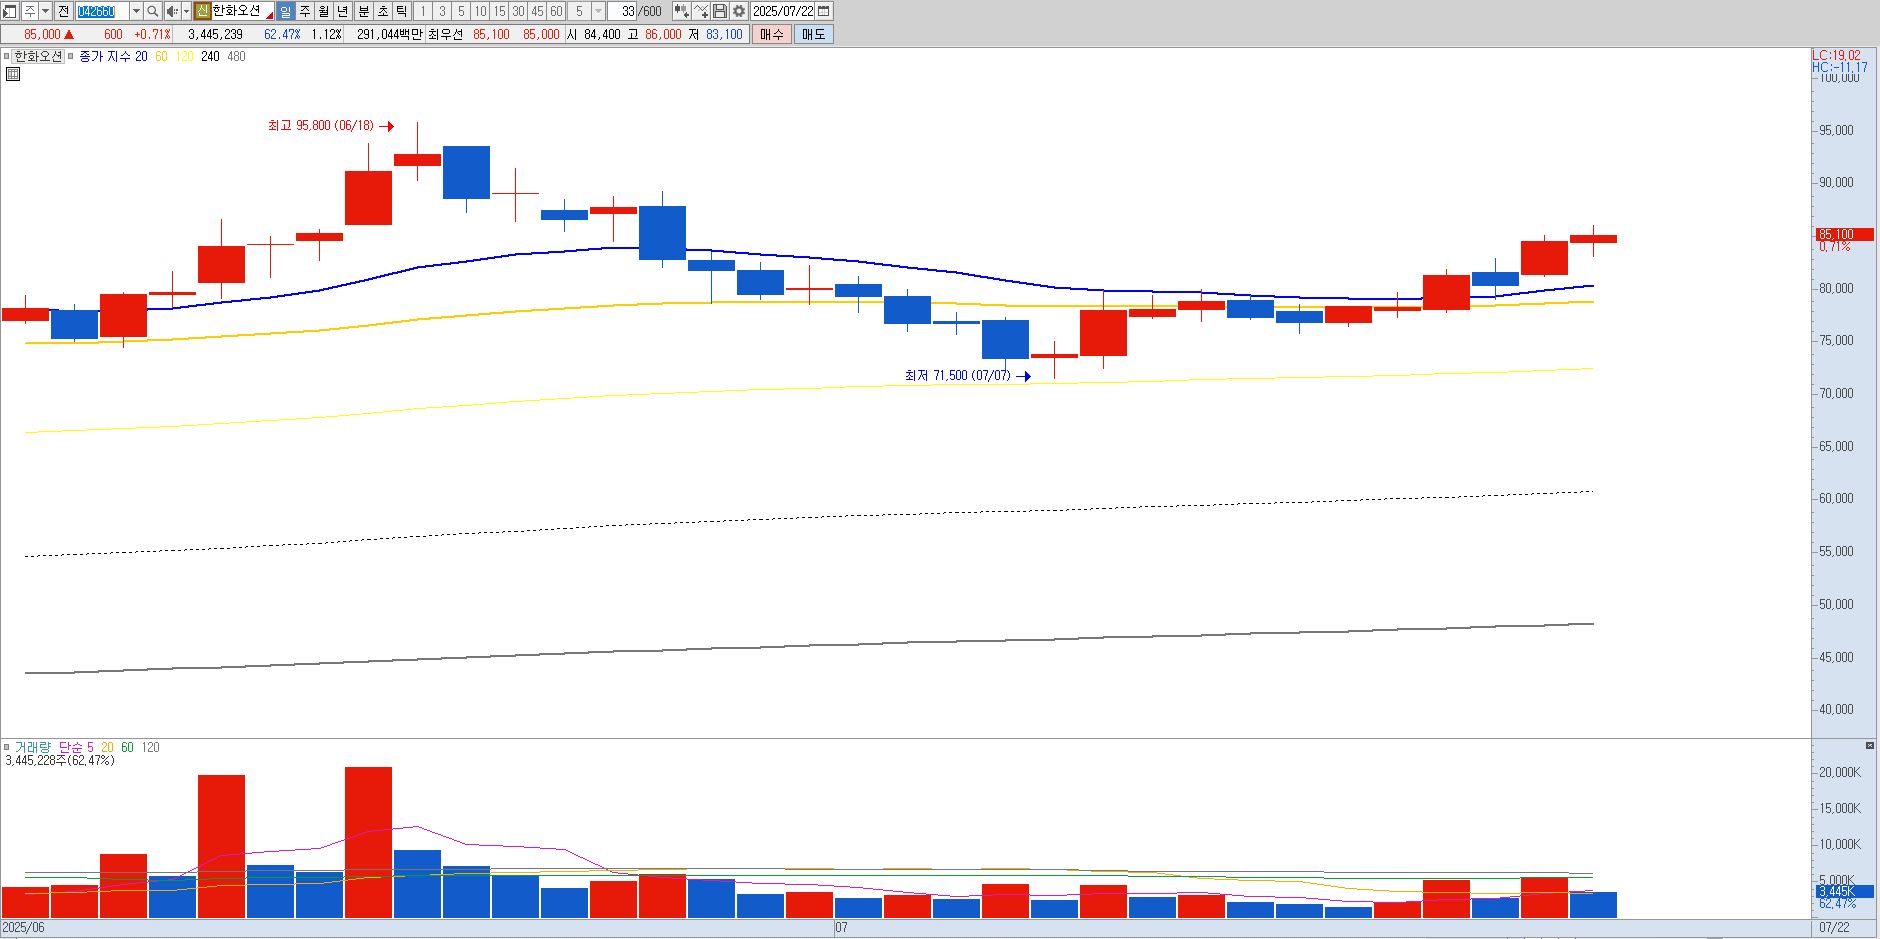
한편, 조선 업황 자체의 변동성과 글로벌 정책 변수는 여전히 주요 리스크로 작용할 수 있습니다. 미 해군 방산 프로젝트의 승인 절차, 러시아·중국 등 경쟁국과의 수주 경쟁, 원자재 및 운임 변동성 등은 수익성과 주가 흐름에 영향을 줄 수 있는 요인입니다. 중요한 지지가격은 8만원입니다. |
|
|
| < 이전글 다음글 > |