| 두산에너빌리티 |
|---|
| 전문가 | 2025-06-30 | 조회수 570 |
|
두산에너빌리티는 대형 원전부터 가스터빈, 소형모듈원전(SMR)에 이르는 폭넓은 에너지 기기 공급 역량을 보유한 국내 대표 발전설비 제작 기업입니다. 최근 체코 두코바니 원전 사업을 비롯하여 글로벌 원전 수주에 참여하며 한국의 원전 수출을 선도하고 있으며 이는 향후 유럽 및 미국 시장에서 추가적 수주 확대의 발판이 될 것으로 평가됩니다. 또한 미국 뉴스케일파워와 엑스에너지 등 SMR 선도 업체와의 전략적 협력 및 지분 투자 관계를 통해 SMR 파운드리로서의 입지를 강화하고 있으며, 단조 공장 기반의 원전 핵심 장비 자체 생산 역량도 뛰어나다고 알려져 있습니다.
가스터빈 분야에서도 기술력과 수주 기반이 강화되고 있습니다. 북미 데이터센터 시장의 수요 증가와 GE·지멘스 등 경쟁사의 생산 포화 상황에서 두산에너빌리티는 초대형 가스터빈 연간 공급능력을 확대 중이며 이를 토대로 미국 대형 발전 및 데이터센터용 수주 가능성이 높아지고 있습니다. 실제로 사우디아라비아 3 400억 원 규모 가스복합발전소 공급 계약을 비롯해 최근 시장 점유율이 전 세계 복합발전용 스팀터빈 분야에서 약 33 % 이상을 기록하며 기술력을 인정받고 있습니다.
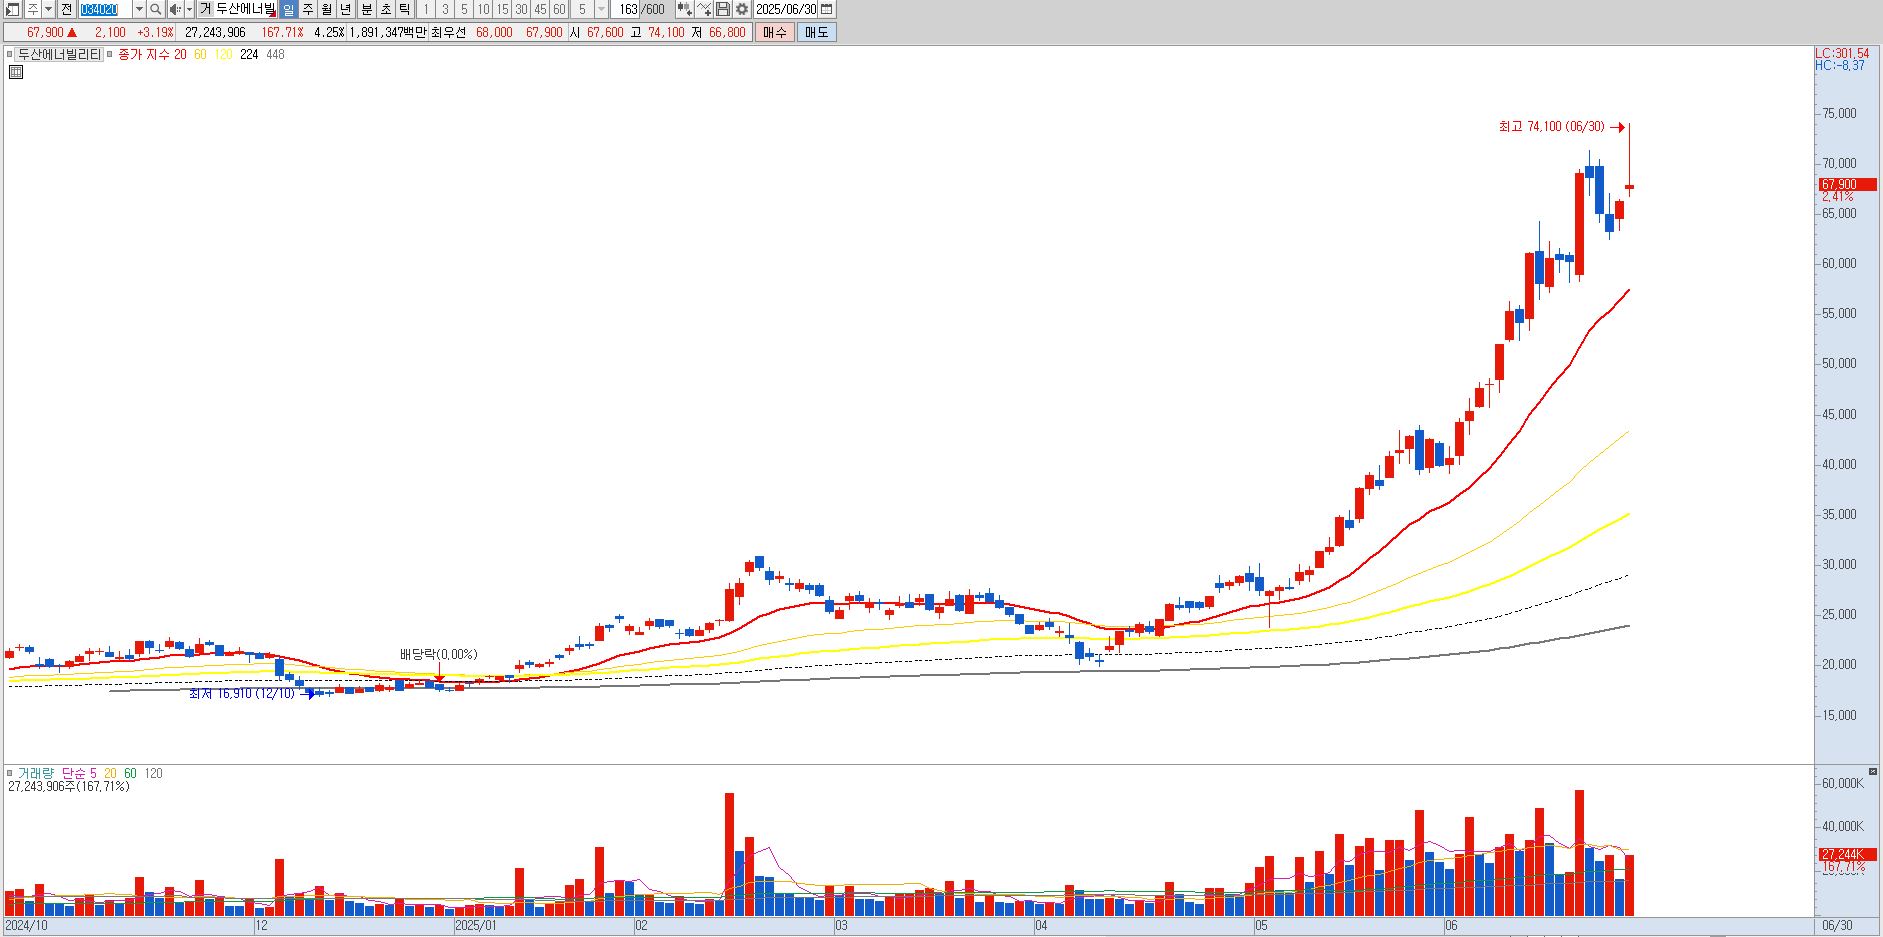
기업 정책 이슈도 주가에 영향을 주고 있습니다. 최근 두산에너빌리티 마케팅을 총괄하는 김정관 사장이 차기 산업통상자원부 장관 후보로 지명되면서 관련 기대감이 커졌으며, 이러한 흐름과 맞물려 올해 상반기 코스피 종목 중 수익률 3위를 기록하는 등 시장 관심이 집중되었습니다. 증권사 분석들도 글로벌 원전 시장 확대와 SMR 수요 증가, 그리고 자회사 지분가치 상승을 근거로 투자 의견을 매수로 유지하고 목표주가를 상향하는 추세입니다.
투자 매력으로는 첫째, 글로벌 원전과 SMR 시장 확대에 따른 핵심 기기 공급자로서 성장 가능성 둘째, 가스터빈과 원전 기술을 기반으로 한 해외 수주 확대 셋째, 정책적 기대감과 자회사 가치 상승이 주가에 긍정적으로 작용하고 있다는 점을 들 수 있습니다.
다만 리스크 측면에서는 해외 프로젝트 수주 일정이 계획대로 진행되지 않을 경우 기대감이 둔화될 수 있고, SMR 시장 확장 속도가 예상보다 더디다면 파운드리 사업의 본격화 시점이 늦어질 수 있으며, 정부 정책 변화에 따른 에너지 산업 전반의 방향성이 달라질 경우 영향을 받을 수 있습니다. 단기적으로 6만원 라인 지켜주는 것이 중요하겠습니다. |
|
|
| < 이전글 다음글 > |