| 러셀 |
|---|
| 전문가 | 2025-06-30 | 조회수 428 |
|
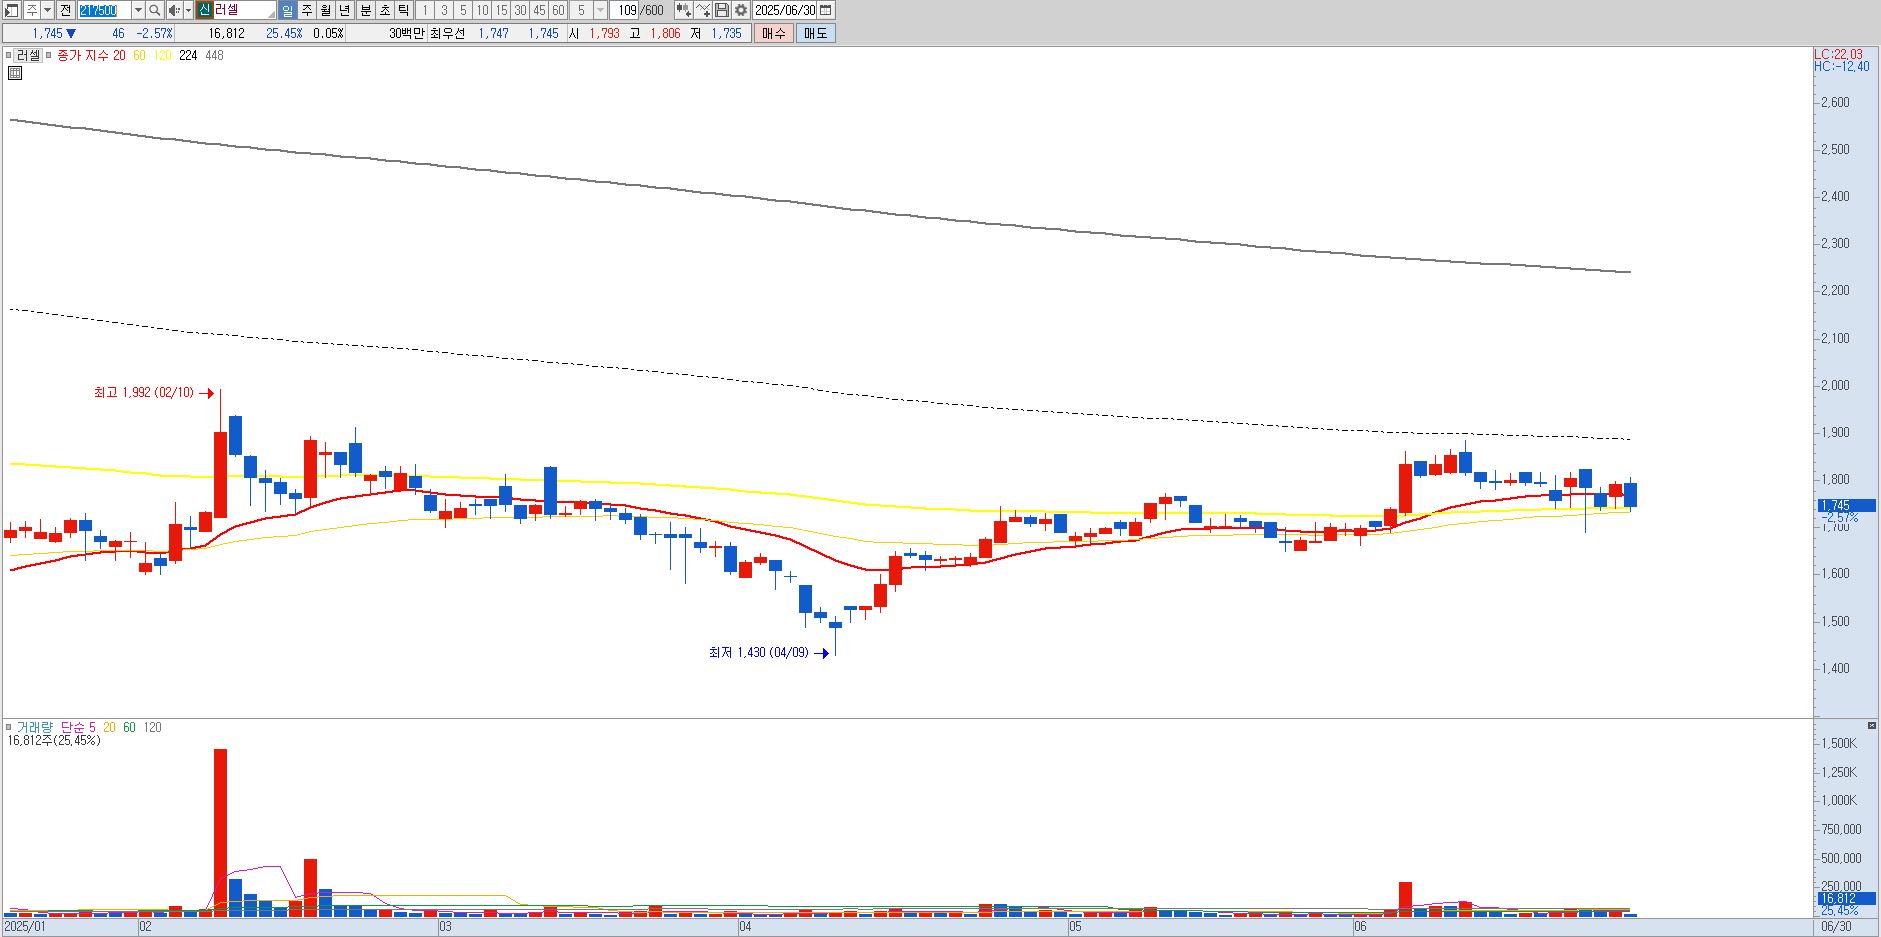
러셀은 반도체 장비 리퍼비시 및 자동화 시스템을 주요 사업으로 하는 기업으로 최근 일부 수급 유입과 업종 재조명에 따라 주가 반등이 있었지만 이 흐름이 지속 가능할지는 의문입니다. 특히 장비 리퍼비시라는 사업 특성상 신규 장비 투자 확대보다 후순위로 밀릴 수 있어 업황 둔화 시 타격이 크며 수주 기반의 매출 구조도 실적 변동성을 키우는 요인입니다.
최근 반도체 업황 개선 기대감이 일부 반영되며 단기 모멘텀은 살아 있으나 외국인과 기관 수급이 뚜렷하게 유입되지 않은 점은 불안 요인입니다. 또한 주력 매출이 특정 장비군에 집중되어 있어 고객 포트폴리오 측면에서 리스크 분산이 미흡합니다.
반도체 장비주는 전방 산업의 투자 흐름과 밀접하게 연동되는데 현재 투자 심리는 방향성을 확신하기 어려운 구간입니다. 이러한 점들을 종합적으로 고려하면 단기 반등에 기대기보다는 현 시점에서 보유 비중을 줄이고 리스크를 관리하는 방향으로 매도 전략을 검토하시는 것이 보다 신중한 대응으로 판단됩니다. 기술적으로는 1700원 라인 지켜주는 것이 중요하겠습니다. |
|
|
| < 이전글 다음글 > |