| 엔켐 |
|---|
| 전문가 | 2025-06-30 | 조회수 414 |
|
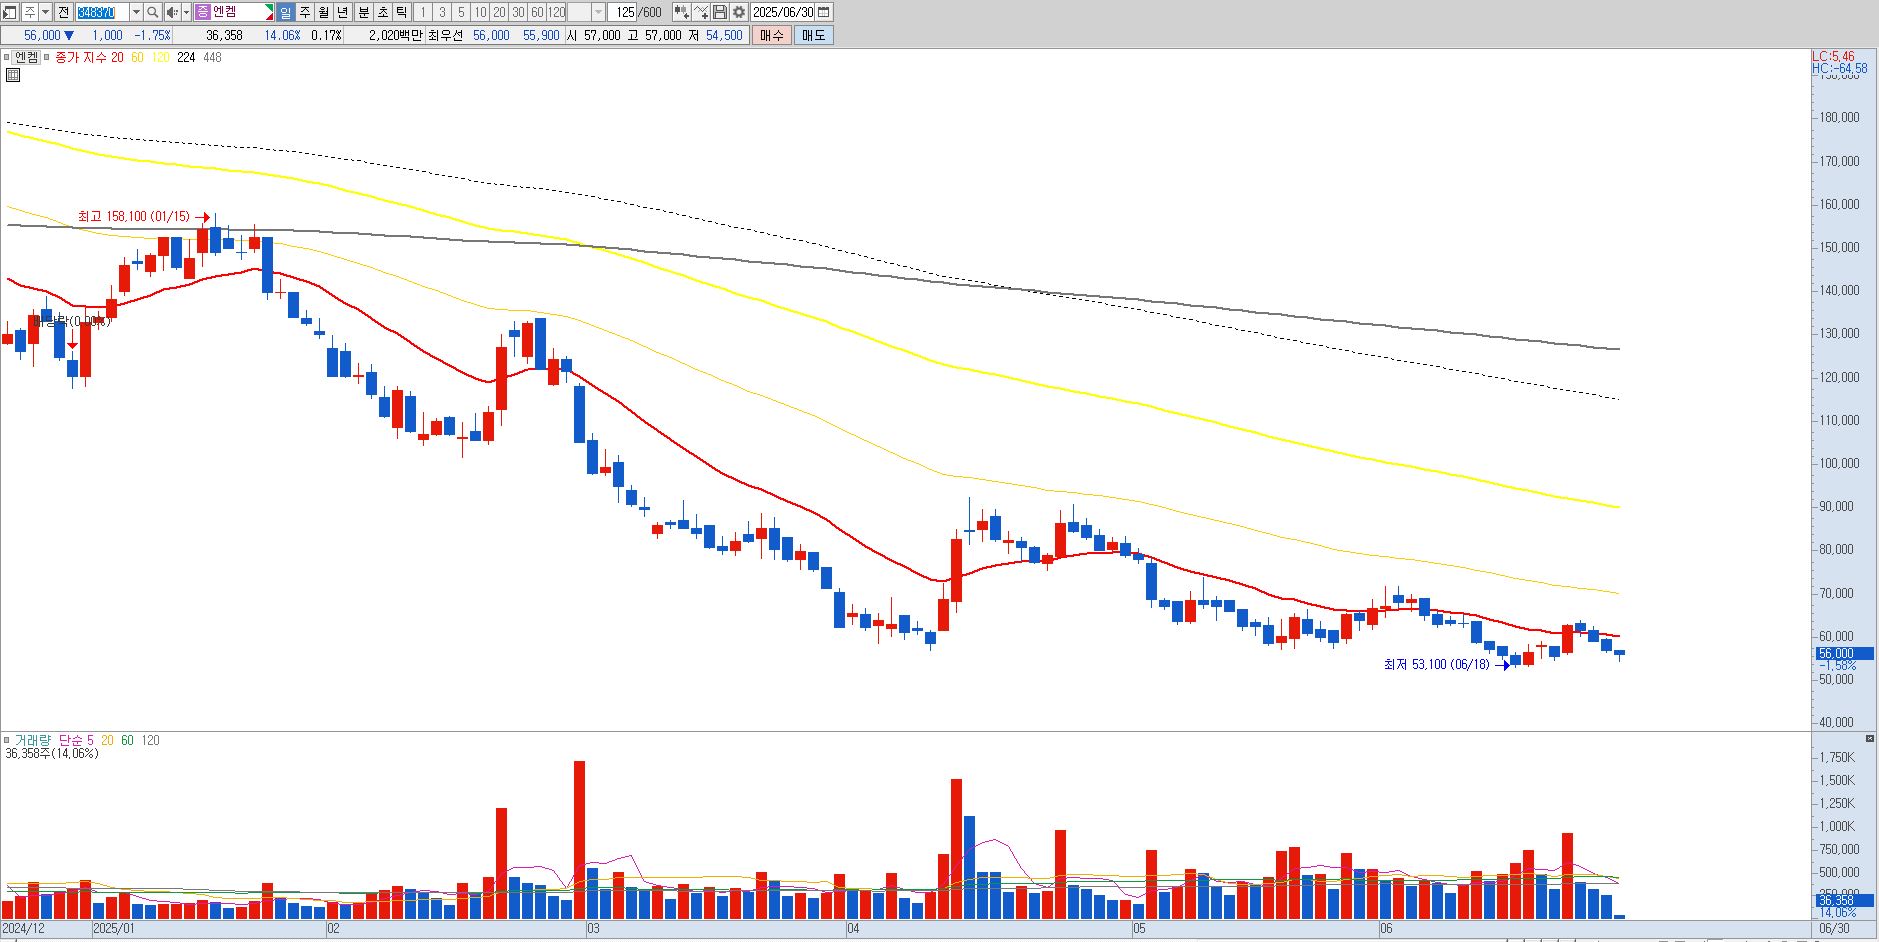
엔켐은 2차전지 전해액 제조 기업으로 최근 친환경 에너지 및 ESS 전해액 확대 기대감에 따라 단기적으로 주가 반등이 있었습니다. 그러나 이번 주가 상승은 본질적인 수익성 개선이나 안정적인 수급 흐름보다는 테마성 매수세에 의존한 것으로 보입니다.
특히 외국인과 기관의 뚜렷한 매수세가 동반되지 않았고 개인 투자자 중심의 거래가 주도된 점은 우려되는 부분입니다. 주가가 과거 고점 대비 큰 폭 하락한 상황에서 기술적 반등이 발생했지만 이는 구조적인 성장의 신호로 보기 어렵습니다. 전방 산업인 2차전지 업황이 둔화되거나 수요 회복이 지연될 경우 현재 주가 수준도 부담이 될 수 있습니다.
또한 밸류에이션 측면에서도 저평가 매력이 명확하게 드러나지 않는다는 점에서 상승 여력이 제한적일 수 있습니다. 기업의 중장기 성장성을 신뢰하더라도 단기적으로는 수급 불안정성과 테마 소멸 가능성에 대비할 필요가 있습니다. 따라서 현 시점에서는 보유 비중을 줄이는 리스크 관리 차원에서 매도 전략을 우선적으로 검토하시는 것이 필요합니다. |
|
|
| < 이전글 다음글 > |