| 풍산 |
|---|
| 전문가 | 2025-06-23 | 조회수 547 |
|
삼성증권은 이스라엘-이란 긴장 고조와 함께 방산업종의 강세가 지속될 것이라 언급하며 풍산의 목표주가를 기존 85,000원에서 150,000원으로 상향했고 투자의견도 매수로 유지했습니다. 특히 현대로템의 폴란드향 2차 무기 수출 계약 기대감이 풍산의 포탄 2차 수주 가능성을 높인다는 분석입니다. 고마진 포탄 수주 확대 가능성은 장기 수출 실적 안정화에 긍정적이라는 평가입니다.
또한 시장에서는 풍산이 저평가된 방산주 중 하나로 평가되어졌고, 최근 주가 급등을 계기로 분할(M&A) 가능성이 재차 거론되고 있습니다. 그 결과 경영 효율과 주주가치 제고가 예상되며, 회사 측도 주주가치 제고를 위해 분할 검토 중이라 답변한 바 있습니다.
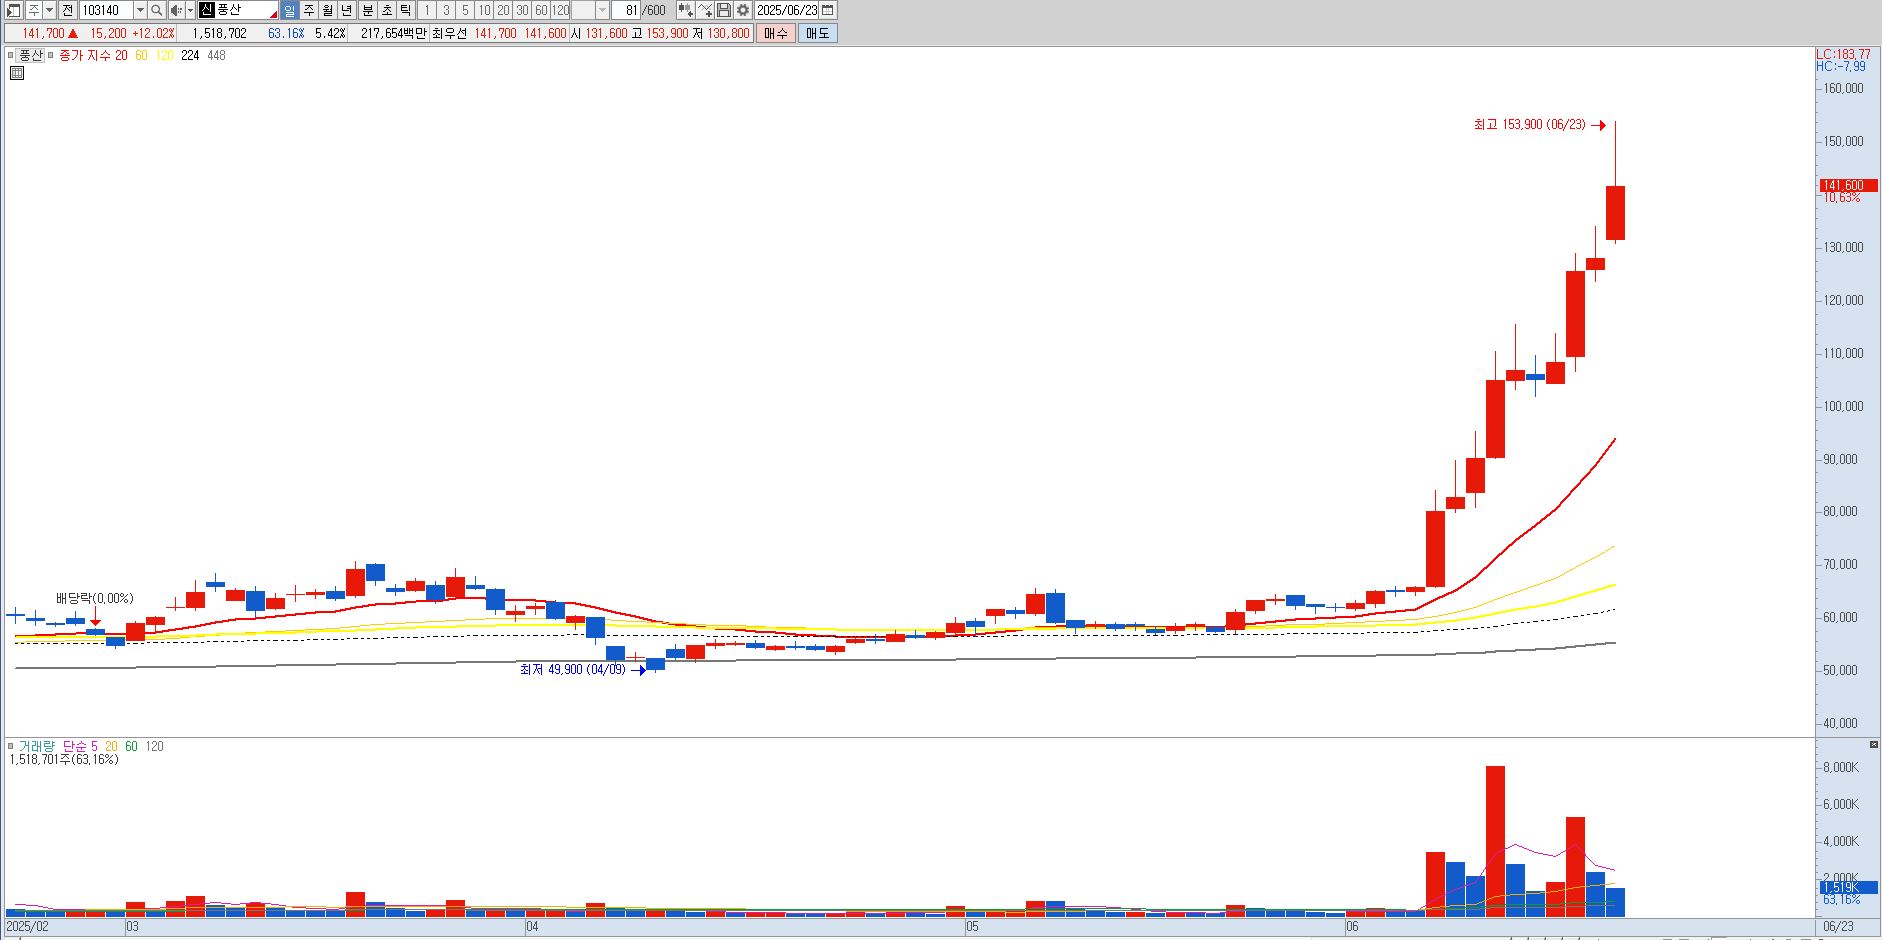
기술적 측면에서는 최근 52주 신고가 수준에서 매수세가 지속되고 있습니다. 다만 단기적으로 고평가 구간에 진입했음을 언급하며 성장 대비 밸류에이션 우려도 함께 존재합니다. 기술적으로는 11만원 라인을 지켜주는 것이 중요하겠습니다. 증권사 목표주가에 도달했다라는 측면에서 경계감도 필요하겠습니다. |
|
|
| < 이전글 다음글 > |