| POSCO홀딩스 |
|---|
| 전문가 | 2025-06-19 | 조회수 413 |
|
POSCO홀딩스는 철강 중심의 전통 산업 기반에 2차전지 소재와 에너지 등 미래 사업을 결합해 중장기 성장을 모색하는 종합 지주회사입니다. 2025년 1분기 연결 기준 직년 분기 대비 매출은 전년 동기 대비 증가했고 영업이익은 큰 폭으로 개선되며 전분기 대비 반등에 성공했습니다.
철강 부문은 글로벌 공급 조절과 수요 회복 흐름 속에서 원가 절감과 단가 회복이 이루어졌고 특히 고부가 제품 중심의 전략이 유효했습니다. 다만 2차전지 소재 자회사인 포스코퓨처엠은 양극재 수요 둔화와 가격 하락 영향으로 매출과 이익이 전년 대비 모두 감소하며 기대에 못 미쳤습니다.
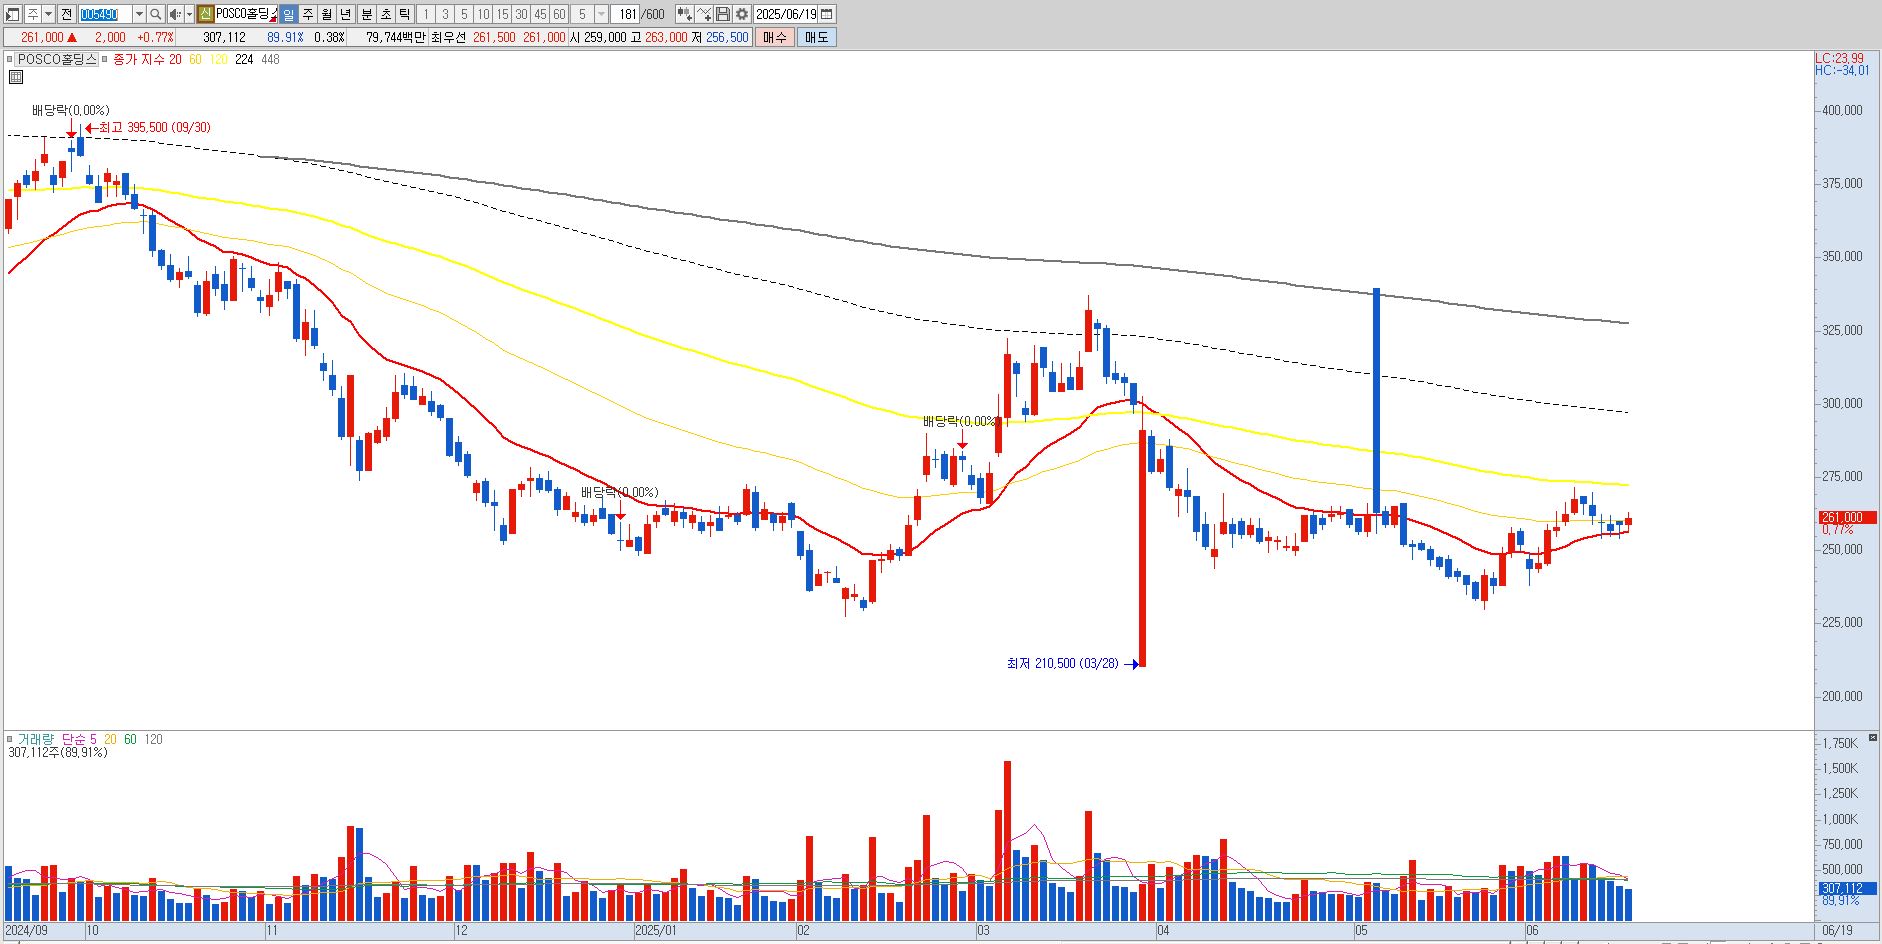
향후 철강 업황 회복세가 지속되고 2차전지 분야에서의 수익성이 회복된다면 기업가치 재평가 가능성이 존재합니다. 다만 글로벌 경기 둔화와 전기차 시장 성장 둔화 가능성은 주의 깊게 살펴볼 필요가 있습니다. 기술적으로는 230,000원 라인을 지켜주는 것이 중요하겠습니다. |
|
|
| < 이전글 다음글 > |