| 태웅 |
|---|
| 전문가 | 2025-06-17 | 조회수 499 |
|
태웅은 풍력, 조선, 원자력, 산업기계 등 다양한 산업용 단조 부품을 전문으로 제조하는 기업으로, 설비 투자와 제강사업 강화에 집중하고 있습니다. 최근에는 캐나다 SMR 관련 단조 부품 수주에 성공했고 유럽 해상풍력 프로젝트 참여도 확대되는 등 글로벌 에너지 전환 흐름 속에서 경쟁력을 키워가고 있습니다.
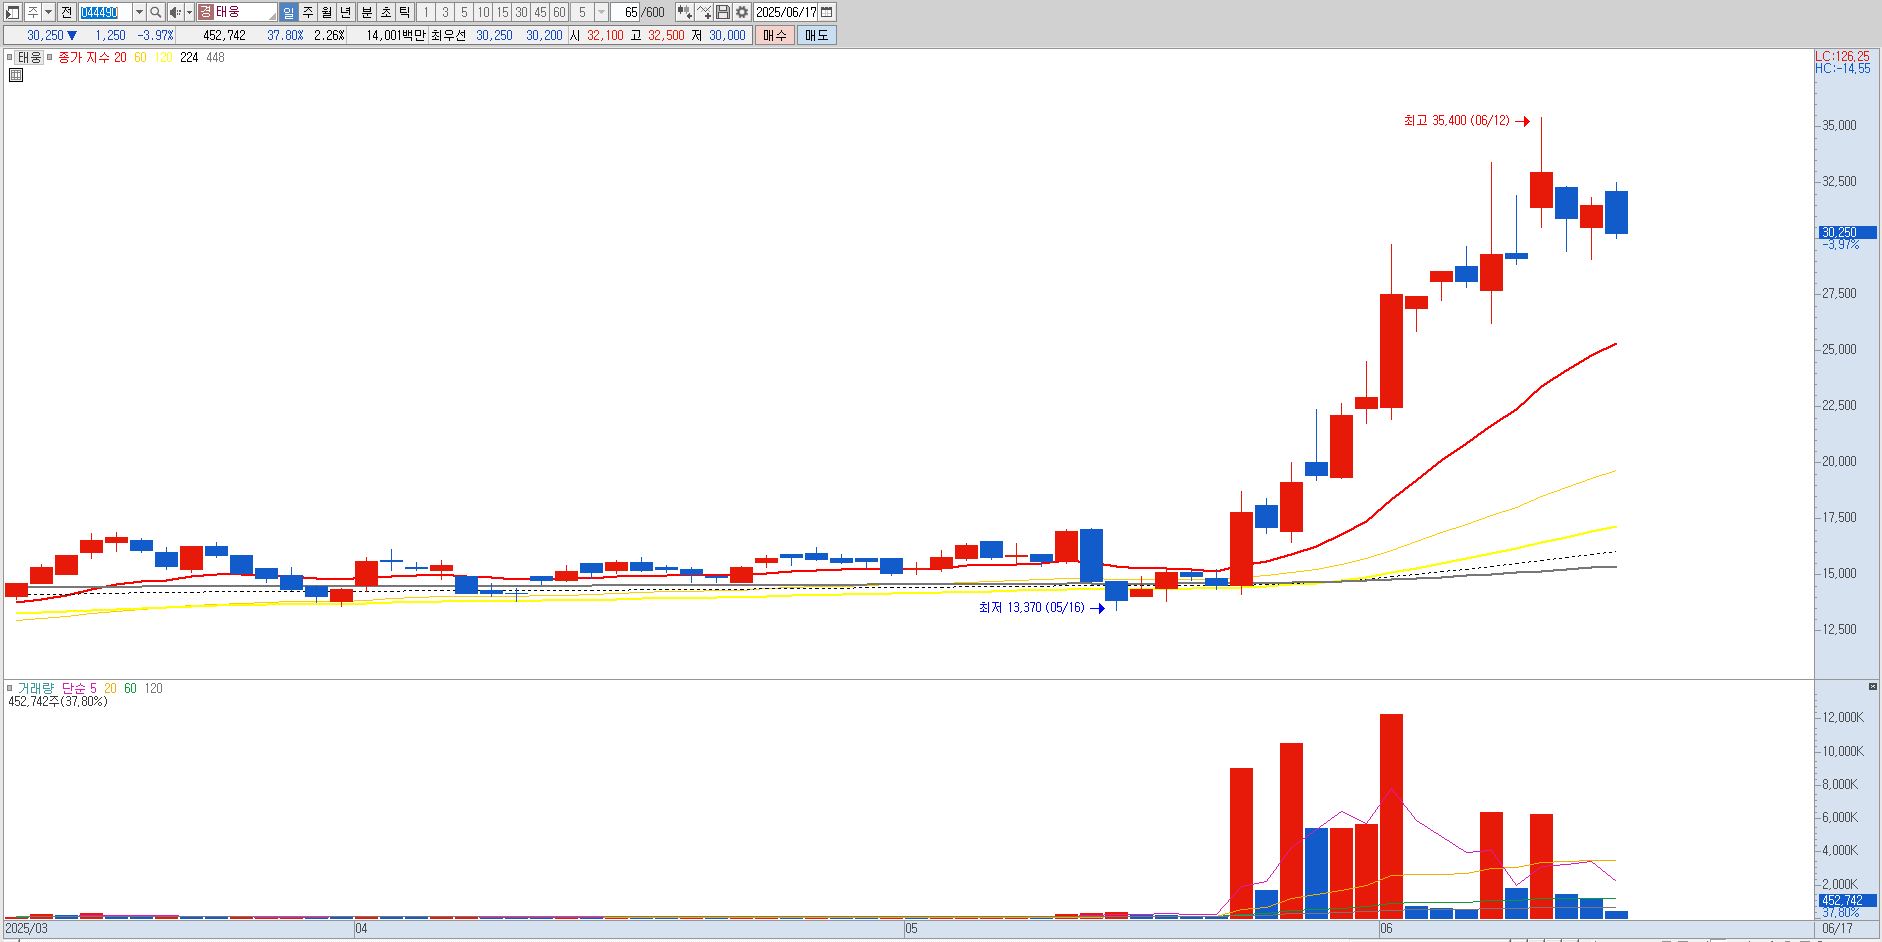
특히 NH투자증권은 태웅이 전 세계적으로 단조 부품 경쟁자가 없으며 향후 SMR과 해상풍력에서 실적 확장성이 크다는 점을 긍정적으로 평가하고 있습니다. 일부 증권사는 조정 구간을 매수 기회로 보고 있습니다. 기술적으로 25,000원 라인 지켜주는 것이 중요하겠습니다.
종합하면 태웅은 단조 기술력과 글로벌 수주 기반을 중심으로 중장기 성장 모멘텀이 명확한 기업입니다. 특히 SMR 및 해상풍력 영역에서의 수주 확대 흐름과 제강사업부의 실적 안정화는 향후 주가 재평가 요인으로 기대할 수 있습니다. 향후 수주 실적, 제강사업 가동률, 글로벌 에너지 인프라 수요 추이를 지속적으로 모니터링하시는 것이 좋겠습니다. |
|
|
| < 이전글 다음글 > |