| 현대건설 |
|---|
| 전문가 | 2025-06-17 | 조회수 569 |
|
현대건설은 최근 분기 실적에서 매출과 이익 회복이 뚜렷하게 나타났습니다. 특히 건설 본업의 수익성은 고원가 현장들의 준공 효과와 해외 토목·플랜트 부문의 마진 개선에 힘입어 안정 흐름으로 돌아선 모습입니다. 또한 원전 사업에서도 불가리아, 슬로베니아, 핀란드 등 주요 프로젝트에서 수주 기대가 확대되고 있으며 소형 모듈 원전 SMR 진출도 가시화되고 있어 중장기 성장 동력으로 작용하고 있습니다.
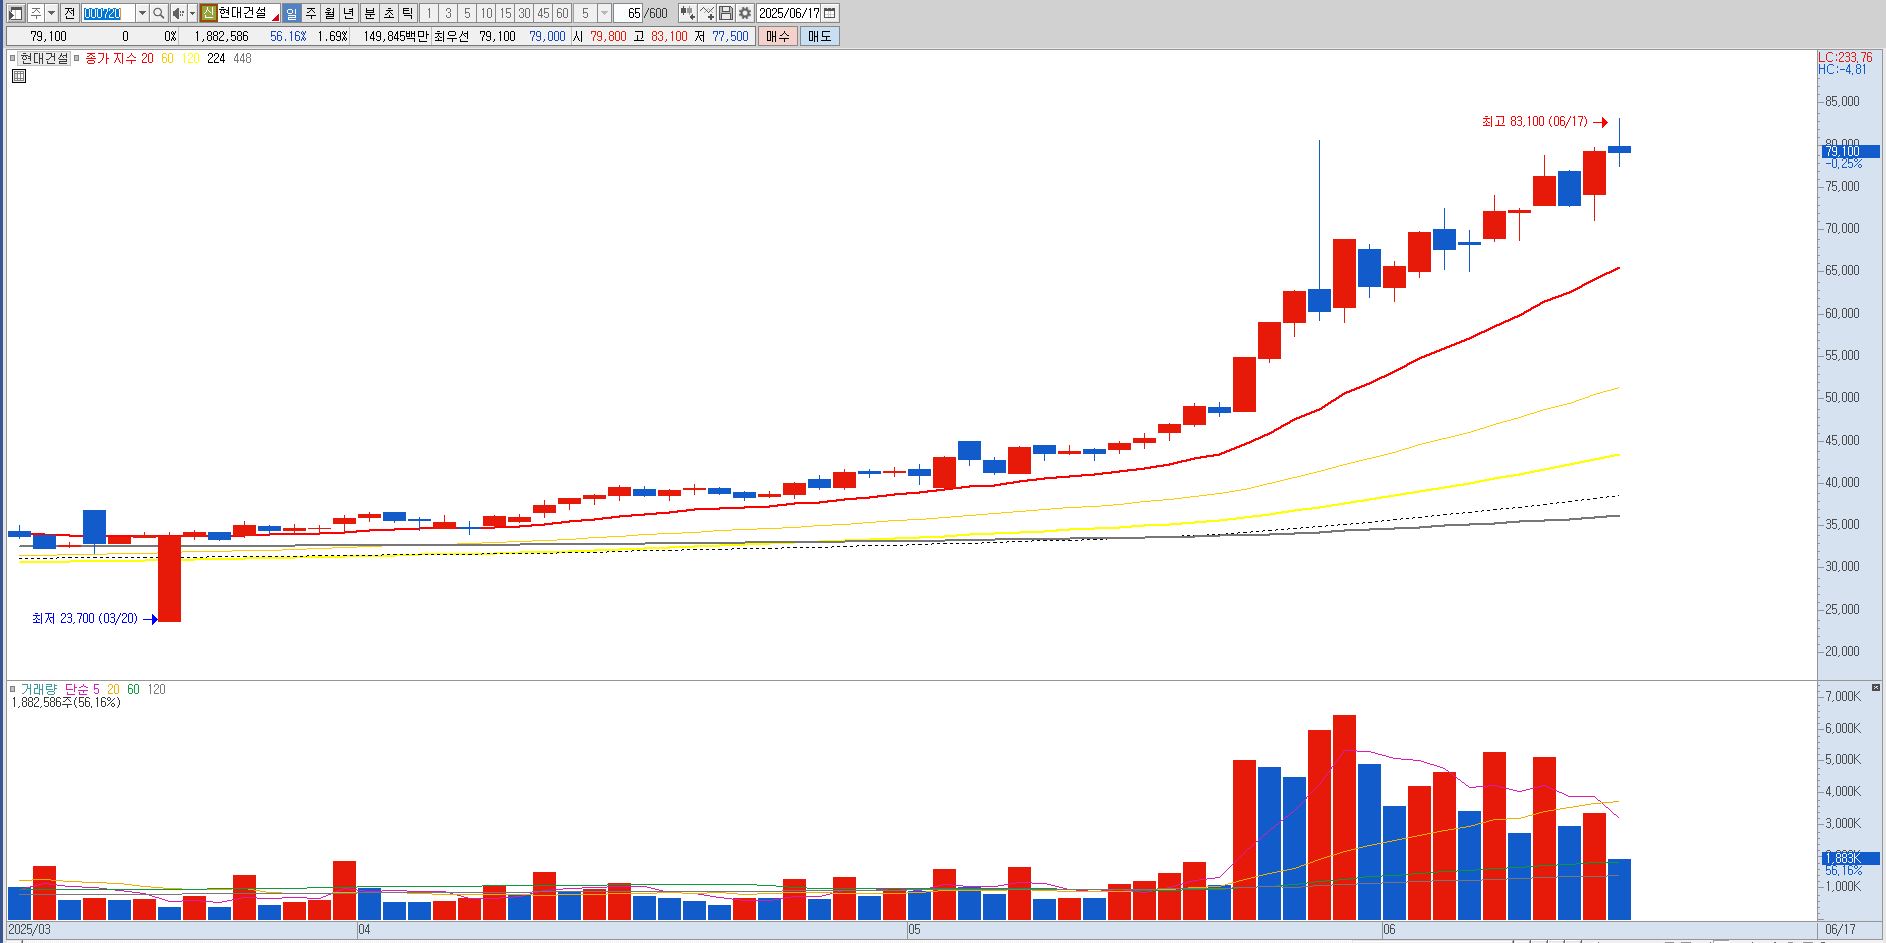
현대건설은 구조적 수익성 개선과 수주 기반 강화라는 펀더멘털이 분명하게 뒷받침되고 있습니다. 건설 경기 침체에도 불구하고 사업구조 다변화와 에너지 인프라 중심 전략 확대가 실제 성과로 이어지고 있다는 점이 긍정적입니다. 기술적으로는 60,000원 라인을 지켜주는 것이 중요하겠습니다.
종합적으로 평가하면 현대건설은 전통적인 건설 분야에서의 수익성 회복과 함께 원전 및 에너지 인프라 영역에서의 선제적 수주와 실행력을 기반으로 중장기적으로 투자 가치가 높은 종목이라 판단됩니다. 다만 글로벌 원전 시장의 정책 변화, 해외 프로젝트 리스크, 원가 관리 흐름 등을 지속적으로 관찰하시는 것이 바람직합니다. |
|
|
| < 이전글 다음글 > |