| 한전기술 |
|---|
| 전문가 | 2025-06-17 | 조회수 525 |
|
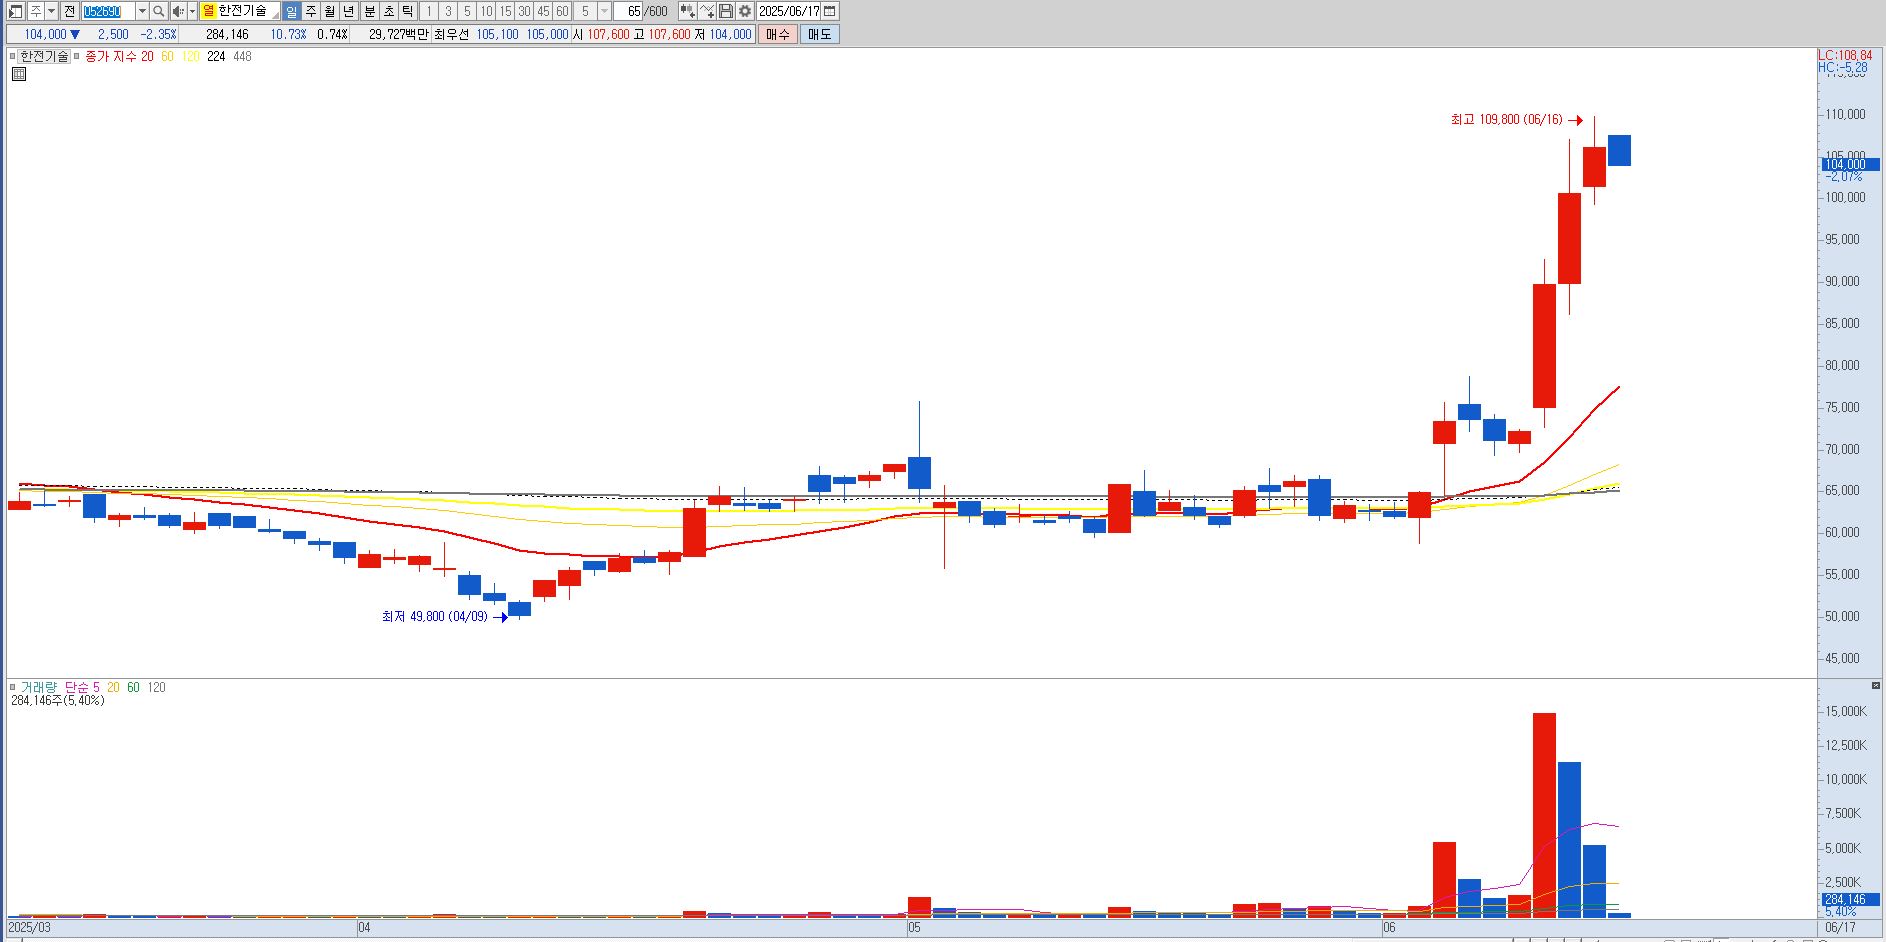
전일 브리핑 드린바와 크게 달라진 부분은 없습니다. 과열종목이라는 것을 감안해야 되겠습니다. 한전기술은 원자력 화력 신재생에너지 설계와 엔지니어링을 담당하는 한국전력공사 계열사입니다. 2025년 1분기 연결 기준 매출은 964억 원으로 전년 동기 대비 24퍼센트 감소하였고 영업이익은 11억 원 수준으로 87퍼센트 급감했으나 매출과 영업이익이 크게 위축된 이유는 원자력 부문 매출 감소와 에너지 신사업 실적 부진 등 외부 요인이 주요하게 작용했습니다.
그러나 체코 원전 프로젝트에 대한 우선협상 대상자 선정 및 UAE 바라카 4호기 상업운전 등 해외 수주 기대가 긍정적 모멘텀으로 작용하고 있습니다.단기적으로 1차 지지선은 90,000원 부근입니다. 지분 구조는 한국전력공사가 53퍼센트, 국민연금이 8퍼센트를 보유하고 있어 안정적인 지배구조이며 재무건전성은 우수한 편입니다.
중장기적으로는 글로벌 원자력 확대 흐름과 SMR 해양 부유식 소형원자로 BANDI 기술 개발, 체코 및 UAE 수주 진행 여부가 결정적인 성과 변수입니다. 단기적으로는 원전 사업 재부각 기대와 금융당국 밸류업 프로그램 수혜가 주가 상승 요인으로 작용할 수 있으며 반대로 수주 지연이나 한국전력 지분 매도 우려는 리스크로 작용할 수 있습니다. |
|
|
| < 이전글 다음글 > |