| 대주전자재료 |
|---|
| 전문가 | 2025-06-17 | 조회수 419 |
|
대주전자재료는 2025년 1분기 연결 기준 실적에서 매출이 전년 대비 약 17% 증가하는 가운데 영업이익은 다소 감소했고 순이익은 증가하는 흐름을 보였습니다. 특히 자동차 전장화와 전기차 시장 확장으로 전도성 페이스트 및 형광체 소재 수요가 견조하게 증가하고 있으며, 차세대 실리콘 복합산화물 음극재 등 신사업도 개발 중입니다.
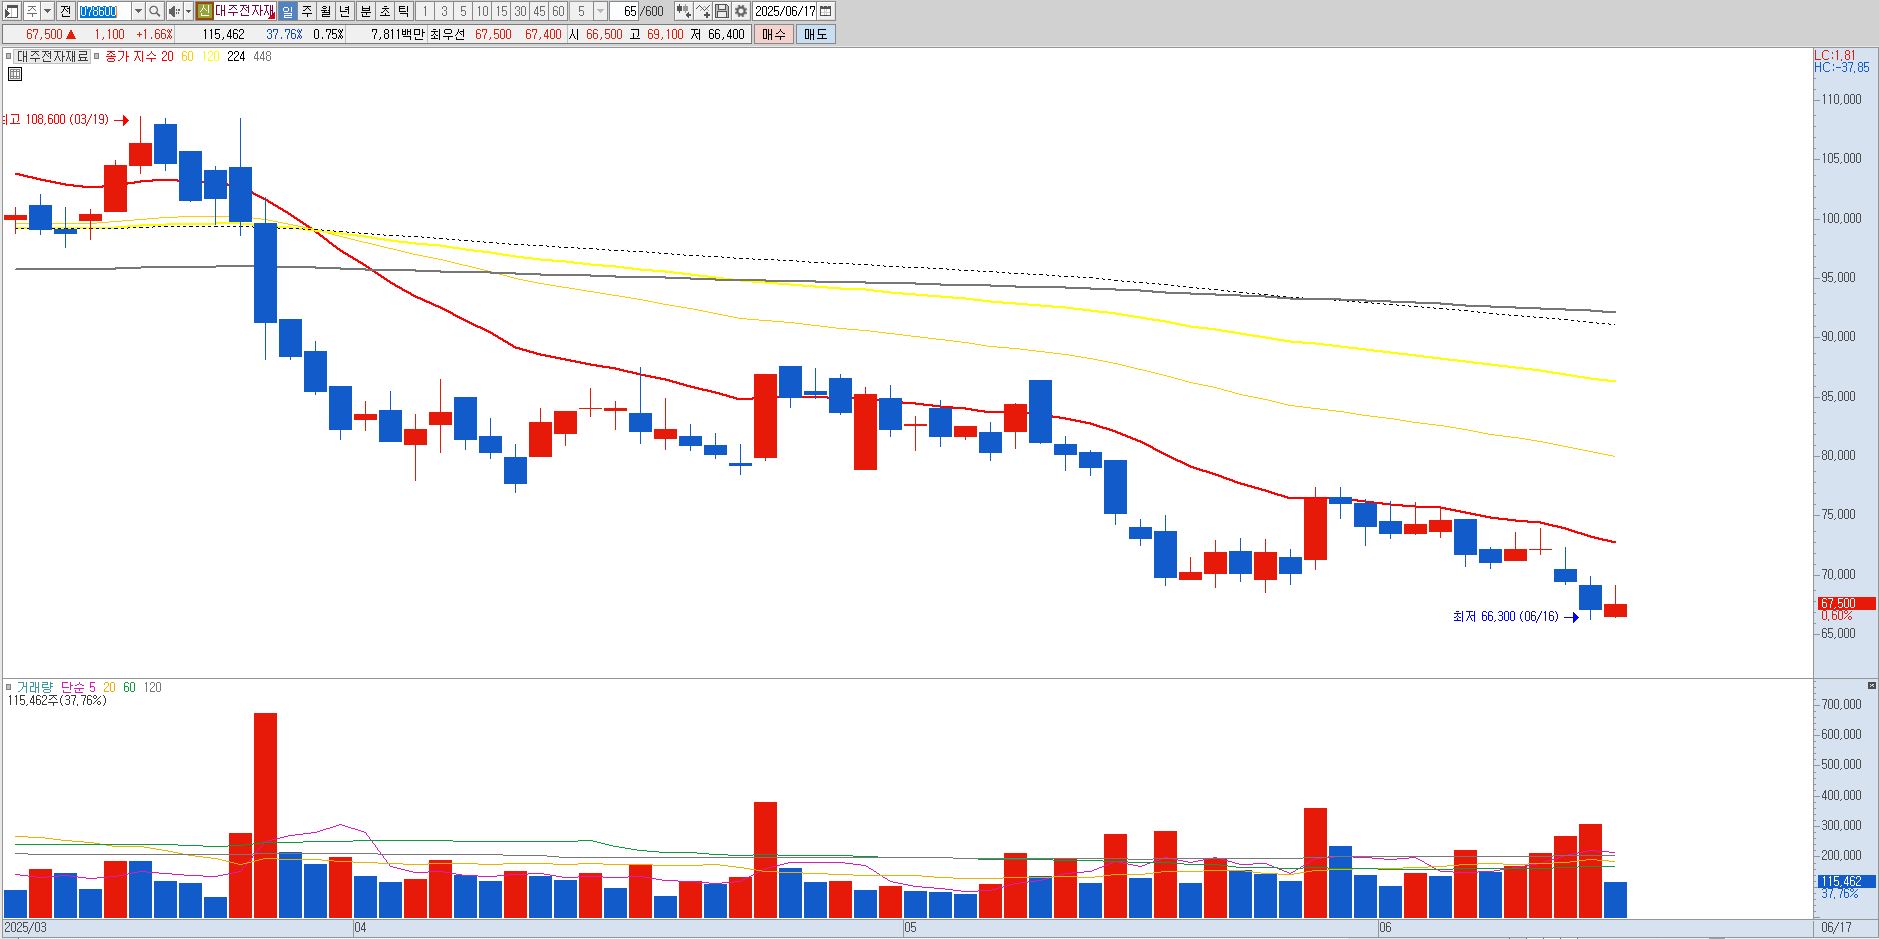
에프앤가이드 기준 증권사 평균 투자의견은 매수로 집계되며 목표주가는 약 113000원 수준입니다. 이는 전장 및 신소재 부문 수요 확장에 대한 장기 성장 기대가 반영된 결과로 보입니다. 기술적으로는 최근 주가 조정 구간에서 67500원대가 강한 지지선으로 분석되고 있으며, 이후 상승 흐름이 이어질 경우 78500원대에서 추가 지지 형성이 가능할 것으로 평가되고 있습니다.
요약하면 대주전자재료는 전장 및 EV 관련 수요 증가와 신소재 사업 확장에 따른 성장 모멘텀이 부각되고 있으며, 매수 의견과 목표주가도 긍정적입니다. 기술적 관점에서는 67500원 수준에서 지지 확인 후 78500원대에서 반등 구간을 모색할 수 있는 만큼, 해당 지지부 근처에서의 가격 반응을 면밀히 관찰하시길 권장드립니다. |
|
|
| < 이전글 다음글 > |