| 삼성전자 |
|---|
| 전문가 | 2025-06-17 | 조회수 491 |
|
삼성전자는 2025년 1분기 기준 매출과 영업이익 모두 전년 대비 소폭 증가하며 실적 회복세를 나타냈습니다. 특히 반도체 부문에서 낸드와 D램 단가 반등 조짐이 나타나고 있으며, 모바일 부문은 프리미엄 제품 중심의 견조한 수요로 수익성을 유지하고 있습니다. 또한 시스템 반도체와 파운드리 사업에서도 고부가 제품 비중이 확대되고 있어 중장기 성장 기대가 이어지고 있습니다.
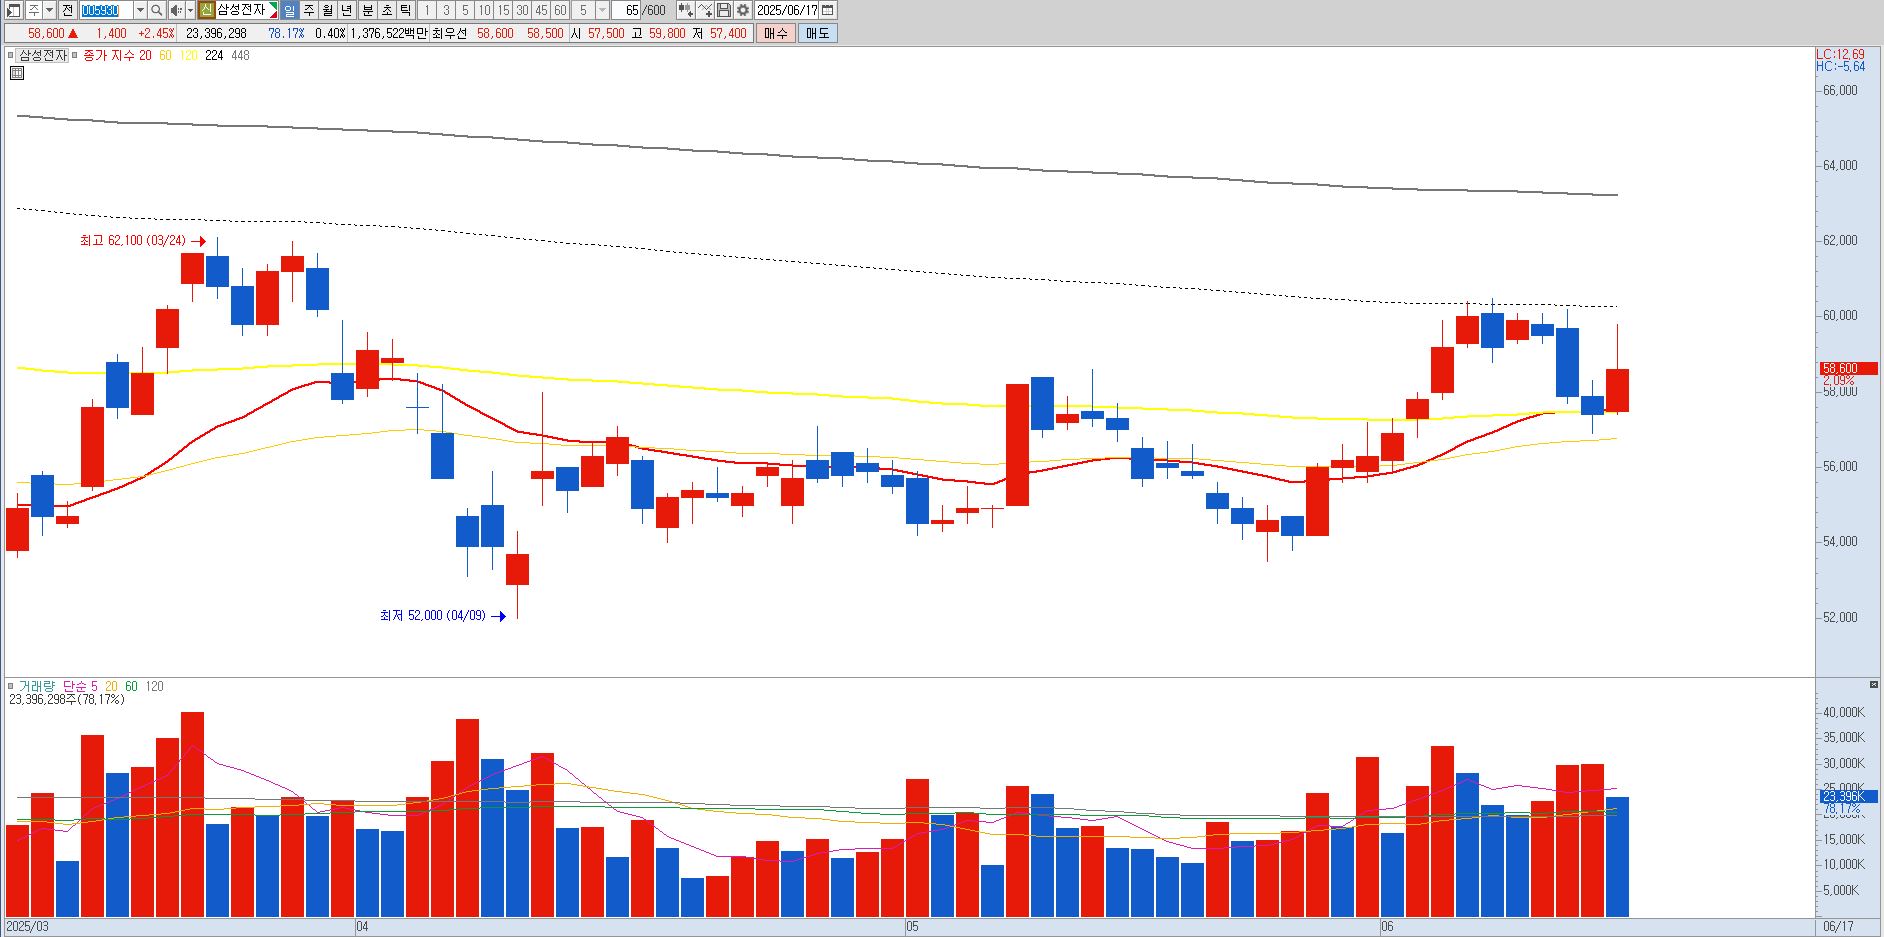
최근 AI 수요 확대에 따른 고대역폭 메모리와 고성능 서버용 반도체 수요 증가가 반도체 업황 개선의 핵심 동력으로 작용하고 있으며, 삼성전자는 차세대 HBM 공급 확대와 파운드리 수율 안정화에 집중하고 있습니다. 기술적으로는 단기 지지라인으로 20일 이동평균선이 위치한 65000원대 초반, 중기 지지선으로는 60일선인 60000원대 후반이 주요 구간으로 작용할 수 있습니다.
최근 주가 흐름은 이 구간에서 지지를 받은 후 반등을 시도하는 모습으로 해석됩니다. 종합적으로 삼성전자는 반도체 업황 회복과 AI 중심의 수요 증가, 프리미엄 제품군 중심의 매출 안정성이 긍정적인 요인으로 작용하고 있으며, 기술적 지지 구간을 기반으로 우상향 추세를 점검해 나갈 필요가 있습니다. |
|
|
| < 이전글 다음글 > |