| 이수페타시스 |
|---|
| 전문가 | 2025-06-12 | 조회수 475 |
|
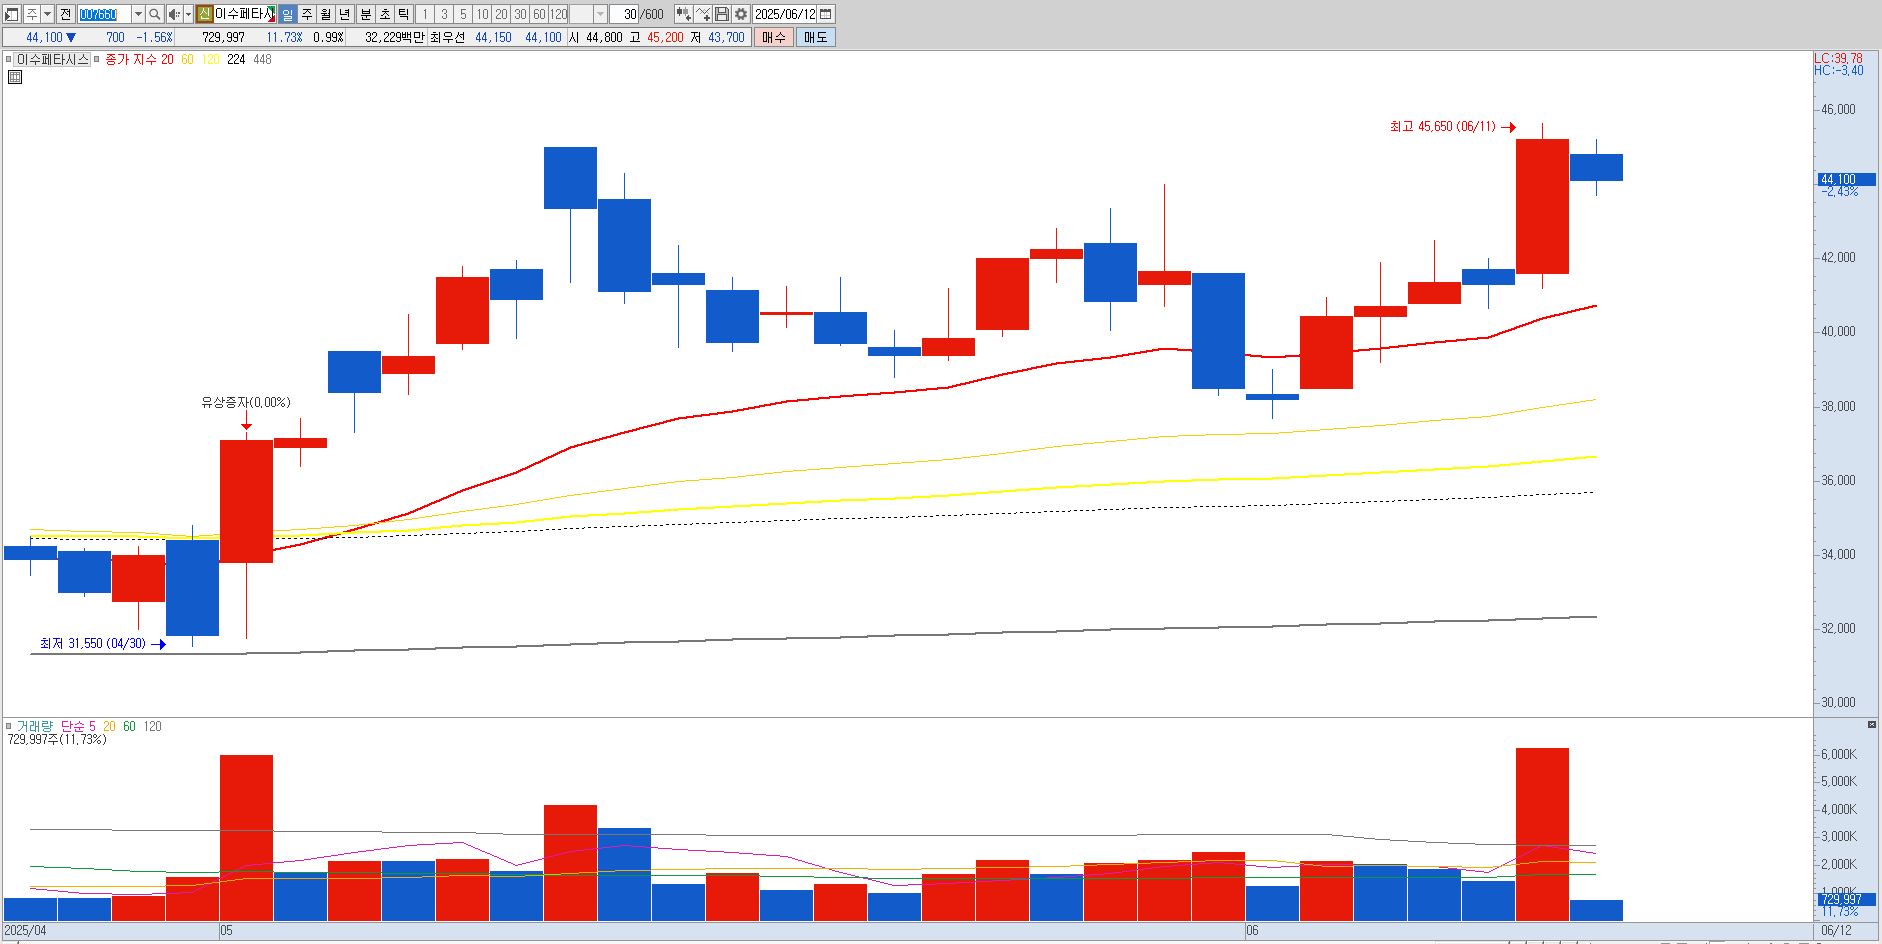
인쇄회로기판(PCB) 전문 제조업체로 PCB제품의 주요 전방시장으로는 서버 시장(하이퍼스케일 데이터센터), AI가속기 시장, 네트워크 인프라 시장 등이 있습니다. AI가속기 시장에서 글로벌 빅테크 기업인 G사와 N사를 주요 고객으로 두고 있으며, 고객사의 주력 모델에 대한 수요와 차기모델 양산 물량에 선제적으로 대응하기 위해 노력중에 있습니다. 항공우주산업 및 방위산업관련 품질 인증인 AS9100, NADCAP을 획득한 바 있습니다.이수페타시스는 AI 서버용 고다층 PCB 수요 증가에 따라 실적이 급등했으나, 현재 주가는 향후 실적 기대치를 상당 부분 선반영한 상황입니다. 2023년 영업이익 1,000억 원대에서 2024년 약 1,400억 원까지 성장할 전망이나, 이는 엔비디아 등 고객사의 일시적 증설 수요에 기인한 것이며, 2025년 이후 성장세는 둔화될 가능성이 큽니다.
중소형 IT 부품주 대비 고평가 구간에 진입했습니다. AI 인프라 투자에 대한 과열 기대감이 일부 꺾이기 시작했고, 관련 종목 조정 시 동반 하락 리스크 존재합니다. 최근 단기 반등에 따른 조정이 나올 수 밖에 없는 구간이기에 매도하여 정책수혜 기대감 높은쪽으로 교체매매가 필요합니다. |
|
|
| < 이전글 다음글 > |