| 포스코퓨쳐엠 |
|---|
| 전문가 | 2025-06-11 | 조회수 470 |
|
포스코그룹 계열의 내화물 제조에서 시공까지 일관체제를 갖춘 종합노재 전문업체로 이차전지 소재인 음극재와 양극재사업으로 종합 에너지소재 기업입니다. 내화물사업(내화물 제조 및 산업용로재 정비), 라임화성사업(생석회 제조, 화성공장 위탁운영 및 화성품 판매), 에너지소재사업(음극재, 양극재 제조 및 판매)으로 사업을 구분할 수 있습니다.
2030년까지 양극재 100만 톤 생산을 목표로 글로벌 수주와 설비 투자를 확대하고 있습니다. 최근 연간 매출은 4.76조 원, 영업이익은 359억 원을 기록했으며, 순이익은 흑자 전환에 성공했지만 여전히 순이익률과 재무 안정성 측면에서는 개선 여지가 있습니다.
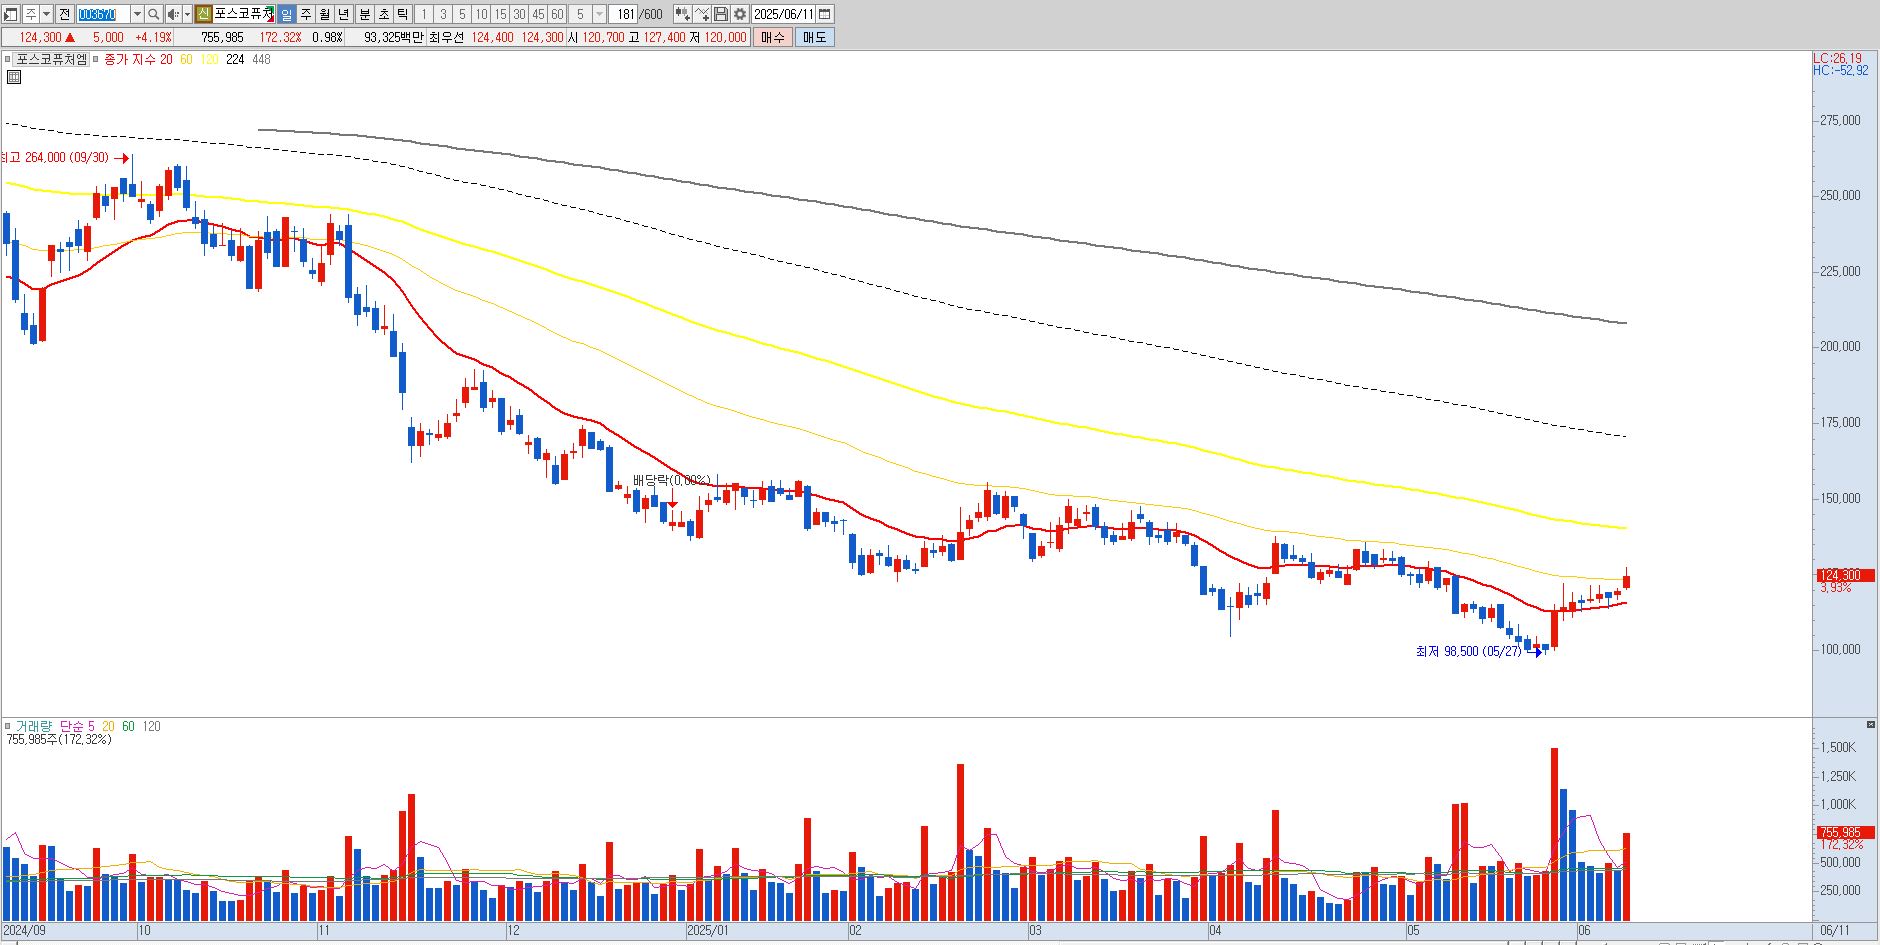
기술적으로는 이동평균선 정배열, RSI·MACD 등 주요 지표가 매수 우위를 나타내며 긍정적 흐름을 보이고 있습니다. 현재 주가는 과열권에 진입한 만큼 단기 조정 가능성을 염두에 둘 필요가 있으며, 1차 지지라인은 114,500원, 추가 하락 시 2차 지지라인은 100,100원~100,000원 구간으로 예상됩니다. |
|
|
| < 이전글 다음글 > |