| 밀리의서재 |
|---|
| 전문가 | 2025-04-07 | 조회수 428 |
|
KT그룹 계열의 전자책 플랫폼업체이며, 전자책을 포함한 도서 IP 기반의 다양한 콘텐츠 정기구독 서비스를 개발, 운영, 판매 하는 활동을 영위하고 있습니다. 약 18만권의 전자책을 무제한으로 읽을 수 있는 '전자책 정기구독' 상품과 전자책 정기구독 상품에 추가로 2개월마다 한 번씩 종이책을 배송 받을 수 있는 '종이책+전자책 정기구독' 상품을 판매하고 있으며, 매출 대부분은 전자책 정기구독 상품에서 발생되고 있습니다.
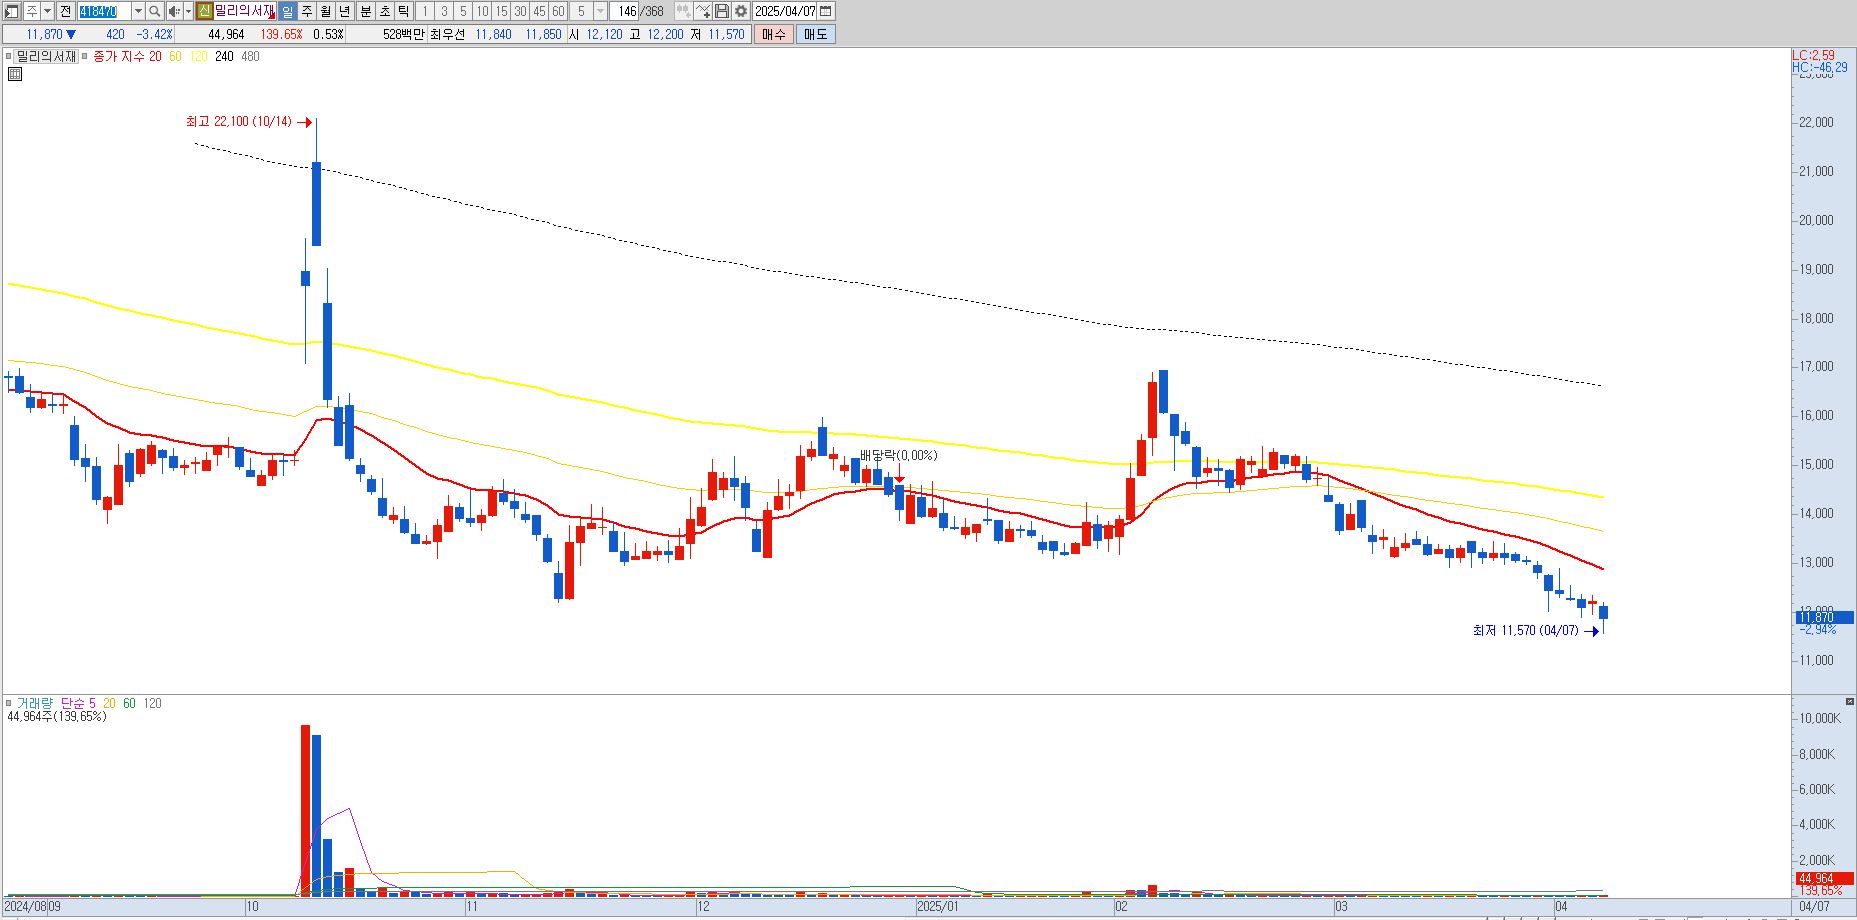
동사는 한강 작가님 노벨문학상을 수상하면서 작년 10월 주가가 22,000원까지 반등을 했지만 이후, 재료 소멸과 시장 관심권에서 멀어지면서 주가가 계속해서 하락하는 추세입니다. 아쉬운 부분은 작년 최대 매출액과 영업이익을 달성하였지만 주가에는 반영되지 않고 있다는 점입니다. 회사 차원에서도 브랜드 제고를 위해 KT밀리의서재로 상호변경할 예정이며, 2월 국내 자산운용사인 서울에셋매니지먼트가 주주환원책 강화를 요구하는 주주제안을 발송하였기에 회사도 적극적으로 부응해준다면 하락을 멈추고 반등을 시도할 것으로 보입니다.
향 후 챙겨볼 사항은 회사의 외형성장과 함께 이익성도 증가되는지에 대해 모니터링이 필요하겠으며, 주주환정책도 챙겨봐야 되겠습니다. 단기적으로 중요한 지지라인은 11,000원으로 보이며 반등시마다 현금을 확보해 나가는 것이 중요하겠습니다. |
|
|
| < 이전글 다음글 > |