| 삼성전자 |
|---|
| 전문가 | 2025-03-25 | 조회수 471 |
|
삼성그룹 계열의 세계적 경쟁력을 보유한 전자 업체입니다. DX 사업부문(TV, 모니터, 냉장고, 세탁기, 에어컨, HHP, 네트워크시스템, 컴퓨터 등), DS 사업부문(DRAM, NAND Flash, 모바일AP 등), SDC(중소형 OLED 디스플레이 패널 등), Harman 사업부문(디지털 콕핏, 카오디오, 포터블 스피커 등) 등의 총괄사업으로 나누어 독립 경영 중에 있습니다.
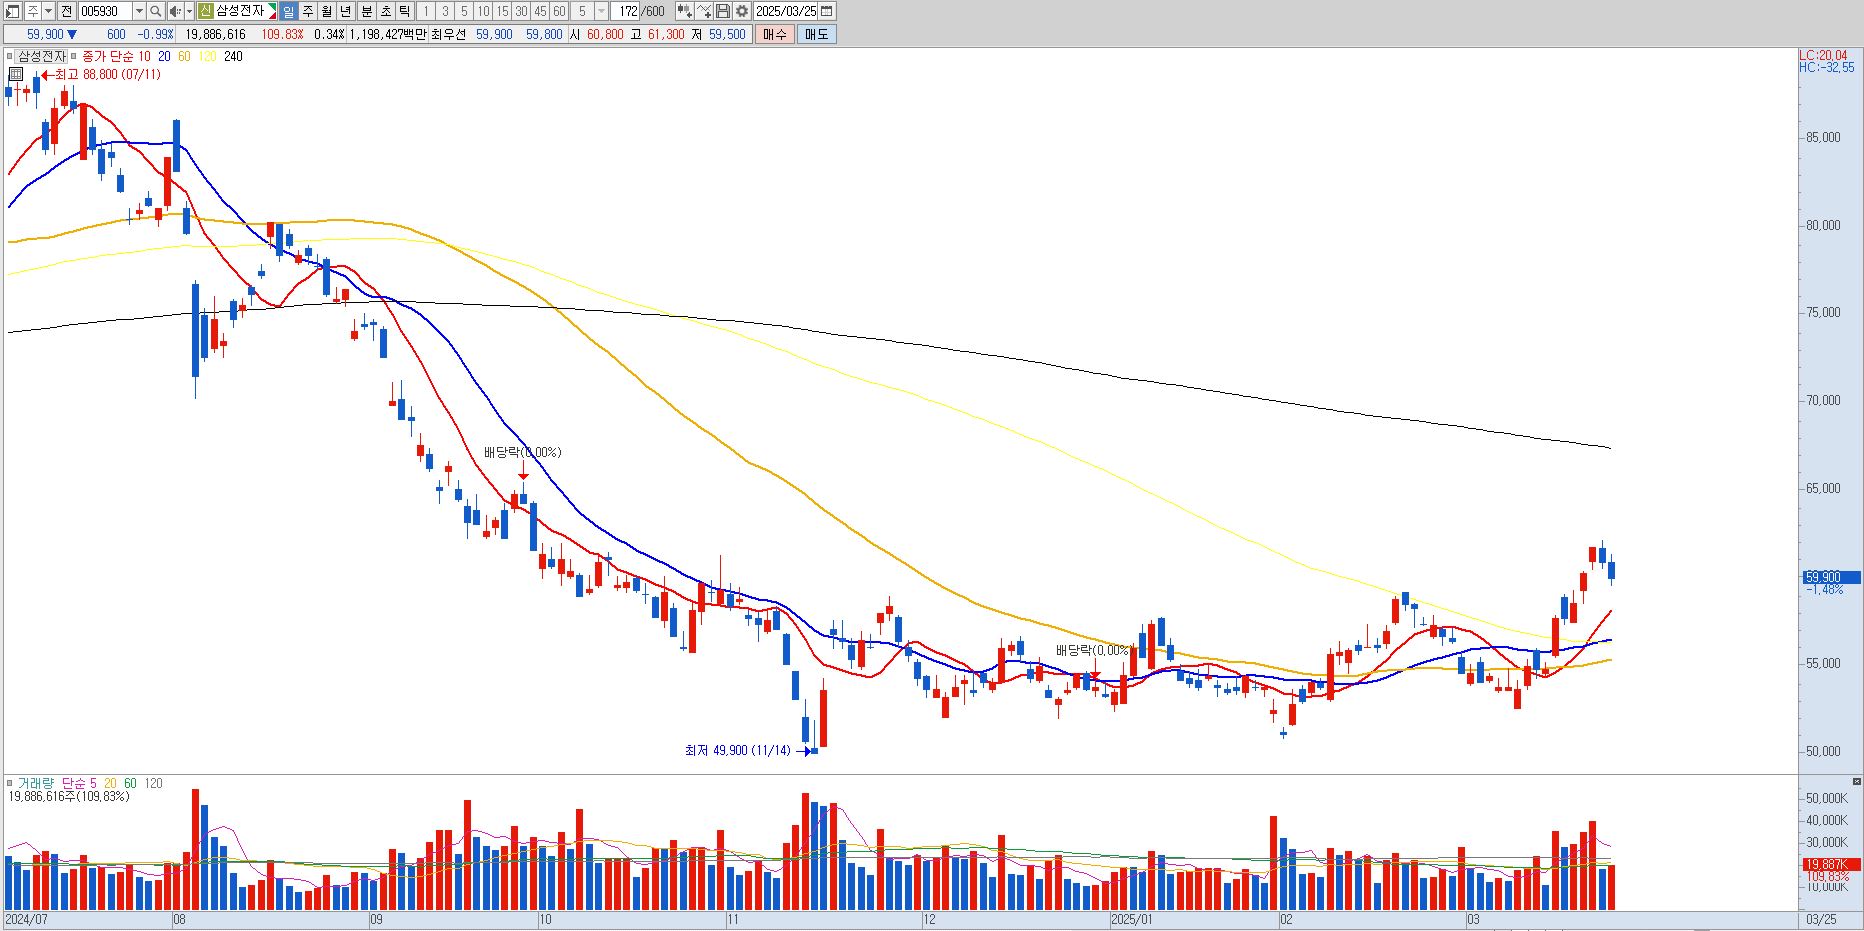
최근 나스닥에서도 엔비디아(AI가속기), 테슬라(자율주행, 로봇, 전기차 등), 메타(생성형AI 등), 알파벳(구글 등), 팔란티어(AI소프트웨어) 등과 같은 기술주와 Magnificent7 기업들이 주가 반등을 시도하고 있습니다. 최근 흐름도 가격조정과 기간 조정을 마치고 상승 추세를 돌리려고 하는 초입에 있습니다.
삼성전자는 그 동안 AI가속기 글로벌 1등 기업인 엔비디아에 HBM을 공급하지 못해 SK하이닉스와 비교하여 주가 상승률도 덜 했고, 주가 하락 폭은 더 컸었습니다. 최근에는 유의미한 이야기가 다시 흘러나오고 있습니다. 엔비디아에 HBM3E를 비롯하여 차후 HBM4까지 납품할 확률이 높아지고 있다라는 것이었고 2번 째로는 범용 메모리반도체에 대한 가격이 2분기부터 반등할 것이라고 전망되기 때문입니다. 엔비디아향 납품은 주가를 리레이팅 시키기에 훌륭한 모멘텀이 될 것이고 반도체 산업군은 시클리컬한 산업이기에 반도체 가격이 중요한데 상승 싸이클에서 반도체 기업이 큰 수익을 거둘 수 있기 때문에 그러한 시기가 곧 도래할 것으로 전망됩니다.
최근 주가 흐름도 작년 11월부터 만들어진 박스권을 돌파하였는데 이는 전술한 내용에 대한 기대감이 주가에 프라이싱되고 있습니다. 지금부터 2가지 중요 이슈가 긍정적으로 진행된다면 기술적으로 67,500원까지 열려 있으며, 실적 성장세까지도 가파르게 나와준다면 주가는 더 높이도 올라갈 수 있을 것입니다. 하지만 국내 시가총액 1등 기업이기에 무거울 수 있다른 것도 감안하면서 대응해야되겠습니다. 55,000원 라인은 중요하게 지켜줘야되는 자리라는 것도 참고해야 되겠습니다. |
|
|
| < 이전글 다음글 > |