| 피에스케이홀딩스 |
|---|
| 전문가 | 2025-03-19 | 조회수 463 |
|
기존 피에스케이가 반도체 전공정 장비 사업부문을 인적분할함에 따라 변경상장된 업체입니다. 반도체 후공정 장비 사업을 주요 사업으로 영위하며, 반도체 후공정 Packaging 분야(WLP/FOWLP/FOPLP)에 Descum, Reflow 장비를 납품/양산하고 있습니다.
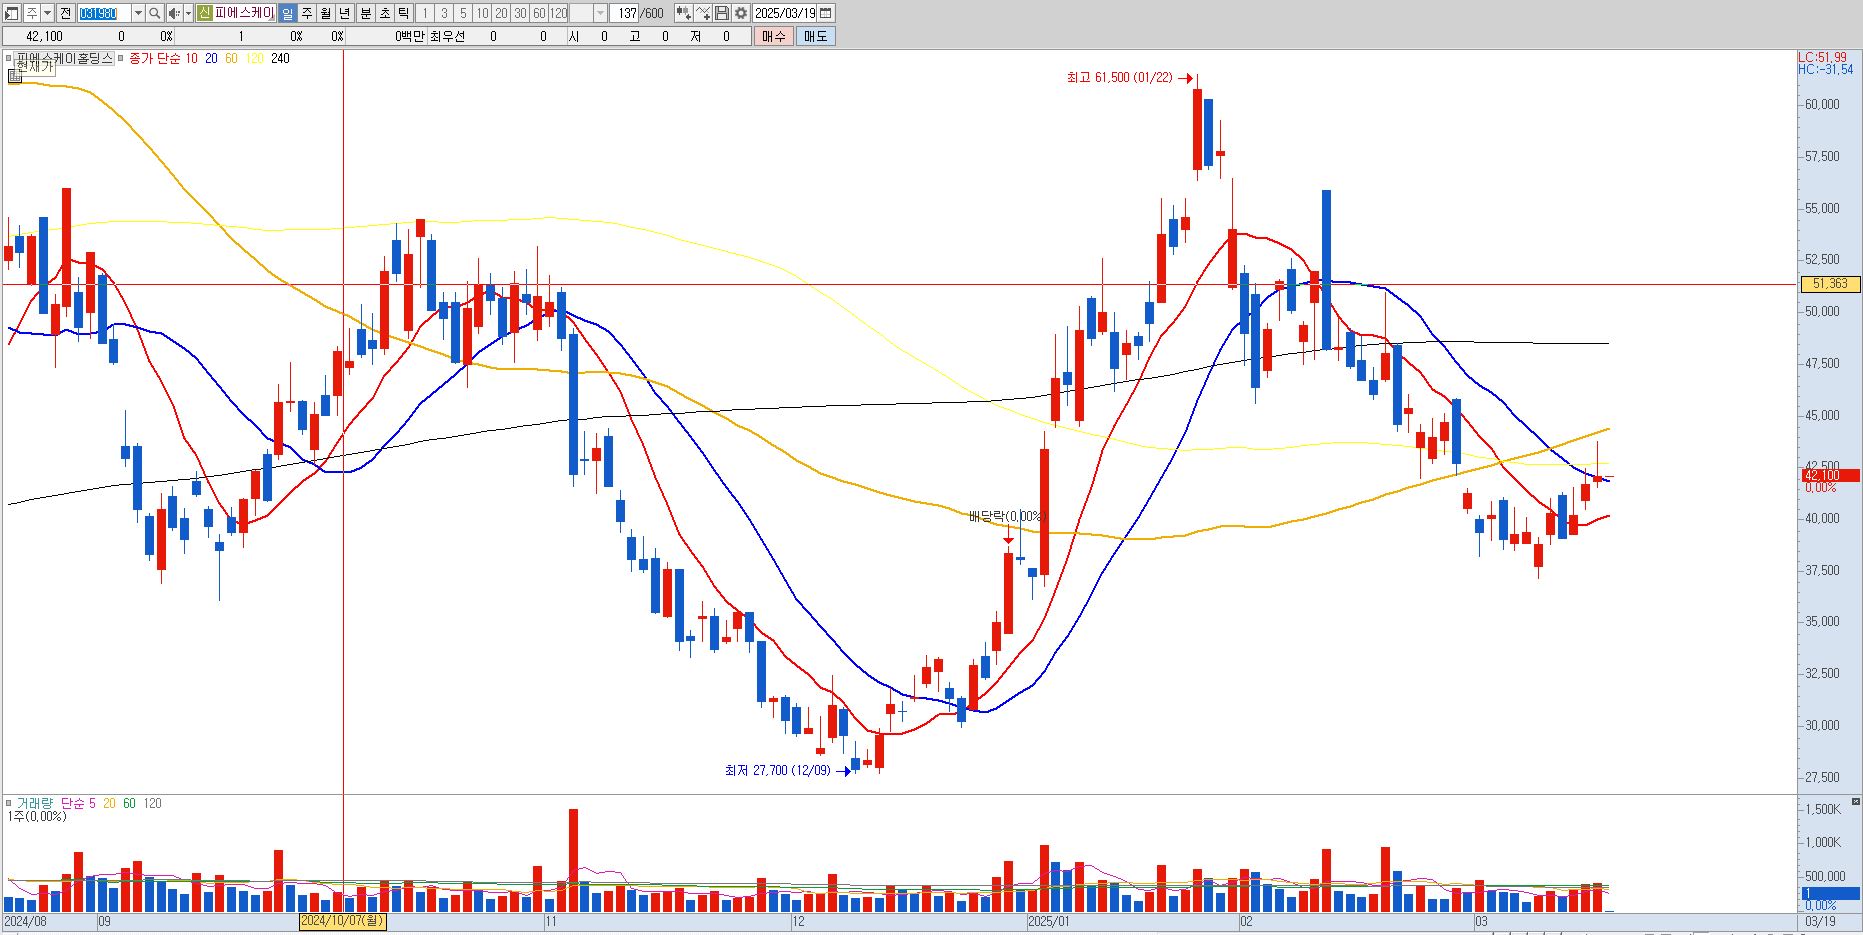
동사는 작년 4Q 매출액 978억 (컨센서스 +27% 상회) , 영업이익 431억 (컨센서스 +45% 상회)을 기록하였으며 SK하이닉스 , 삼성전자, TSMC를 고객사로 두고 있기 HBM 관련주로 분류됩니다. 반도체 생산 과정에서 나오는 불순물을 처리하는 디스컴 장비를 공급하고 있습니다. 올 초 61,500원까지 상승했던 이유는 호실적이 기반이 되었는데 최근 엔비디아가 주가 조정을 받으면서 SK하이닉스와 마찬가지로 가격 조정을 받고 있습니다. 주식이라는 것이 실적이 좋다고만하여 올라가는 것이 아니기 때문에 미래에도 계속 성장할 것이라는 기대감이 필요한데 이번 주에 진행되는 GTC에서 새로운 이슈거리가 나오고 그로 인해 동사가 밸류체인으로 들어간다면 주가는 다시 반등이 나와줄 수 있을 것입니다. 동사의 올해 밸류는 9배로 업종 대비 편하다는 것은 사실이지만 직전 고점을 뚫고 주가가 지속적으로 올라가기 위해서는 새로운 트리거가 필요한 상황이기도 합니다. 기술적으로 37,500원 지지 받는 것이 중요하며 상방은 직전 고점인 52,500원 부근부터는 비중 축소하면서 정리하는 것이 중요하겠습니다. |
|
|
| < 이전글 다음글 > |