| 한화오션 |
|---|
| 전문가 | 2025-03-18 | 조회수 542 |
|
LNG선과 해양플랜트 부문에서 높은 경쟁력을 보유한 조선업체입니다. LNG선, 유조선, 컨테이너선, LPG선 등 각종 선박과 FPSO, RIG, 고정식 플랫폼 등 해양제품, 잠수함, 구축함, 구난함, 경비함 등 특수선 건조 사업을 영위하고 있습니다.
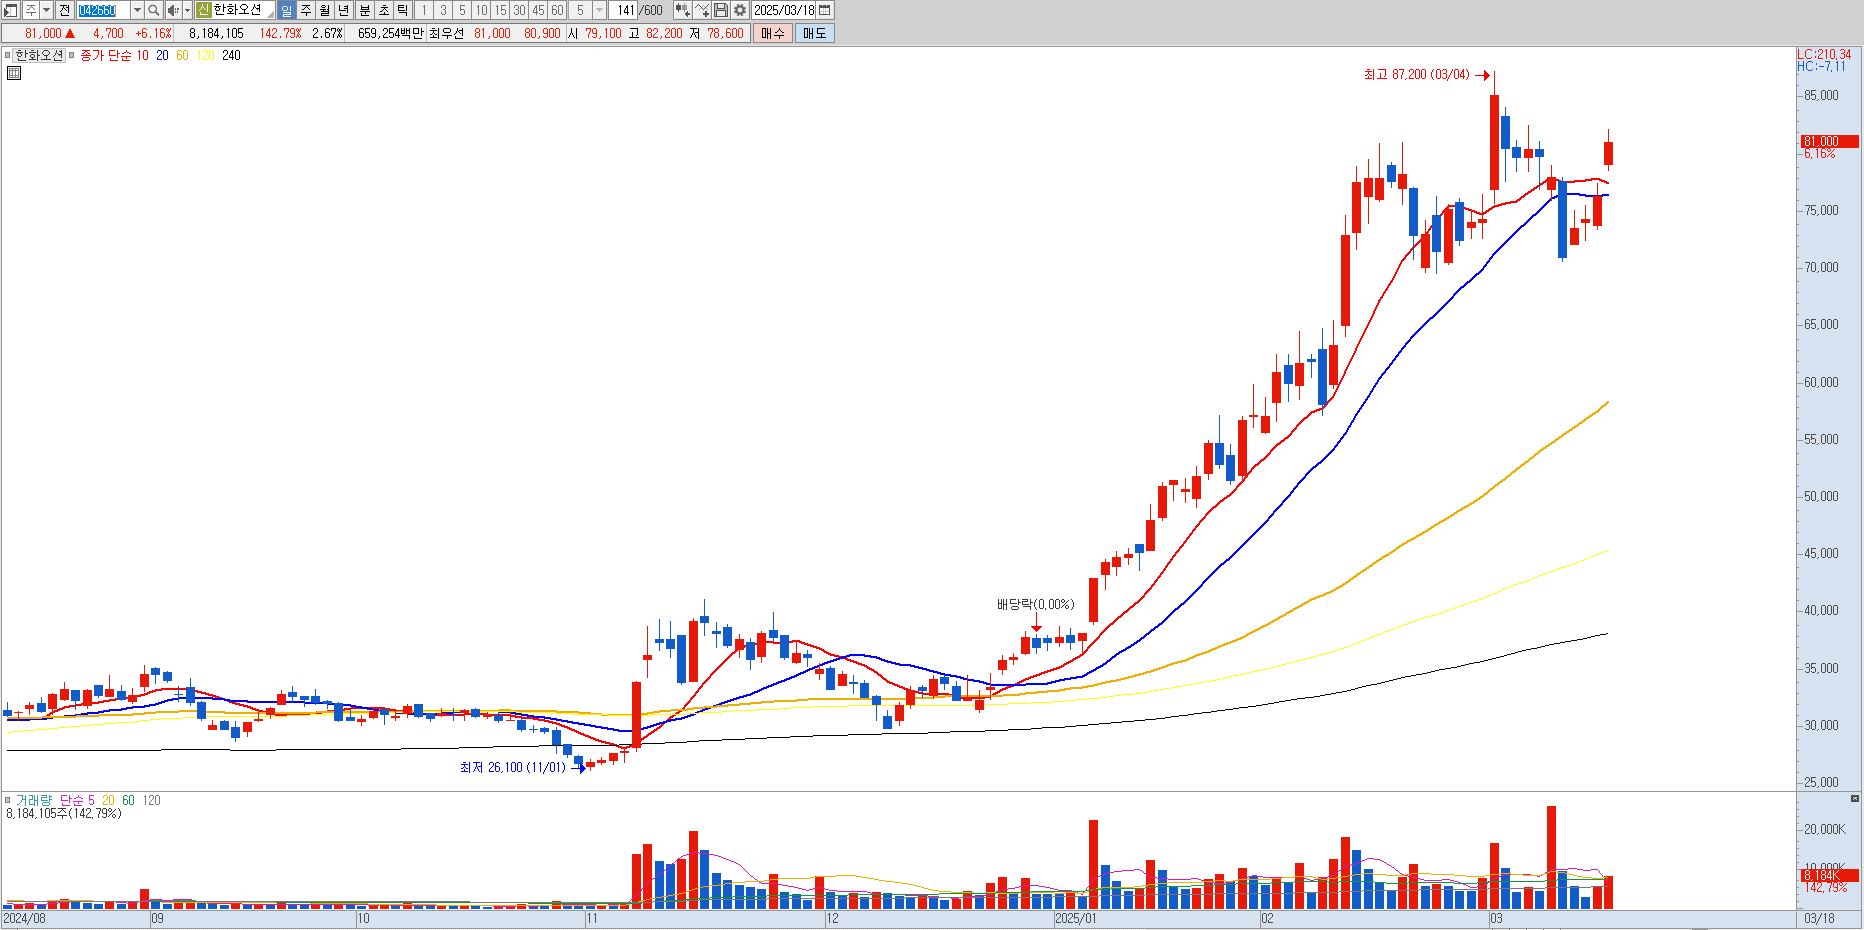
증권사 리포트를 보면 목표주가 최대치는 NH투자증권에서 나온 90,000원입니다. 평균적으로 60,000~70,000원 부근인데 2월 초 이후로 목표주가 상향된 리포트는 1건을 제외하고는 없는 상황입니다. 그러면서도 한국투자증권에서 한화오션과 HD현대중공업의 주가에 대해 고평가 분석에 대한 내용이 나오기도 했습니다. 트럼프 대통령이 중국을 견제하기 위해 한국의 군함/함정 러브콜이 이어지기는 하지만 실제 회사 숫자로 찍히기까지는 상당시간이 걸릴 것으로 전망되며 한화오션은 올해 실적 기준으로 밸류는 55.5배로 타 조선사(HD현대중공업, 30배, 삼성중공업 26배 등) 대비해서 고평가 되어있습니다. 주가도 2개월 동안 2배 가까이 상승했기 때문에 피로도 누적이 생기면서 상방이 갇혀질 것으로 판단됩니다.
동사는 시장에서 비싼 밸류에 대해 정당성을 입증하기 위해서는 밸류에 대한 부담감을 낮춰줄 수 있는 높은 수주잔고를 보여주여야 하며, 최근 만들어진 미국발 군함&함정을 수주 받아 필리조선소에서 MRO와 신규 선박 건조로 실적 예상치를 높여 나가야 합니다. 대부분 수익구간에 있을텐데 비중 축소를 통한 수익관리를 먼저 해놓고 나머지 물량으로만 대응하는 것이 바람직하겠습니다. 동일한 시간, 동일한 자본으로 투자한다고 했을 때 동사가 다시 신고가를 돌파하기에 시간이 필요하며 3월 이후 재개되는 공매도로 인해서 고평가주들은 조정을 쎄게 받을 수 있다는 것도 반드시 양지하셔야 되겠습니다. |
|
|
| < 이전글 다음글 > |