| 한화솔루션 |
|---|
| 전문가 | 2025-03-12 | 조회수 459 |
|
주가가 2022년 이후 계속 우하향했던 이유는 태양광 사업부의 부진 때문이었는데 중국산 저가 공세로 인해 수익성이 악화되다보니 주가도 부진을 면치 못하였습니다. 하지만 분위기가 달라지기 시작하였는데 2가지 이유가 있습니다.
첫째, 트럼프 대통령이 좋게 보지 않는 신재생 에너지 업종과 관련되어 있지만 태양광 섹터에 대해서는 긍정적인 시각을 가지고 있기 때문이고 두번째 수익성 저하에 따른 중국 기업들이 도태되고 있기 때문입니다. 지난 2월 10일부터 중국 국가발전개혁위원회(NDRC)가 현지 재생에너지 사업에 제공하는보조금 축소를 발표하면서 태양광 구조조정이 본격화됐고 중국 셀·모듈 제조업체의 내수 시장이 위축되는 동시에 Tier 2~3 업체들의 구조조정이 가속화될 전망이기 때문입니다.
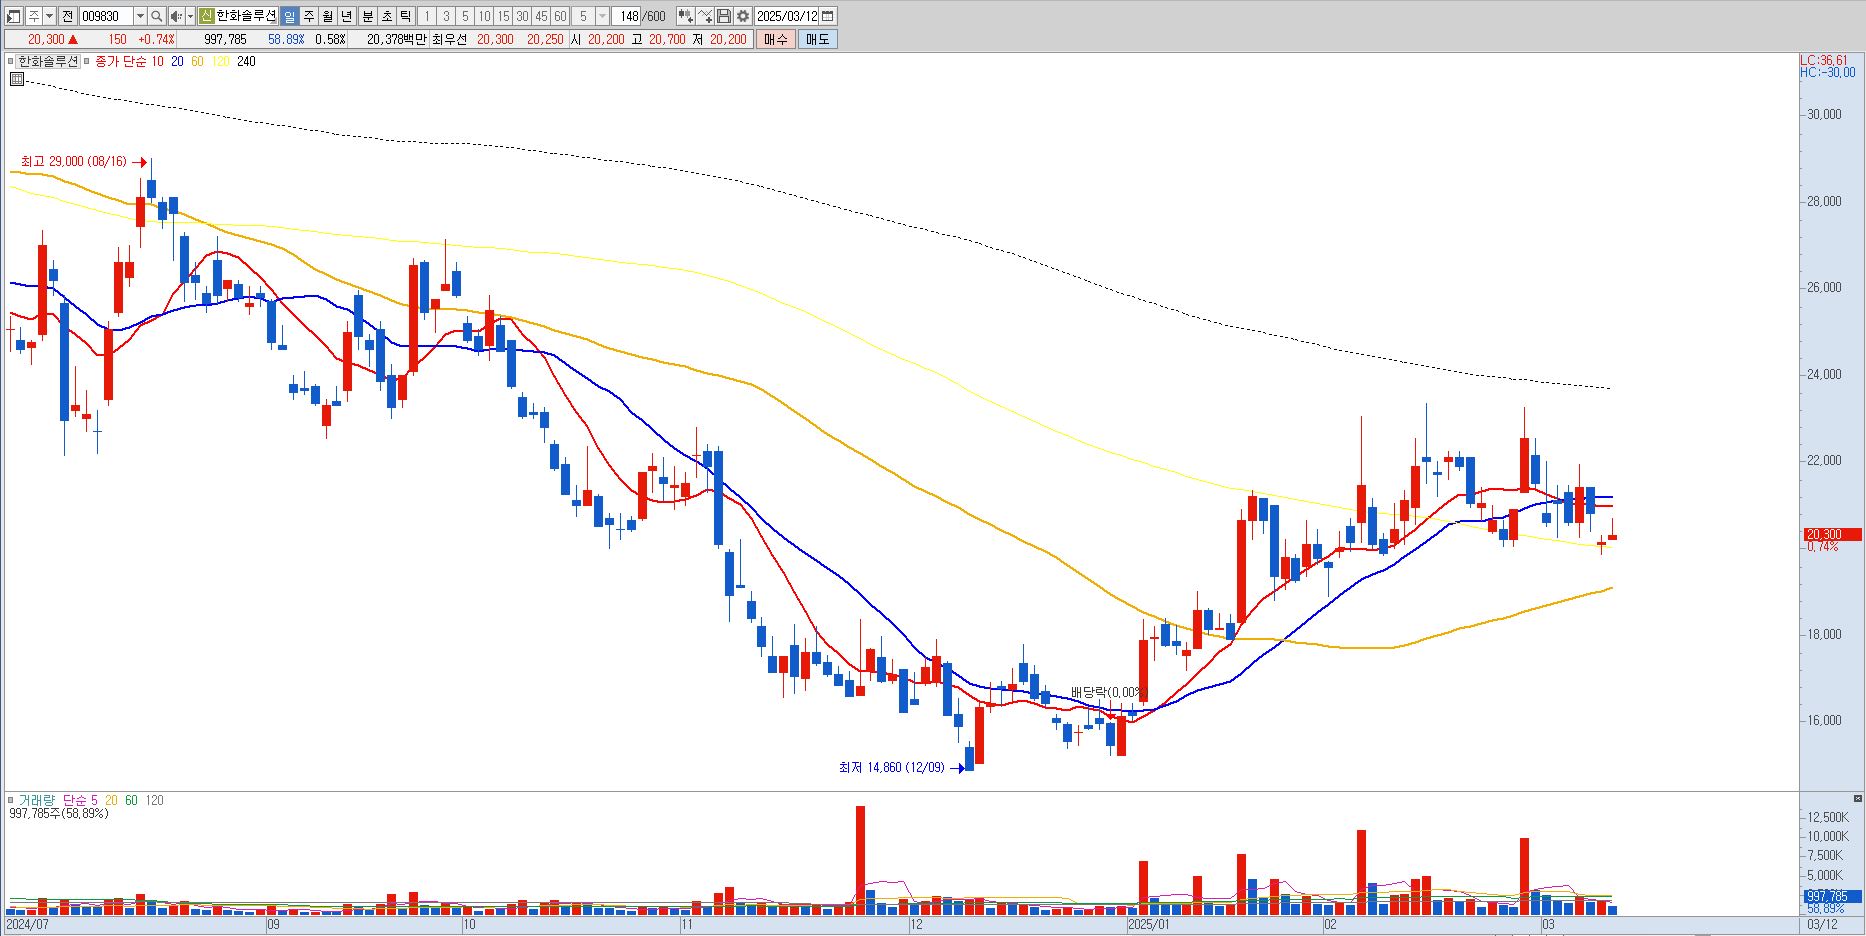
기술적으로는 최근에 만들어진 저점과 고점의 중심가격인 19,000원 부근을 지지받는게 중요하며 업황이 개선됨에 따라 우상향 추세가 계속 이어질 것으로 전망됩니다. 작년에 적자였던 동사는 흑자 전환되면서 실적이 턴 어라운드 될 것으로 전망됩니다.
위 내용은 지난 3월 6일에 작성한 내용이고 전략도 바뀐 부분은 없습니다. 주가는 작년 12월 바닥을 찍고 저점 대비해서 40% 상승했기 때문에 건강한 조정을 받고 있고 120일 이평선에서 주가도 지지받고 있습니다. 태양광에 대한 기대감은 아직 유효하며 19,000원 크게 이탈하지 않으면 재차 반등 추세를 만들어 갈 것입니다. 동사의 경우에는 미국 현지에 공장도 가지고 있기에 관세에서도 영향을 덜 받는 기업입니다. 상단은 24,000원 부근까지 열려있습니다. |
|
|
| < 이전글 다음글 > |