| 지슨 |
|---|
| 전문가 | 2026-10-07 | 조회수 833 |
|
지슨은 무선 주파수 분석 원천 기술을 바탕으로 상시형 무선도청 탐지 시스템, 무선 백도어 해킹 탐지 시스템, 불법촬영 탐지 시스템 등을 개발 및 공급하는 융합 보안 하드웨어 솔루션 전문 기업입니다. 사업 부문은 정부 부처와 공공기관의 회의실 및 집무실을 방어하는 상시형 도청 탐지 사업부, 데이터센터와 주요 기반시설을 무선 침투로부터 보호하는 무선 백도어 방어 사업부, 공공 다중이용시설의 불법 카메라를 적발하는 탐지 장비 사업부, 그리고 기공급 장비의 유지보수 부문으로 구성되어 있습니다. 동사의 주가 리레이팅을 가로막는 가장 본질적인 문제는 공공 조달 및 B2G 예산 집행에 과도하게 치우친 전사 매출 구조와 민간 B2B 시장 확장의 정체입니다.
매출의 절대 다수가 국가 핵심 기관이나 공공 영역의 연간 보안 설비 예산에 편중되어 있어, 정부의 긴축 재정 기조나 예산 삭감 이슈가 발생할 때마다 신규 장비 도입 지연과 직결되어 분기별 실적 편차가 매우 크게 나타납니다. 대기업 데이터센터나 민간 업무용 빌딩으로의 무선 보안 솔루션 보급을 적극적으로 시도하고 있으나, 소프트웨어 보안 대비 하드웨어 센서 설치에 수반되는 고비용 부담으로 인해 민간 침투 속도가 시장의 기대치를 크게 밑돌고 있습니다.
실적 체력 측면에서도 연구개발비 선투입과 인건비 부담으로 인한 만성적인 영업적자 기조와 낮은 회수율이 지속되고 있습니다. 센서 부품 국산화와 광대역 주파수 분석 기술 고도화를 위해 지속적인 경상 연구개발 비용이 지출되고 있으나, 연간 전사 매출 규모 자체가 100억 원대 초중반 박스권에 갇혀 있어 고정비 부담을 온전히 극복하지 못하고 있습니다. 수주 산업 특성상 상반기 비수기와 하반기 결산 밀어내기 구조가 반복되면서 연중 누적되는 영업손실로 인해 기초 체력이 취약한 흐름을 보입니다.
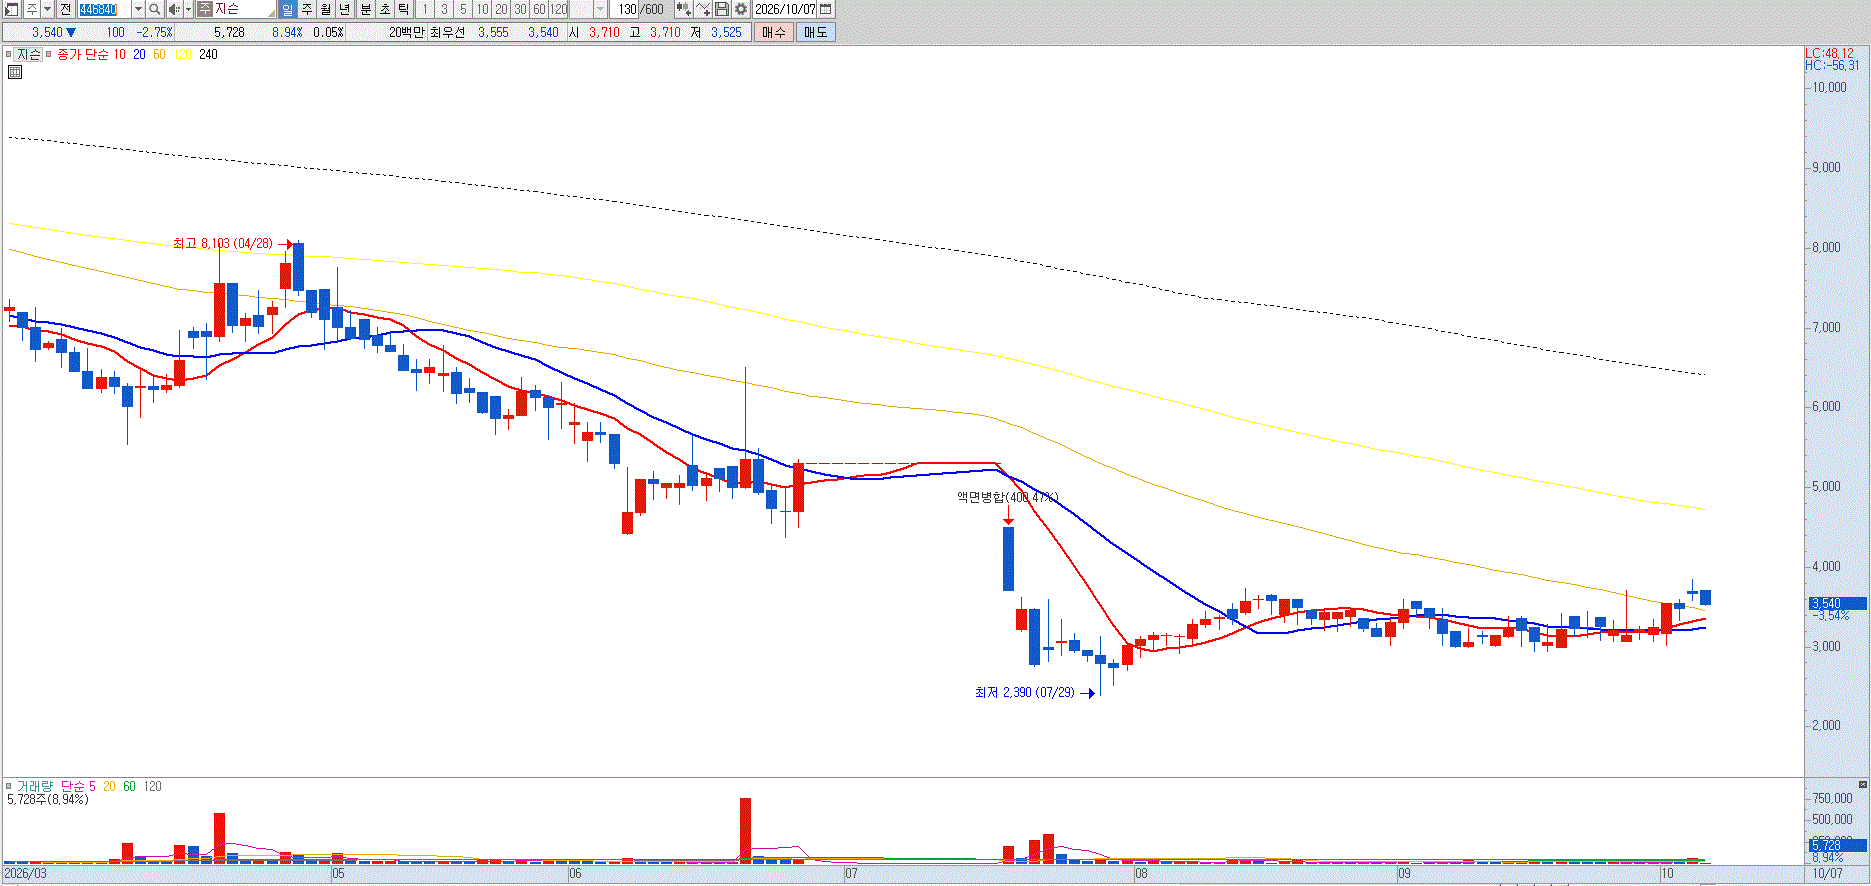
수급 환경 역시 스팩 합병 상장 이후 지속적으로 출회되고 있는 잠재적 유통 물량 부담과 전환사채 및 투자자 보유 지분의 오버행 압박에 노출되어 있습니다. 합병 상장 과정에서 유입된 초기 기관 투자자들의 차익 실현 욕구가 강하게 잔존해 있으며, 주가가 기술적 반등을 시도할 때마다 대규모 매도 대기 물량이 상단을 억누르는 구조적 저항벽으로 작용하고 있습니다. 반등시마다 비중 축소 의견입니다. |
|
|
| < 이전글 다음글 > |