| 위메이드 |
|---|
| 전문가 | 2026-10-01 | 조회수 756 |
|
위메이드는 온라인 및 모바일 게임 개발과 지식재산권(IP) 라이선스 사업, 그리고 블록체인 메인넷 '위믹스(WEMIX)' 생태계를 총괄하는 종합 게임·블록체인 엔터테인먼트 기업입니다. 사업 부문은 '미르의 전설 2·3', '미르4', '미르M', '나이트 크로우' 등 대규모 다중접속역할수행게임(MMORPG)을 서비스하는 게임 사업부, 글로벌 및 중화권 게임사를 대상으로 미르 IP 계약 및 로열티를 수취하는 IP 라이선스 사업부, 가상자산 위믹스를 매개로 웹3 게임 플랫폼 '위믹스 플레이(WEMIX PLAY)'와 탈중앙화 금융(DeFi) 인프라를 운영하는 블록체인 플랫폼 사업부로 구성되어 있습니다.
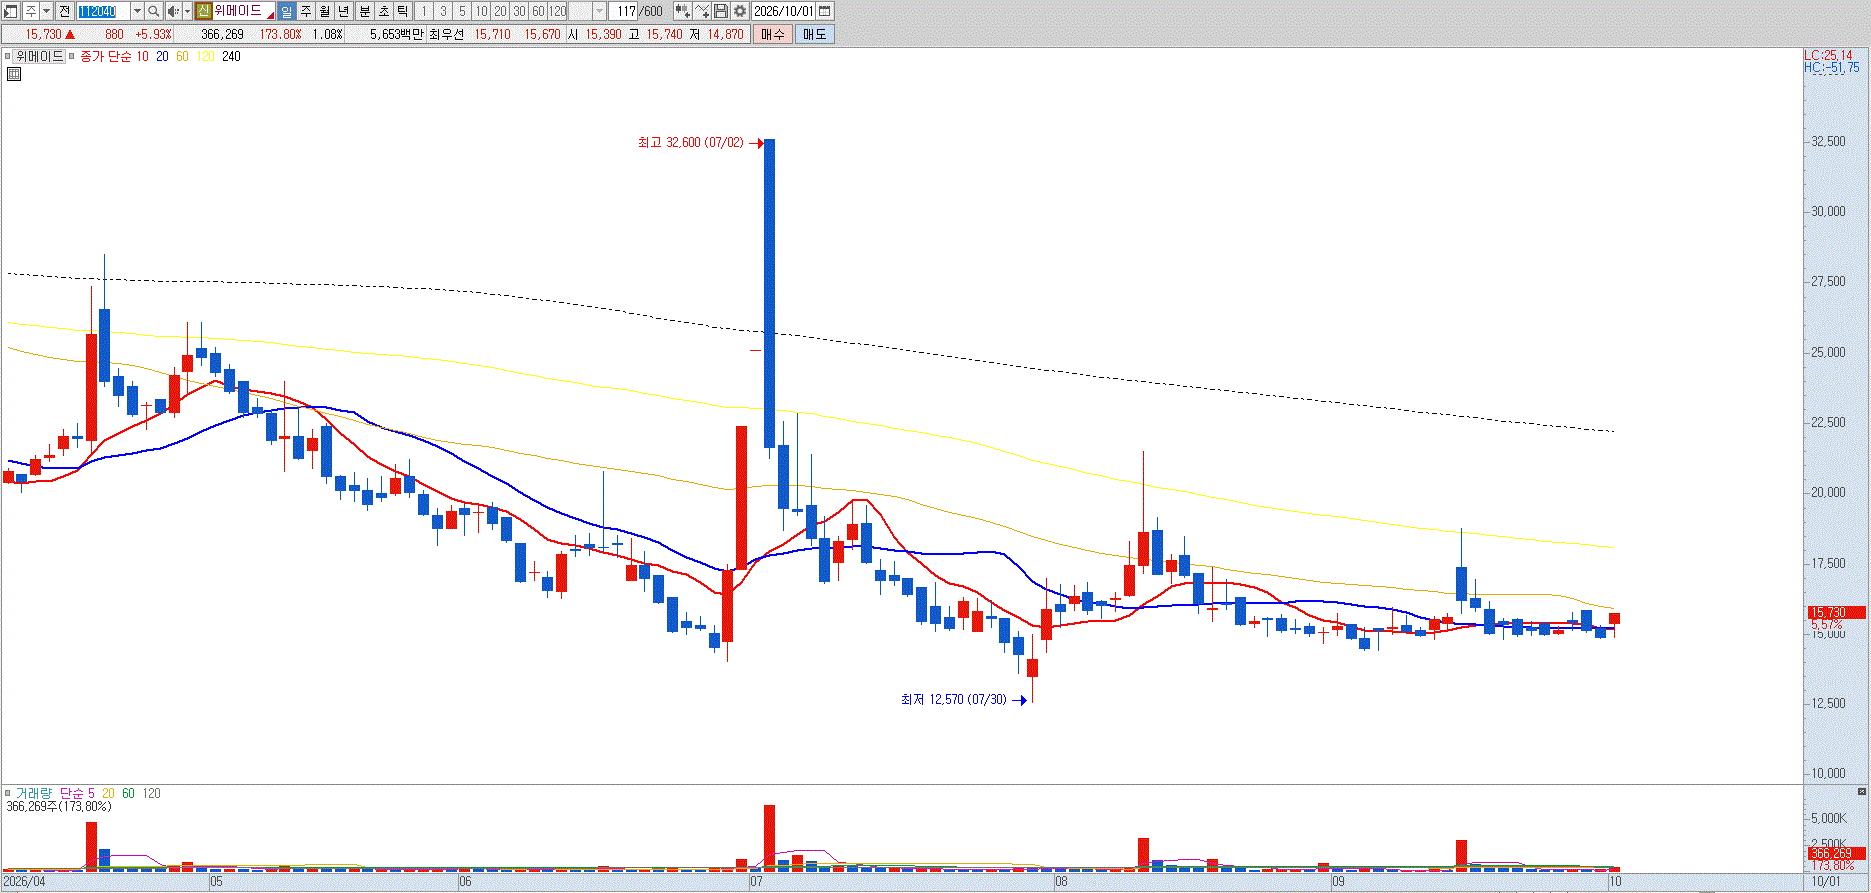
동사의 가장 큰 펀더멘털 취약점은 전사 밸류에이션이 본업인 게임 개발 체력보다 가상자산 '위믹스'의 시세와 코인 시장 심리에 극단적으로 종속되어 있다는 점입니다. 과거 '나이트 크로우' 글로벌 버전의 흥행과 미르4 글로벌의 초기 P2E(Play-to-Earn) 열풍에 힘입어 전 세계적인 웹3 게임 대장주로 프리미엄을 부여받았으나, 가상자산 시장 전반의 규제 강화와 토큰 이코노미의 내구성 한계로 인해 블록체인 플랫폼 부문의 거래 수수료 수익이 추세적으로 둔화되고 있습니다. 위믹스 토큰 유통량 논란과 국내외 거래소 상장 폐지 및 재상장 등 지배구조와 규제 리스크가 반복적으로 부각되면서, 전통 기관투자가들의 진입을 꺼리게 만드는 영구적 밸류에이션 디스카운트 요인으로 작용하고 있습니다.
주력 캐시카우인 게임 사업부 역시 라인업 노후화와 신작 출시 시차로 인해 모멘텀 공백기에 직면해 있습니다. 국내 및 글로벌 시장에서 큰 수익을 안겨주었던 나이트 크로우의 매출 자연 감소(트래픽 하향 안정화)가 본격화되고 있는 반면, 이를 대체할 차기 대작 MMORPG 라인업의 출시 일정은 개발 지연과 퍼블리싱 조율로 인해 순연되고 있습니다. 중국 시장을 겨냥했던 '미르4'와 '미르M'의 중국 본토 공략 역시 현지 규제 환경과 판호 발급 및 퍼블리셔 계약의 물리적 지연, 그리고 중국 모바일 게임 시장 자체의 치열한 내수 경쟁으로 인해 과거 전성기와 같은 폭발적인 로열티 수익을 단기간에 회수하기 어려운 구조입니다. 블록체인 메인넷 생태계 확장을 위해 선행 집행된 마케팅 비용, 인건비, 그리고 개발사 지분 투자에 따른 비용 하중이 누적되면서 분기별 영업이익 변동성이 극도로 불안정한 모습을 보이고 있습니다. 반등시마다 비중 축소 의견입니다. |
|
|
| < 이전글 다음글 > |