| 금호전기 |
|---|
| 전문가 | 2026-10-01 | 조회수 724 |
|
금호전기는 '번개표' 브랜드로 널리 알려진 1세대 조명 전문 제조사로, 형광램프 및 LED 평판 조명 등 일반 가정·상업용 조명을 제조하는 전통 조명 사업부, 스마트 도로 조명 및 산업용 고효율 LED 조명 솔루션을 공급하는 스마트 조명 사업부, 그리고 IT·소프트웨어 개발 자회사 등을 중심으로 포트폴리오를 영위하고 있습니다.
동사의 가장 치명적인 구조적 한계는 전통 조명 산업의 급격한 사양화와 중국산 저가 LED 제품의 범람에 따른 본업의 수익성 붕괴입니다. 기존 백열등과 형광등 시장이 완전히 소멸하고 일반 LED 조명 시장마저 완전 경쟁 및 초저가 레드오션으로 전락하면서, 국내 주택 건설 경기 침체와 맞물려 조명 완제품의 출하량과 판가(P)가 지속적인 하락 압박을 받고 있습니다. 이에 따라 본업에서 정상적인 영업현금흐름을 창출하지 못하는 구조가 수년간 고착화되었으며, 지속적인 영업손실 누적으로 인해 자본잠식률이 관리종목 지정 우려 수준(50% 이상)에 육박하거나 상회하는 등 상장 유지에 대한 구조적 재무 리스크가 상존하고 있습니다. 부실한 재무 구조를 타개하기 위해 단행되는 무상감자, 주식병합, 제3자배정 유상증자 등 반복적인 자본 구조 조정 역시 기존 주주가치를 크게 훼손하는 요인입니다.
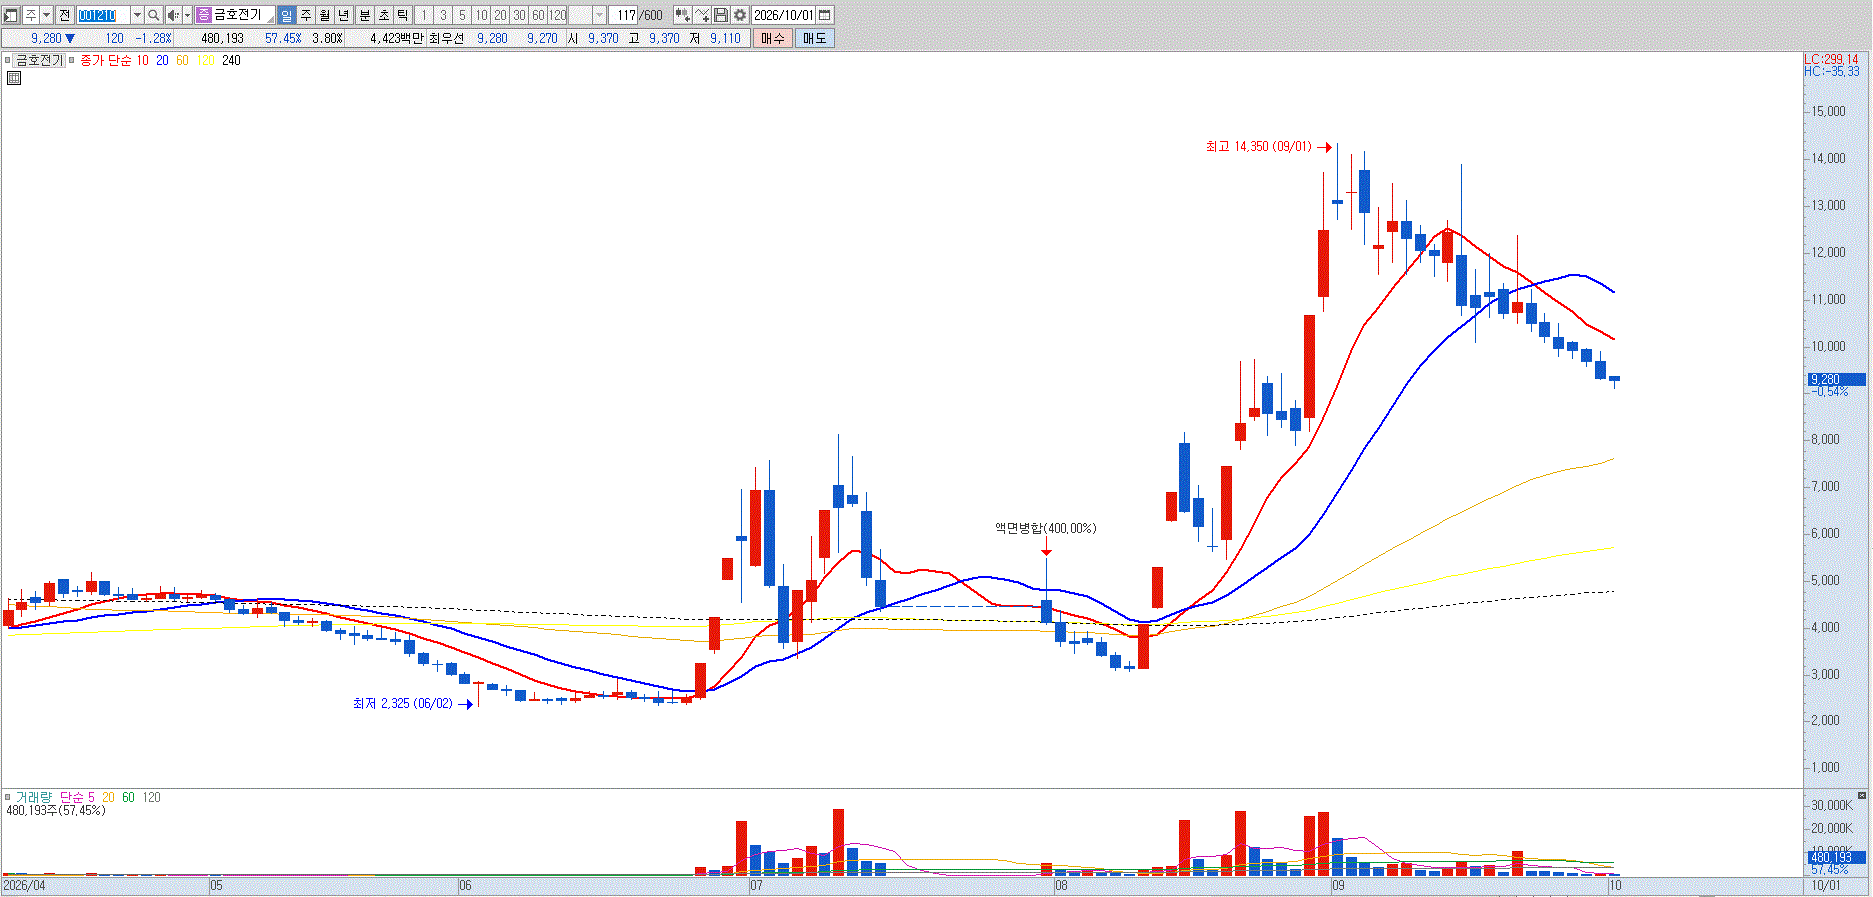
최근 5대 1 주식병합 및 감자, 거래정지 전후로 나타난 급격한 주가 변동성은 기업의 펀더멘털 개선이나 대규모 수주 서프라이즈에 기인한 것이 아니라, 주식 수 감소와 품절주 효과, 한계 소형주 특유의 투기적 수급 쏠림에 의해 발생한 단기 테마성 오버슈팅에 불과합니다. 영업적자가 지속되는 상황에서 부채비율이 비정상적으로 높고 순손실이 누적되어 있어, 주가순자산비율(PBR) 등 밸류에이션 지표가 기업의 실체적 청산 가치 대비 극도로 왜곡되어 있는 고평가 영역에 놓여 있습니다. 스마트 메쉬 조명이나 사물인터넷(IoT) 연계 조명 솔루션 등 신사업 추진을 모색하고 있으나, 대형 건설사 및 공공기관 스마트시티 프로젝트를 선점하기에는 자금력과 기술 연구개발(R&D) 인프라 면에서 대기업 및 유력 IT 솔루션 기업 대비 경쟁 열위에 놓여 있습니다. 결과적으로 신사업이 본업의 구조적 결함을 단기간에 상쇄할 만한 실적 퀀텀점프로 이어질 가능성은 지극히 낮습니다. 절반 즉시 매도 후, 대응이 필요합니다. |
|
|
| < 이전글 다음글 > |