| LG디스플레이 |
|---|
| 전문가 | 2026-10-01 | 조회수 747 |
|
LG디스플레이는 대형 유기발광다이오드(OLED) 패널과 중소형 및 차량용 플라스틱 OLED(P-OLED)를 전문 제조하는 글로벌 디스플레이 전문 패널 기업입니다.
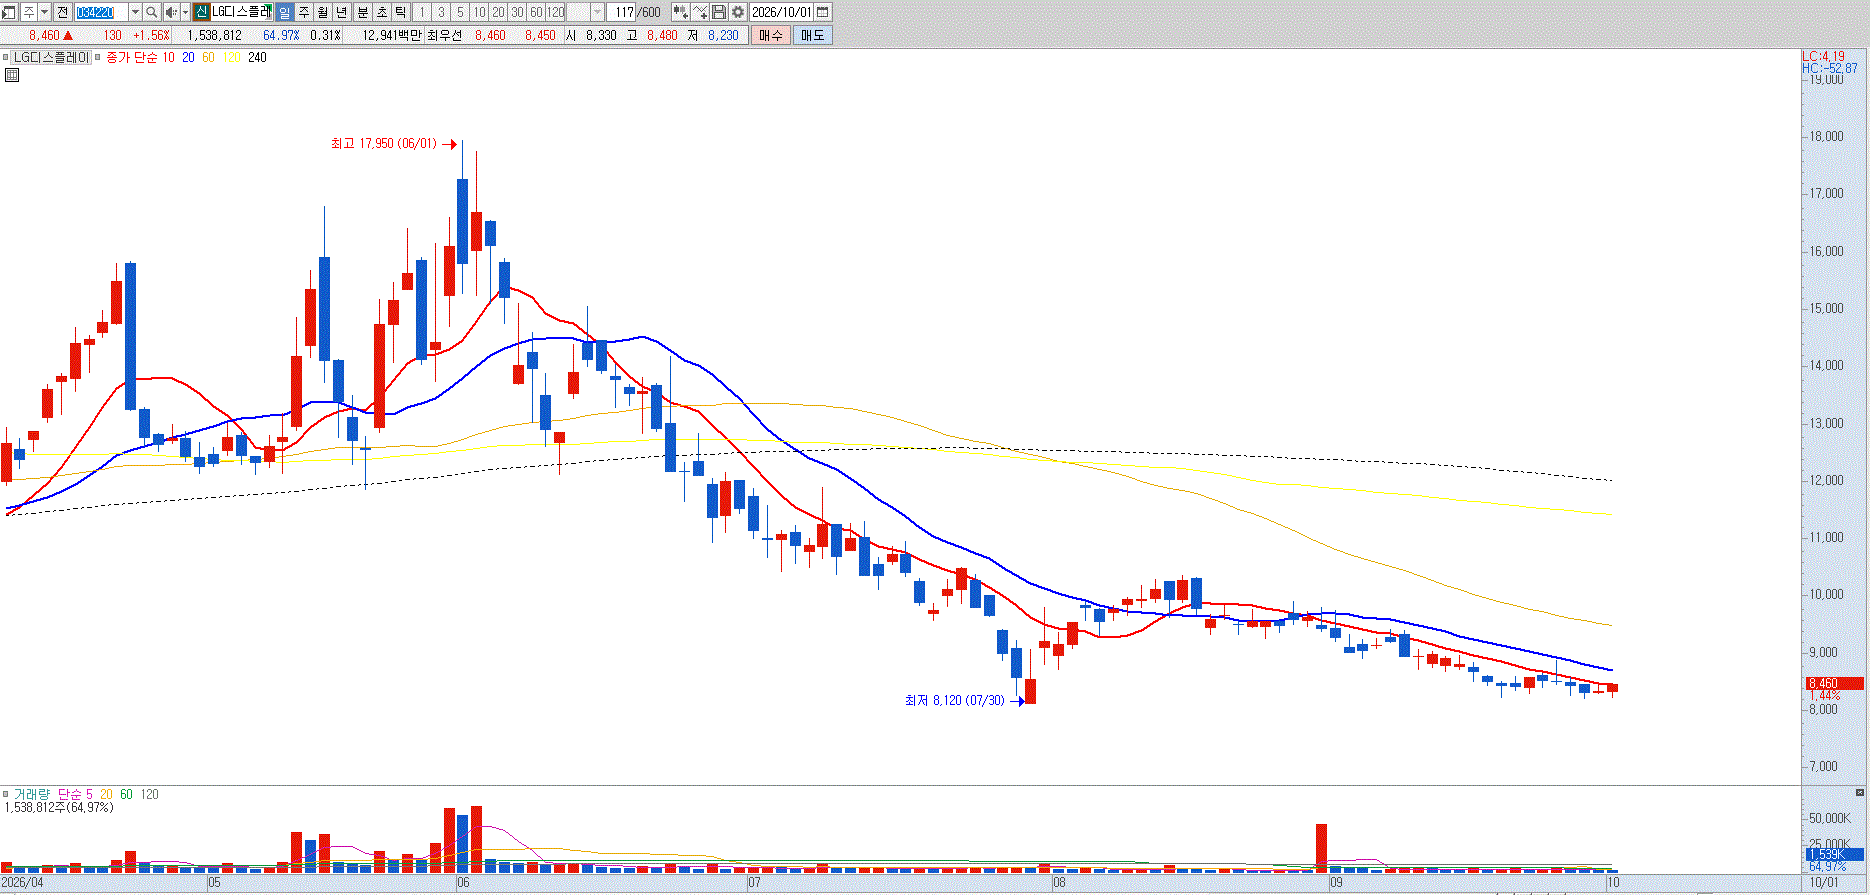
그러나 동사를 둘러싼 핵심 투자 환경은 과거 수년간 누적된 천문학적인 재무 하중과 향후 수년간 집행되어야 할 설비투자(CAPEX) 현금 유출 압박에 심각하게 노출되어 있습니다. 별도 기준 약 1조 8,000억 원에 달하는 누적 결손금과 과중한 순차입금 구조로 인해 연간 수천억 원 단위의 금융비용이 지속적으로 발생하고 있어, 조 단위 영업이익을 구조적으로 달성하지 못하는 한 주당순이익(EPS)과 주주 배당 재원을 정상화하기 어렵습니다.
아울러 전방 시장의 경쟁 환경 역시 구조적 마진 스프레드 확장을 제약하고 있습니다. 글로벌 스마트폰 및 IT 전방 수요의 성숙기 진입 속에서 중화권 패널 메이커(BOE, CSOT 등)의 정부 보조금 기반 8.6세대 IT용 OLED 라인 조기 양산과 공격적인 단가 인하 경쟁이 본격화되고 있습니다. 이로 인해 단기적인 흑자 턴어라운드가 시현되더라도 제품 단가(ASP) 하락 압력이 가중되면서 과거와 같은 두 자릿수 영업이익률 회복은 요원한 상황이기에 전량 매도 의견입니다. |
|
|
| < 이전글 다음글 > |