| 오스코텍 |
|---|
| 전문가 | 2026-09-18 | 조회수 839 |
|
오스코텍은 저분자 화합물 기반의 표적치료제를 연구개발하는 바이오 벤처 기업으로, 레이저티닙(비소세포폐암 치료제) 관련 마일스톤 및 기술수출 수익을 담당하는 오픈이노베이션 신약 사업부, 류마티스 관절염 및 면역혈소판감소증 치료제(세비도플레닙)와 급성골수성백혈병 치료제(SKI-G-801) 등을 파이프라인으로 둔 자체 면역질환 신약 사업부, 그리고 임플란트용 골이식재와 덴탈 헬스케어 제품을 제조·유통하는 의료기기 사업부로 포트폴리오를 구성하고 있습니다.
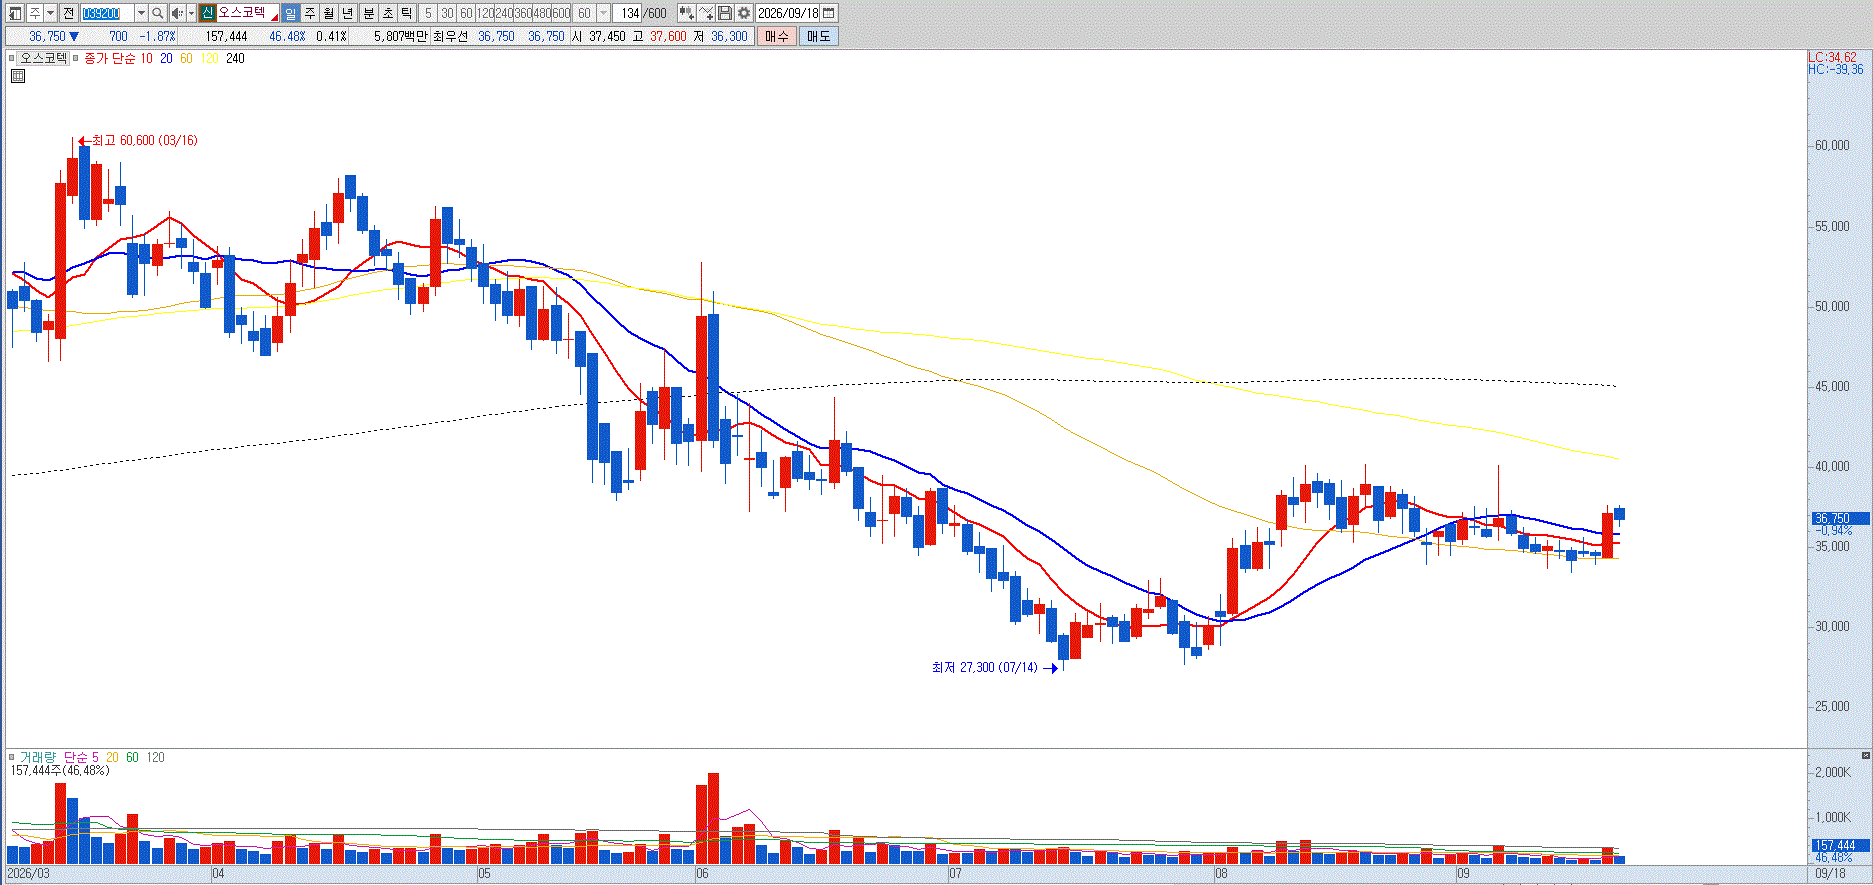
동사의 기업가치를 견인해 온 핵심 축은 유한양행 및 얀센(존슨앤드존슨)으로 기술이전된 3세대 EGFR 변이 비소세포폐암 치료제 렉라자(레이저티닙)의 글로벌 상업화 마일스톤입니다. 미국 FDA 승인 및 유럽 상용화 개시에 따른 단계별 마일스톤 분배금이 유입되면서 단기 재무 건전성은 대폭 개선되었으나, 시장의 가장 강력했던 상업화 이벤트가 이미 주가에 상당 부분 선반영된 상태에서 단기 모멘텀 소멸(Sell-on) 국면에 직면해 있습니다.
신약 출시에 따른 본격적인 글로벌 러닝 로열티가 유한양행을 거쳐 동사로 분배되어 분기 실적의 구조적 퀀텀점프를 유도하기까지는 현지 병원 처방 확산과 약가 등재 속도에 따른 시간 검증이 불가피합니다. 레이저티닙 외의 자체 임상 파이프라인인 세비도플레닙(SYK 억제제)과 AXL/FLT3 이중저해제 등 후속 과제들은 글로벌 기술수출(L/O) 계약 체결이 지연되거나 적응증 확대 과정에서 지속적인 임상 R&D 비용을 수반하고 있습니다. 따라서 레이저티닙 글로벌 처방 확대 뉴스나 해외 학회 모멘텀으로 주가가 기술적 안도 랠리를 펼칠 때마다, 이벤트 선반영에 따른 모멘텀 둔화와 후속 파이프라인 상용화 시차를 방어하기 위해 보유 지분을 분할 매도하여 비중을 슬림하게 축소하는 반등 시 비중 축소 관점의 포트폴리오 관리를 권고합니다. |
|
|
| < 이전글 다음글 > |