| 셀리드 |
|---|
| 전문가 | 2026-09-18 | 조회수 733 |
|
셀리드는 독자적인 B세포 및 단핵구 기반 항원제시세포 치료제 플랫폼인 '셀리빅(CeliVax)' 기술을 활용하는 면역항암제 파이프라인 사업부와 아데노바이러스 벡터 기반의 감염병 예방 백신 사업부, 그리고 유전자치료제 및 세포치료제 위탁개발생산(CDMO)을 전담하는 바이오 인프라 사업부로 구축되어 있습니다.
백신 사업부는 오미크론 대응 전용 코로나19 백신(AdCLD-CoV19-1 OMI)의 글로벌 다국가 임상 3상 시험을 완주하고 상용화 품목 허가를 목표로 추진해 왔으나, 엔데믹 이후 글로벌 감염병 백신의 정기 접종 수요가 급감하고 글로벌 메이저 제약사들의 차세대 백신이 시장을 선점함에 따라 실제 상업적 판로 개척과 대규모 납품 계약 체결의 가시성이 크게 저하되어 있습니다.
임상 파이프라인의 핵심인 셀리빅(CeliVax) 기반의 자궁경부암·두경부암 치료 백신(BVAC-C) 및 위암 치료 백신(BVAC-B) 등 면역항암 파이프라인 역시 후속 임상 진입과 글로벌 기술수출(L/O) 계약 체결이 지연되면서, 장기 연구개발(R&D) 비용 투입 대비 실질적인 기술료 유입의 시차가 길어지는 구조적 한계를 겪고 있습니다.
본업인 신약 파이프라인에서 자생적인 현금흐름을 창출하지 못하는 상황에서 세포·유전자치료제 CDMO 사업을 통해 캐시카우 확보를 모색하고 있으나, 신규 GMP 생산 시설 유지에 따른 감가상각비와 인건비 등 선행 고정비 부담이 상존하여 전사 영업적자 기조를 조기에 반전시키기에는 외형 기여도의 체급 한계가 뚜렷합니다. 무엇보다 연구개발비 충당과 운영자금 마련을 위해 반복적으로 단행된 대규모 주주배정 유상증자와 전환사채(CB) 발행 이력으로 인해 유통주식수가 급증하였으며, 이에 따른 주당순자산가치(BPS) 희석과 잠재적 오버행 매물 압박이 주가 상단을 구조적으로 억누르고 있습니다.
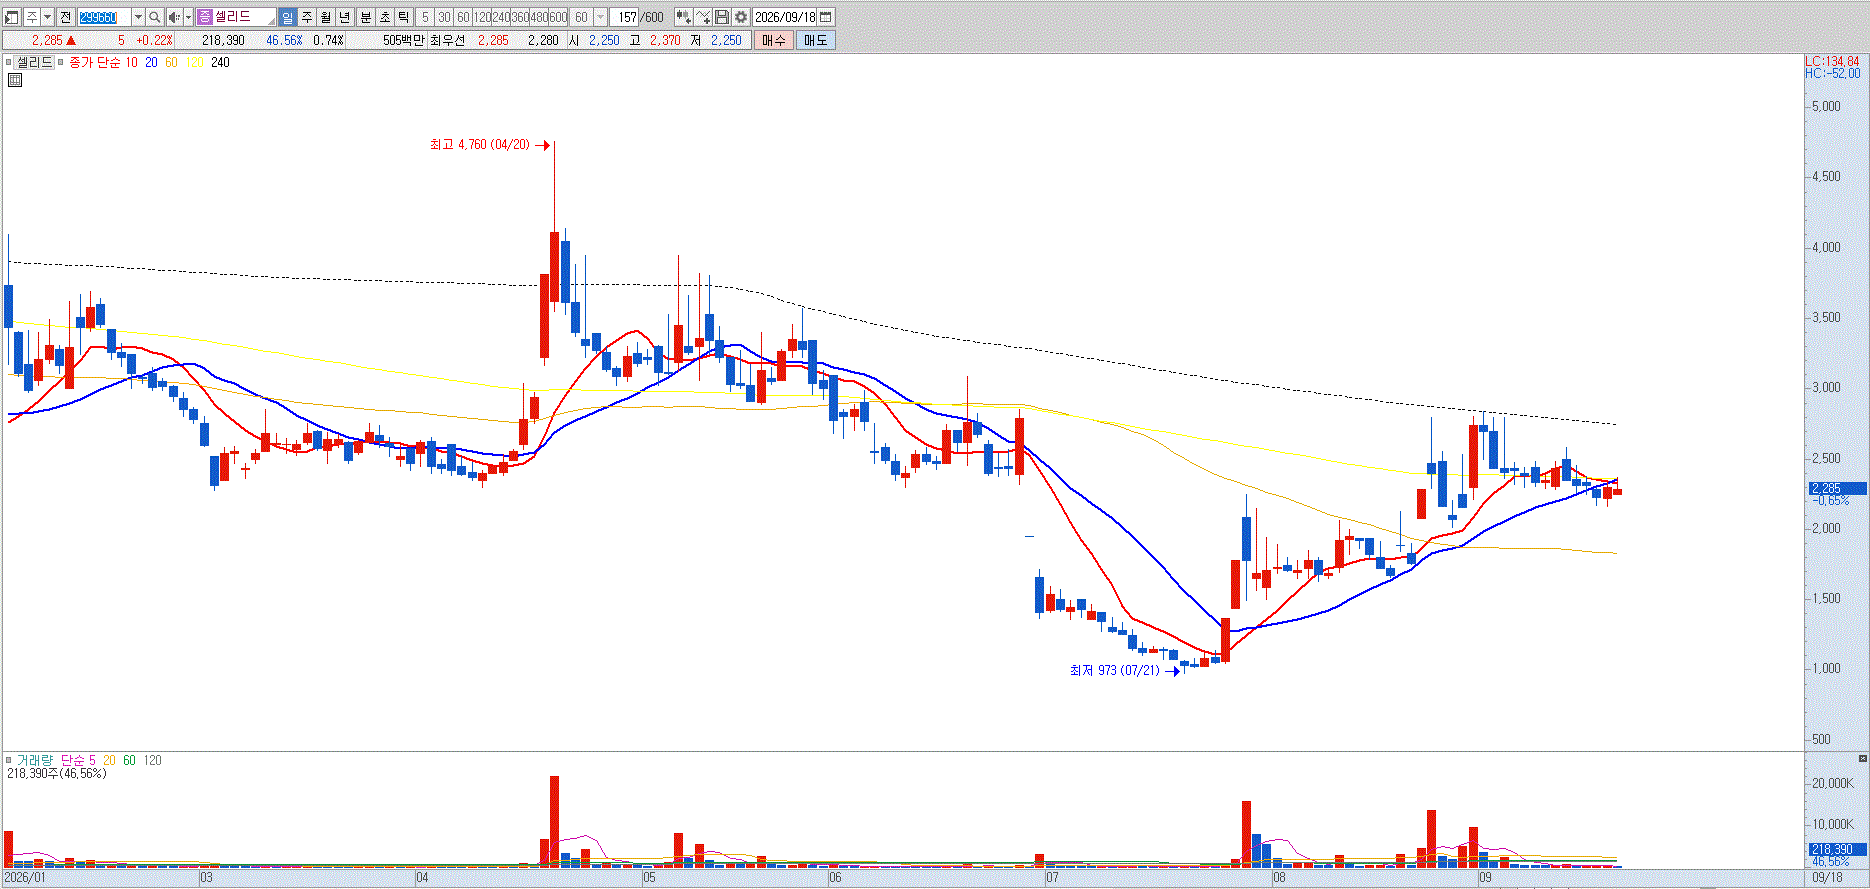
마곡 신사옥 건설 및 시설 투자 과정에서 누적된 차입금 상환 부담과 취약한 유동성 구조는 시장 변동성 확대 국면에서 재무적 리스크를 가중시키는 요인으로 작용합니다. 백신 임상 데이터 발표나 면역항암제 학회 모멘텀, 또는 바이오 섹터 전반의 순환매로 주가가 단기 기술적 급반등을 시도할 때마다, 누적된 지분 희석 부담과 상용화 매출의 불확실성을 선제적으로 방어하기 위해 보유 지분을 분할 매도하여 포트폴리오 비중을 슬림하게 축소하는 반등 시 비중 축소 관점의 포지션 관리를 권고합니다. |
|
|
| < 이전글 다음글 > |