| 대한해운 |
|---|
| 전문가 | 2026-09-17 | 조회수 802 |
|
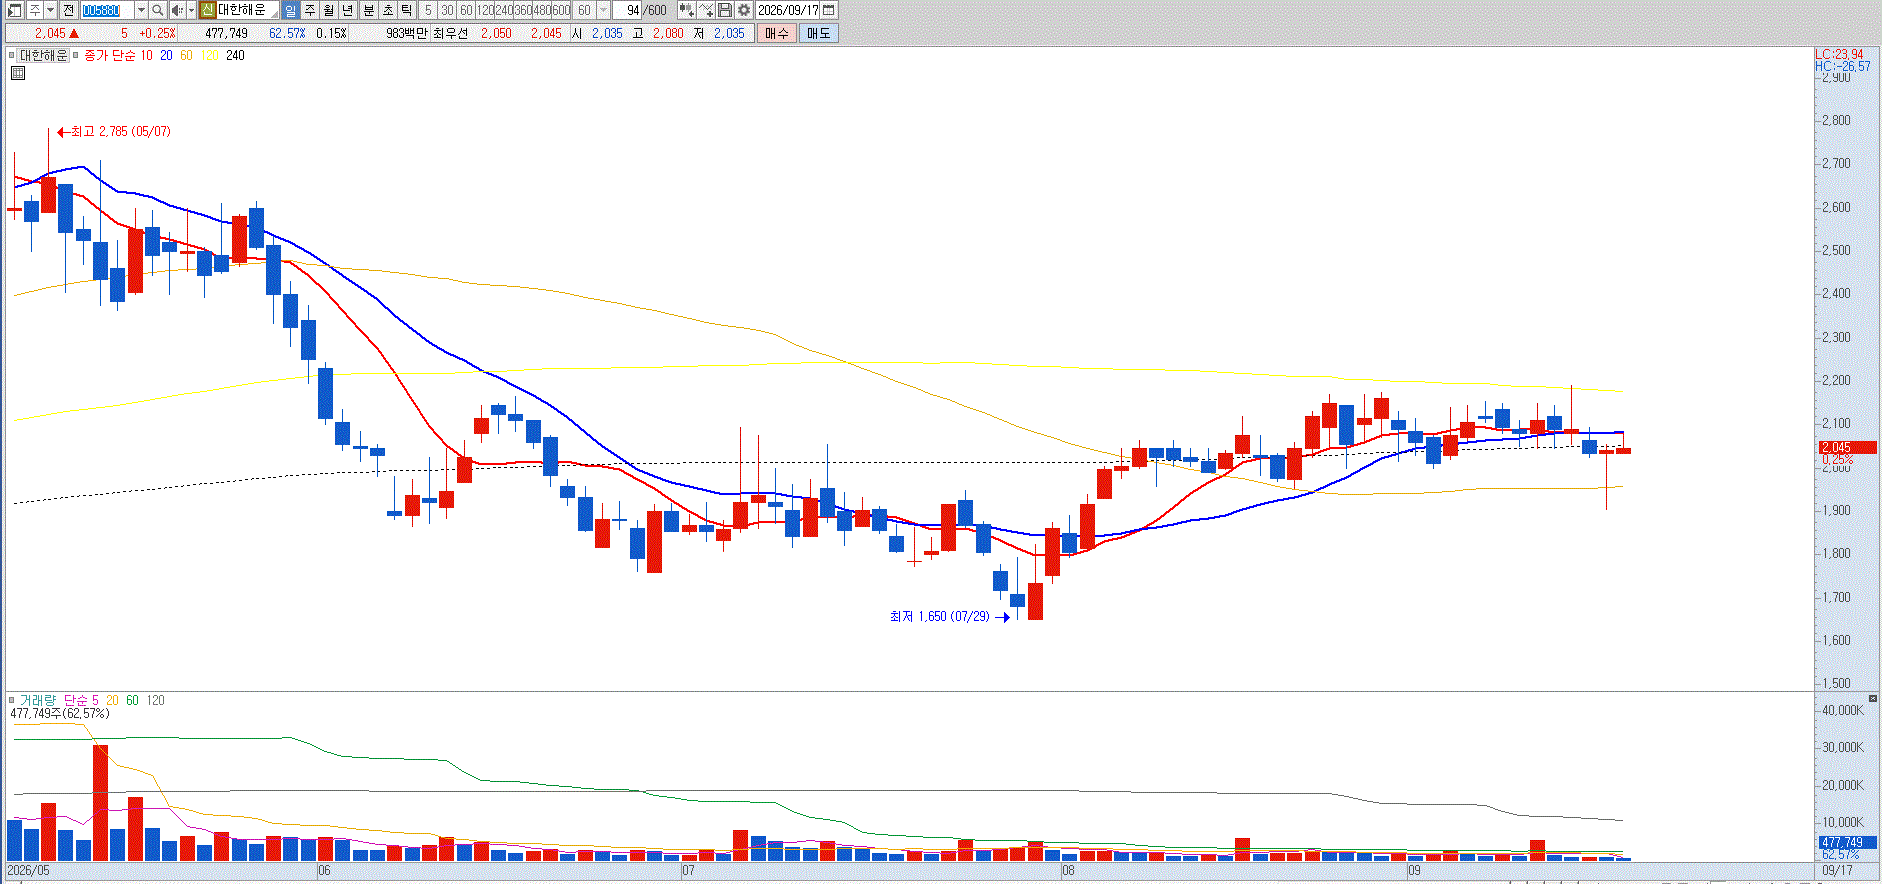
대한해운은 포스코, 한국전력, 한국가스공사 등과의 장기화물운송계약(CVC)을 기반으로 철광석, 석탄 등을 수송하는 벌크선 전용선 사업부, 액화천연가스를 운송하는 LNG선 사업부, 유조선(원유·석유제품선) 사업부, 그리고 단기 시황에 대응하는 부정기선(스팟) 사업부로 포트폴리오를 구성하고 있는 SM그룹 계열의 해운사입니다. 핵심 사업부인 벌크 전용선 부문은 장기 연속 항해 계약을 통해 일정 수준의 마진을 안정적으로 보장받는 구조를 갖추고 있으나, 계약 구조상 원가 상승분을 보전받는 수준에 그치기 때문에 글로벌 해운 운임(BDI)이 폭등하더라도 초과 수익을 온전히 향유하지 못하는 톱라인 상방 제한성을 내포하고 있습니다.
국내 전방 산업인 철강 및 화력발전의 탈탄소 기조와 석탄 화력발전소 단계적 폐지 로드맵에 따라 전통 화물에 대한 장기 전용선 재계약 물량이 점진적으로 축소될 수 있는 구조적 위협에 직면해 있습니다. LNG선 부문 역시 장기 계약을 통해 견조한 현금흐름을 창출하고 있으나, 글로벌 해운 시장의 친환경 선박 대량 발주와 2026년 이후 본격화되는 글로벌 신조선 인도 증가로 인해 장기적인 선복 공급 과잉 우려가 대두되고 있습니다. 지정학적 리스크나 글로벌 공급망 차질로 인해 일시적으로 해운 운임이 급등하더라도, 전용선 중심의 선대 구조 특성상 스팟 운임 상승 수혜가 경쟁 벌크선사 대비 제한적일 수밖에 없습니다. 매도의견입니다. |
|
|
| < 이전글 다음글 > |