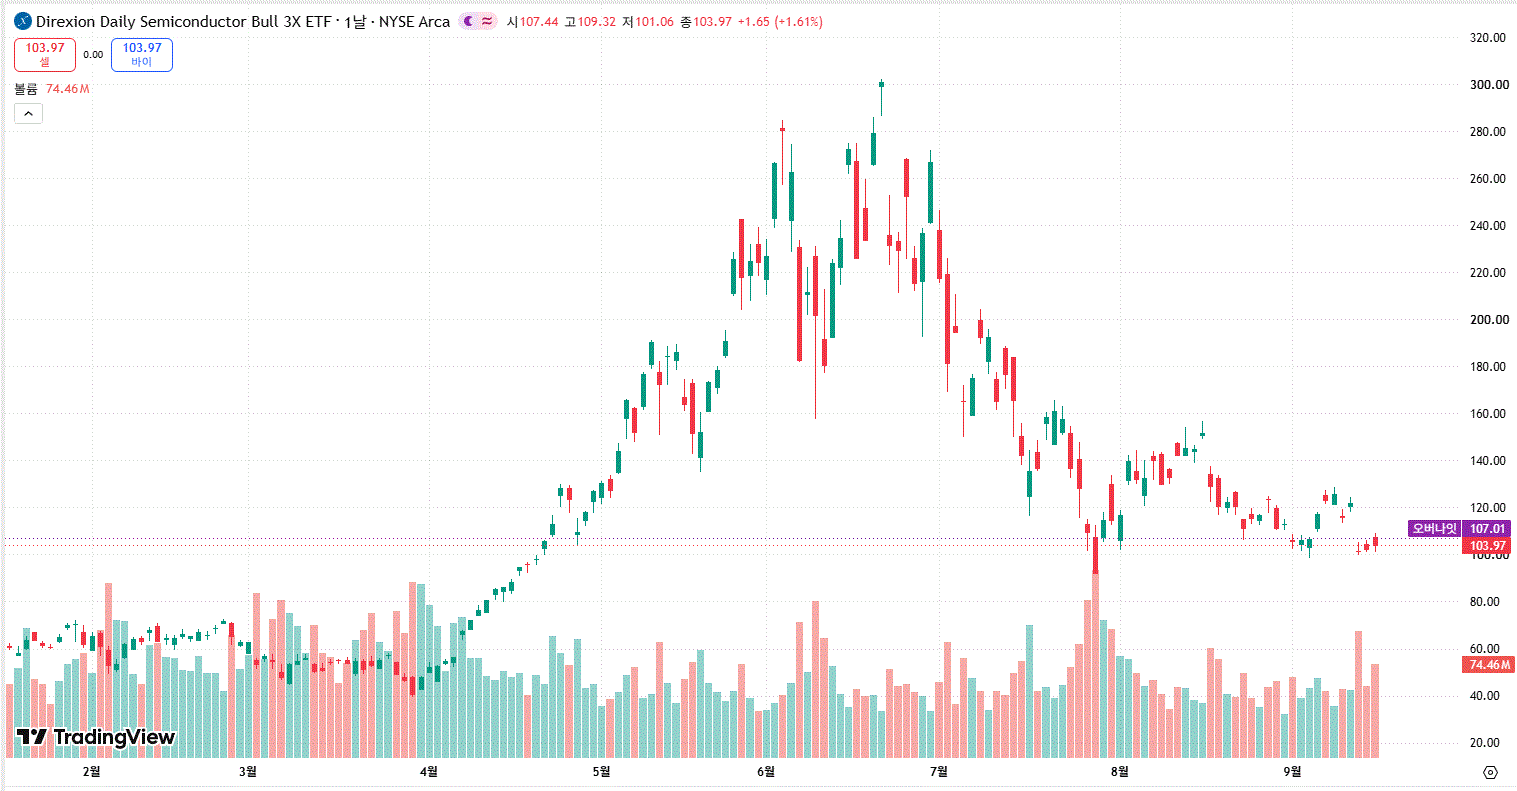
| SOXL |
|---|
| 전문가 | 2026-09-17 | 조회수 849 |
|
SOXL(Direxion Daily Semiconductor Bull 3X Shares)은 미국 증시에 상장된 상위 30개 글로벌 반도체 기업을 추종하는 NYSE Semiconductor Index(ICE 반도체 지수)의 일일 수익률을 3배로 레버리지 추종하는 고수익 복합 상품입니다.
포트폴리오의 실질적인 축은 생성형 인공지능(AI) 가속기 및 데이터센터 GPU 하드웨어 생태계를 독점하고 있는 엔비디아와 AMD, 맞춤형 주문형 반도체(ASIC) 및 초고속 이더넷 네트워킹 스위치를 선도하는 브로드컴, 첨단 공정 파운드리 패권을 쥔 TSMC, 차세대 고대역폭메모리(HBM) 및 선단 D램 전공정 전환을 주도하는 마이크론, 그리고 극자외선(EUV) 노광 및 식각·증착 첨단 장비를 독점 공급하는 ASML과 어플라이드 머티어리얼즈 등 글로벌 반도체 밸류체인의 핵심 과점 기업들로 구축되어 있습니다.
최근 반도체 섹터 전반이 글로벌 빅테크 기업들의 자본적 지출(CAPEX) 속도 조절 우려와 레거시 IT 디바이스 수요 정체로 인해 단기 급등 후 숨고르기 조정 국면을 거쳤으나, 마이크로소프트, 구글, 아마존, 메타 등 선도 하이퍼스케일러들의 AI 데이터센터 인프라 확장은 전력망 확보와 함께 재차 가속화 단계로 진입하고 있습니다.
단순 텍스트 중심의 거대언어모델(LLM)을 넘어 비디오 생성, 음성 추론, 로보틱스 기반 피지컬 AI 시대로 진화하면서 요구되는 GPU 및 NPU 연산량은 기하급수적으로 폭증하고 있으며, 이는 하이엔드 AI 칩셋 제조사와 선단 파운드리 가동률을 극대화하는 강력한 구조적 수요로 작용하고 있습니다. 메모리 반도체 부문 역시 HBM3E 및 HBM4 전환 가속화와 DDR5, 고용량 eSSD 공급 부족에 힘입어 전례 없는 마진 스프레드 확장 국면에 안착하고 있습니다. AI 서버향 고부가 메모리 생산 쏠림 현상으로 인해 범용 메모리 웨이퍼 생산 능력이 구조적으로 제약을 받으면서, PC와 스마트폰 등 전방 완성품 세트 수요의 완만한 회복세만으로도 메모리 반도체 업계 전반의 공급자 우위 가격 협상력이 강화되는 선순환 사이클이 재개되고 있습니다.
선단 공정용 반도체 장비사들 또한 글로벌 파운드리 진영의 2나노 이하 게이트올어라운드(GAA) 공정 전환과 첨단 패키징(CoWoS 등) 증설 경쟁에 힘입어 확정 수주 잔고를 지속적으로 경신하고 있습니다. 3배 레버리지 상품의 구조적 특성상 단기 횡보 국면에서의 음의 복리(변동성 잠식) 효과가 리스크 요인으로 거론될 수 있으나, 반도체 하드웨어 슈퍼사이클이 본격적인 2차 팽창 궤도에 진입한 현시점에서는 지수의 구조적 우상향 탄력이 변동성 비용을 압도하는 구간입니다. 반등시마다 비중 축소 의견입니다. |
|
|
| < 이전글 다음글 > |