| 삼성물산 |
|---|
| 전문가 | 2026-09-15 | 조회수 890 |
|
삼성물산은 하이테크 플랜트와 토목 및 주택(래미안)을 아우르는 건설 사업부, 반도체 부품과 에너지 및 화학 원자재 트레이딩을 전담하는 상사 사업부, 에버랜드와 캐리비안베이 및 골프장을 운영하는 리조트 사업부, 패션(에잇세컨즈, 해외 럭셔리 브랜드 직수입) 사업부, 그리고 바이오로직스 지분을 보유한 바이오 부문으로 구성된 복합 지주성 사업 지주회사입니다.
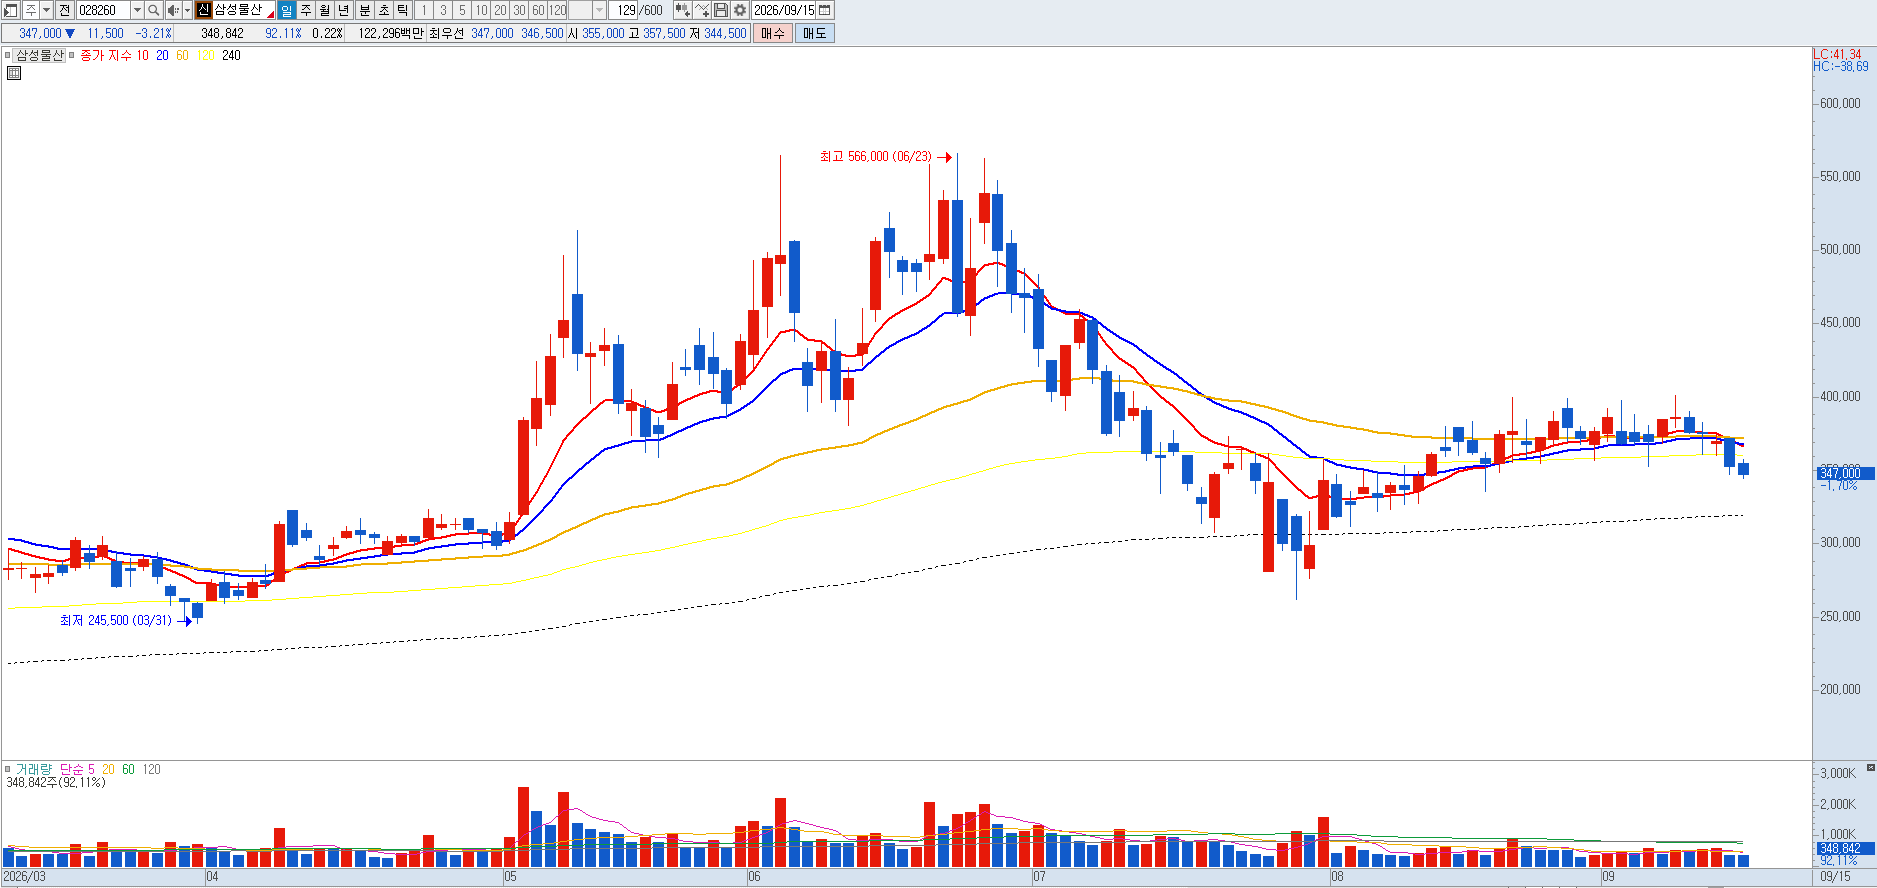
핵심 실적 캐시카우를 담당해 온 건설 사업부는 삼성전자 평택 및 미국 테일러 반도체 팹을 비롯한 그룹 계열사의 하이테크 공장 신축 공사에 절대적으로 의존해 왔으나, 전방 파운드리 투자 속도 조절과 국내외 클린룸 인프라 공사 발주 순연으로 인해 캡티브 수주 일감의 확장 모멘텀이 정체 국면에 진입해 있습니다. 국내 주택 경기 침체와 공사비 갈등 지속으로 일반 민간 정비사업 수주 경쟁이 치열해지며 주택 부문의 마진 스프레드 역시 과거 대비 축소되고 있습니다.
상사 사업부는 글로벌 경기 둔화 우려와 국제 원자재 가격 안정화로 인해 트레이딩 수수료 마진과 프로젝트 오거나이징(신재생에너지 인프라 개발) 부문의 이익 탄력이 둔화되는 사이클에 놓여 있습니다. 패션 및 리조트 사업부 또한 민간 소비 여력 위축과 프리미엄 수입 브랜드의 성장 둔화로 인해 전사 이익을 방어하기에는 체급의 한계가 명확합니다.
삼성전자, 삼성바이오로직스 등 보유 상장 계열사 지분 가치에 대한 지주회사 더블 카운팅(중복 상장) 디스카운트가 상존하는 가운데, 자사주 소각 등 주주환원 정책 모멘텀이 장기간에 걸쳐 주가에 선반영되었습니다. 정부의 밸류업 정책 이슈나 해외 태양광 인프라 수주 뉴스 플로우로 주가가 단기 상승 탄력을 보일 때마다, 캡티브 건설 일감 축소와 지주사 할인율을 방어하기 위해 보유 비중을 점진적으로 줄여나가는 비중 축소 관점의 포트폴리오 정리를 권고합니다. |
|
|
| < 이전글 다음글 > |