| 스카이랩스 |
|---|
| 전문가 | 2026-09-10 | 조회수 832 |
|
스카이랩스는 반지형 연속 혈압 측정기인 카트 비피(CART BP pro)를 주력으로 개발·공급하며 인공지능(AI) 기반 생체 신호 분석 및 의료 데이터 플랫폼 사업을 영위하는 디지털 헬스케어 전문 기업입니다. 국내 상급종합병원 중심의 레퍼런스를 구축하고 유럽 CE-MDR 인증 획득을 통해 해외 시장 진출을 본격화하는 등 커프리스(Cuffless) 혈압계 시장의 개척자로서 시장의 관심을 받아왔습니다.
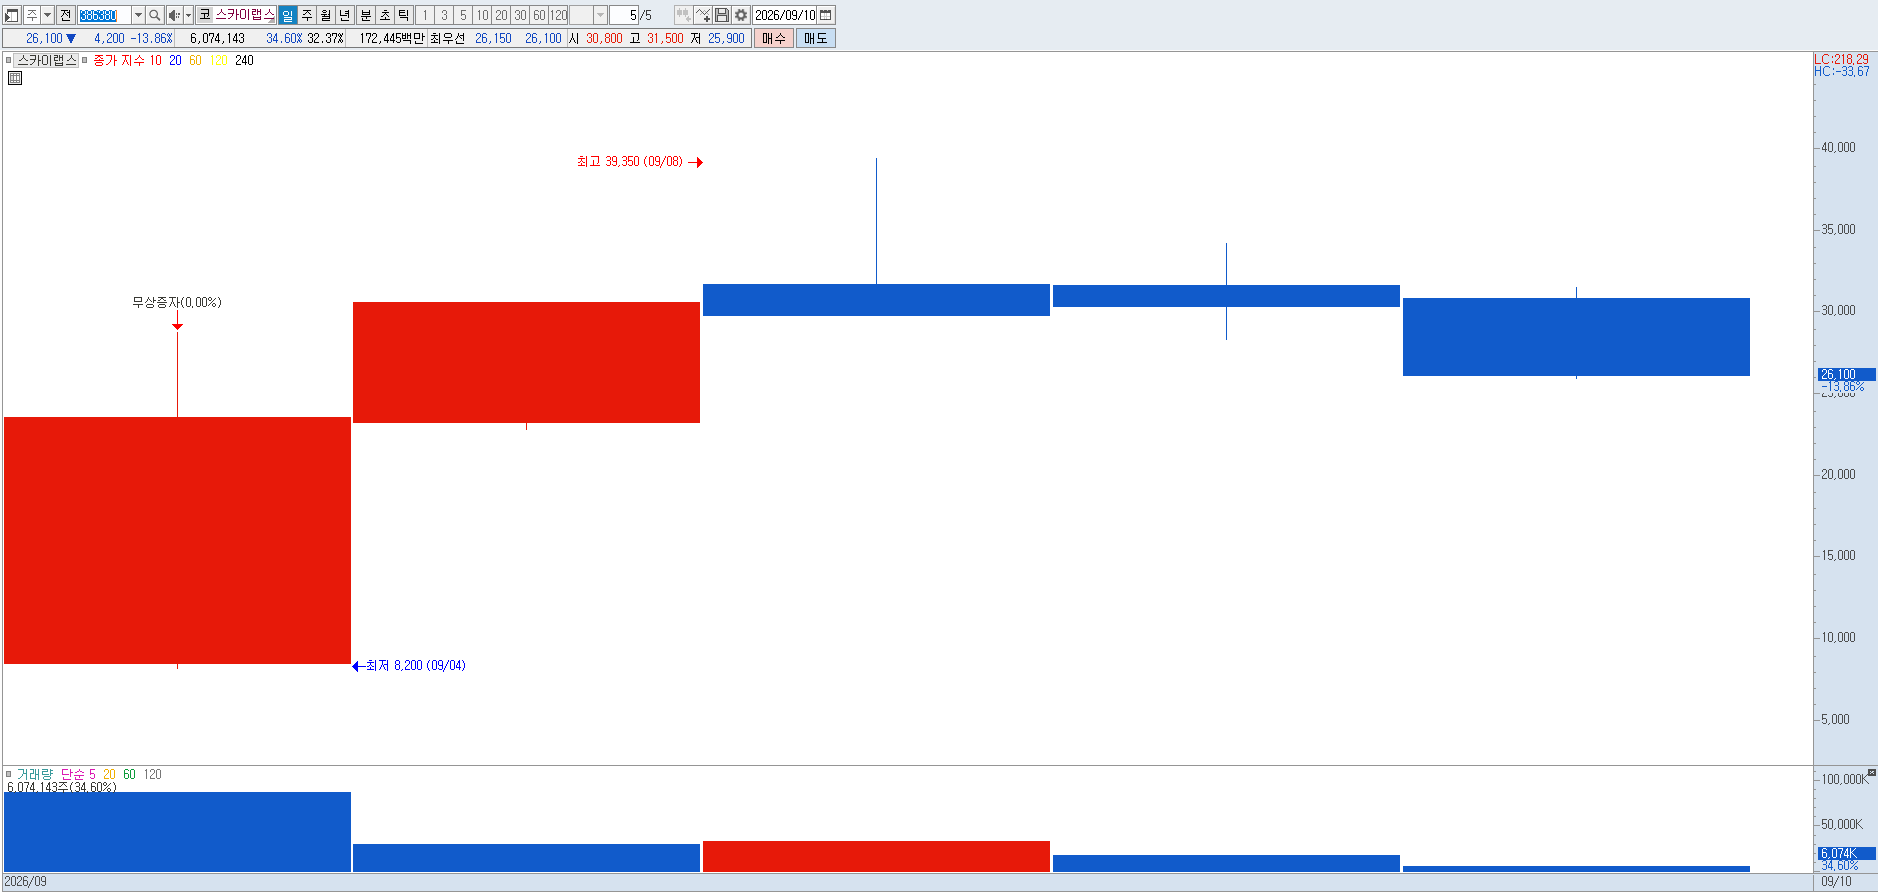
그러나 동사를 둘러싼 핵심 투자 환경은 코스닥 상장 직후 공모가(10,000원) 대비 260% 이상 폭등한 단기 주가 오버슈팅과 이에 따른 밸류에이션 부담에 크게 노출되어 있습니다. 공모 흥행 부진으로 희망 밴드 하단 이하에서 확정되었던 공모가 대비 주가가 단기간에 3만 원대 중반까지 급등하면서, 단기 시세 차익을 노린 기관 및 기존 주주의 차익실현 욕구가 극대화된 과열 구간에 진입해 있습니다.
장부상 실적 및 펀더멘털 측면에서도 본업의 외형 확대 대비 연구개발비 집행과 해외 인증 비용 누적으로 인한 대규모 영업적자 기조가 지속되고 있다는 점이 중대한 리스크 요인입니다. 상반기 매출액 49억 원을 달성하며 성장세를 보이고 있으나, 영업손실 92억 원을 기록하는 등 적자 폭이 확대되고 있어 현재 형성된 수천억 원 규모의 시가총액을 실적 숫자로 방어하기에는 실질적인 현금흐름과 이익 체력이 턱없이 부족합니다. |
|
|
| < 이전글 다음글 > |