| 현대ADM |
|---|
| 전문가 | 2026-02-06 | 조회수 444 |
|
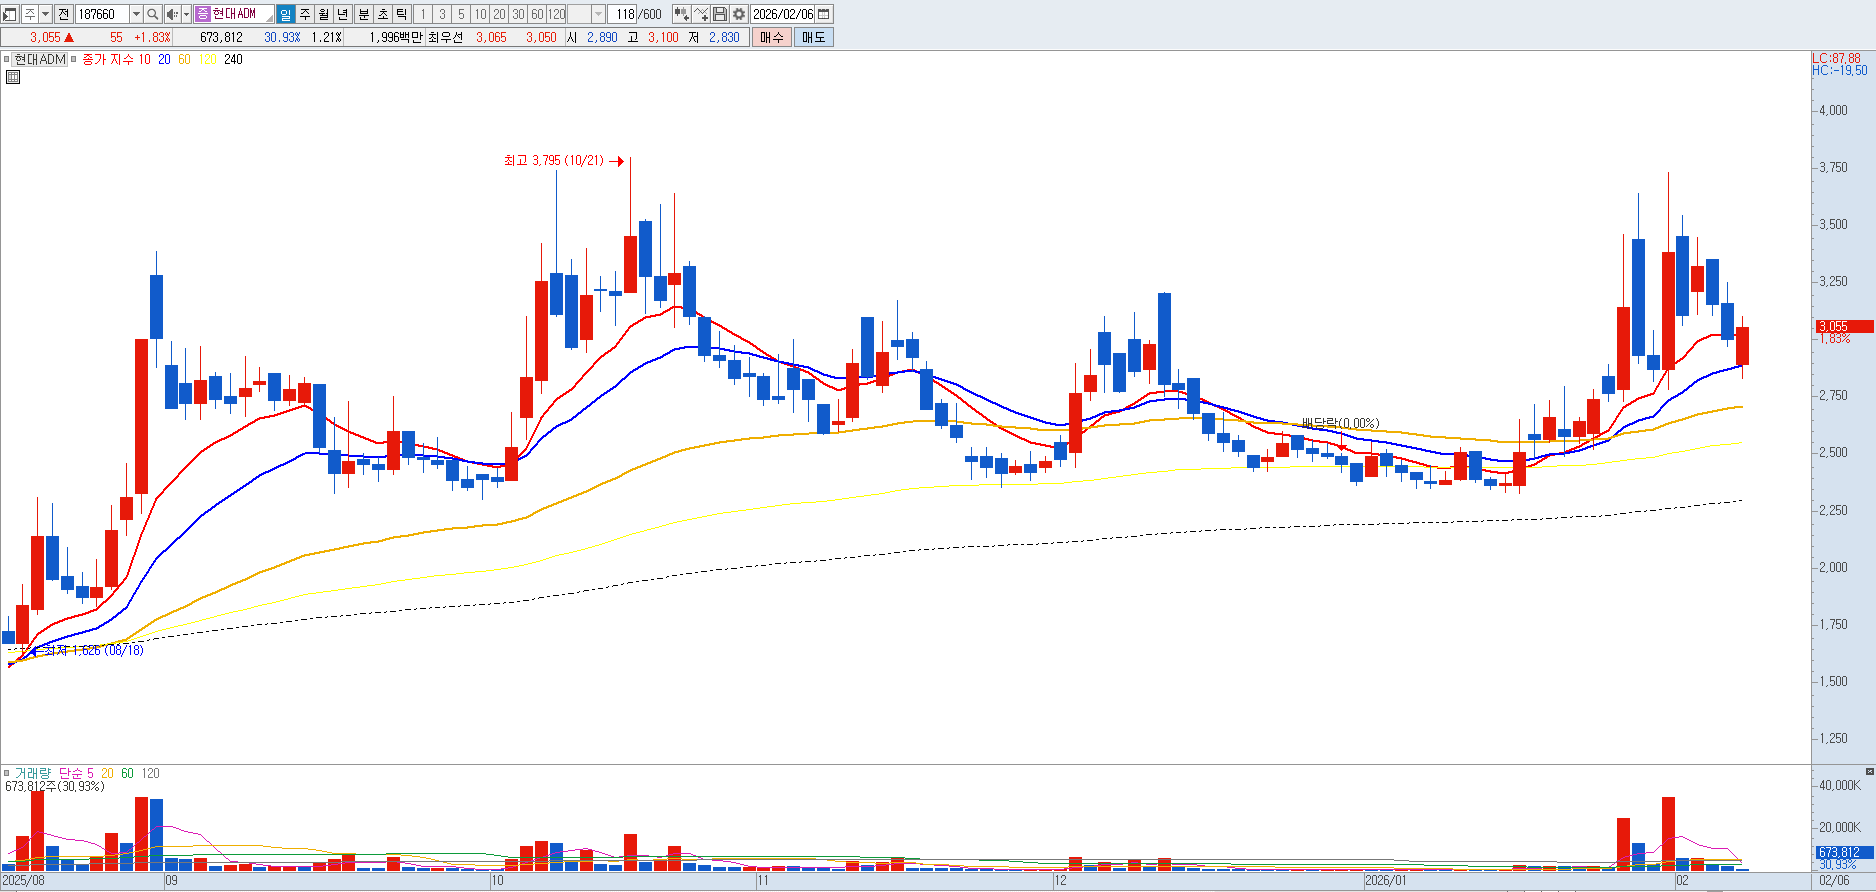
현대ADM은 임상시험수탁(CRO)과 신약 개발이라는 두 마리 토끼를 잡으려 하고 있으나, 현실은 만성적인 적자와 불투명한 임상 성공 가능성이라는 늪에 빠져 있습니다.
매도 관점에서 가장 우려되는 부분은 적자 기업임에도 불구하고 주가순자산비율(PBR)이 동종 업계 대비 상당히 높게 형성되어 있다는 점입니다. 펀더멘털의 뚜렷한 개선 없이 모회사인 현대바이오와의 협력 기대감만으로 부풀려진 주가는 사소한 임상 지연 뉴스에도 모래성처럼 무너질 수 있습니다.
특히 2026년 바이오 섹터에 대한 투자 심리가 극도로 예민해진 상황에서, 현대ADM이 진행 중인 전립선암 및 류마티스 임상이 상업적 성과로 이어지기까지는 여전히 막대한 자금 수혈과 시간이 필요합니다. 이는 필연적으로 추가적인 유상증자나 주식 가치 희석으로 이어질 가능성이 높으며, 현재의 기술적 반등은 장기 보유자가 아닌 단기 투기 세력의 수급에 의존하고 있어 하락 전환 시 대응이 불가능할 정도의 변동성을 노출할 수 있습니다. 매도의견입니다. |
|
|
| < 이전글 다음글 > |