| 코오롱 |
|---|
| 전문가 | 2026-01-15 | 조회수 405 |
|
코오롱은 지주회사로서 자회사들의 실적 부진이 연결 재무제표의 발목을 잡고 있습니다.
특히 화학 및 건설 부문을 담당하는 주요 계열사들의 수익성이 악화되면서 지주사 자체의 밸류에이션 매력이 크게 반감된 상태입니다. 낮은 PBR을 바탕으로 자산 가치 재평가 논리가 제기되기도 하지만, 순이익이 적자로 전환되거나 감소하는 구간에서는 자산 가치보다는 당장의 현금 창출 능력이 주가에 더 큰 영향을 미칩니다.
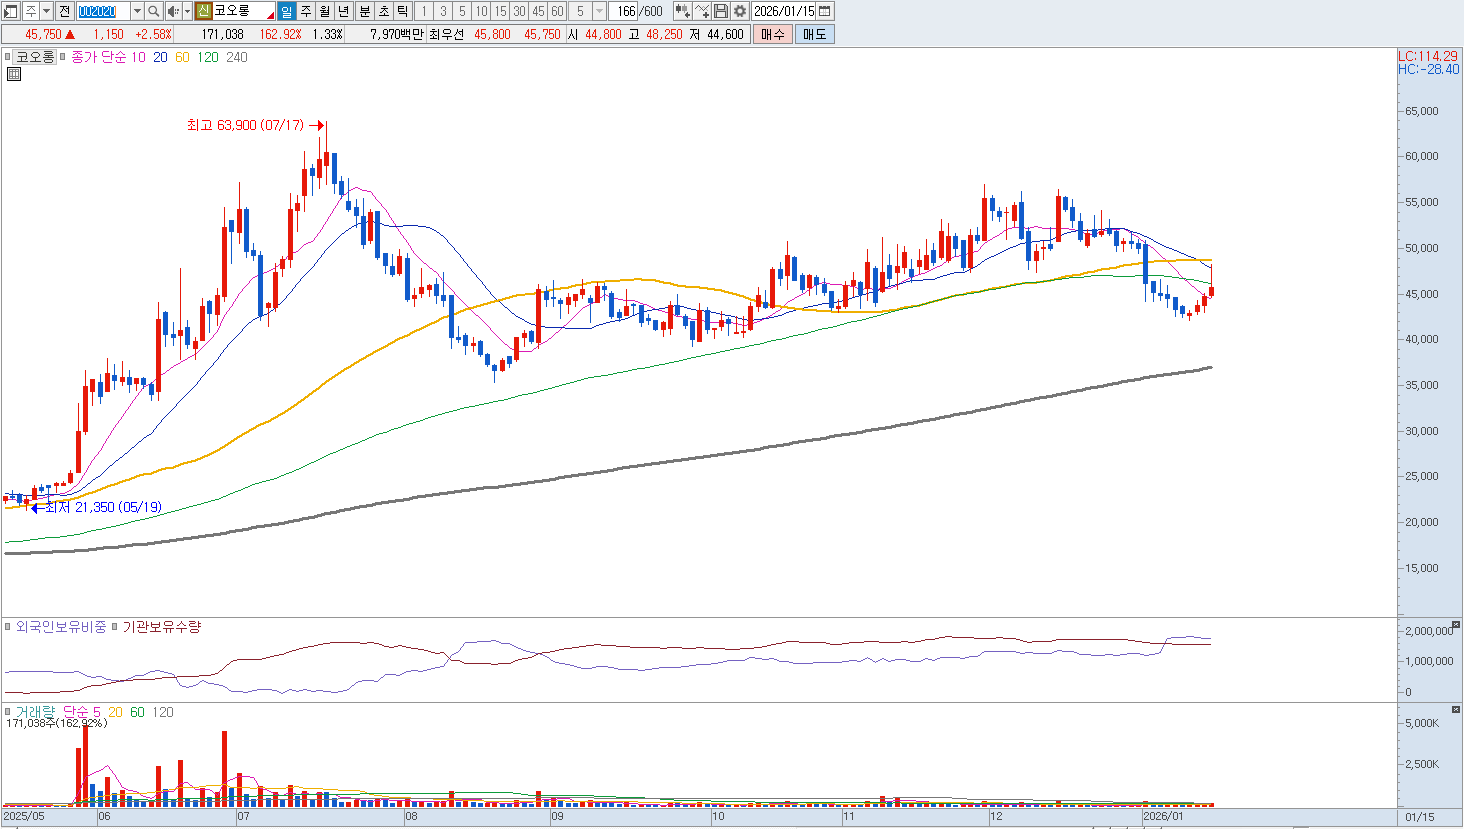
지배구조 개편이나 신성장 동력에 대한 투자는 장기적인 관점에서는 긍정적일 수 있으나, 당장 시장의 관심을 끌기에는 모멘텀이 약합니다. 주가는 40,000원 선의 지지 여부를 시험받고 있으며, 만약 이 라인이 무너질 경우 하방 압력이 더욱 거세질 수 있습니다. 지주사 특유의 할인율이 해소될 만한 강력한 자회사 상장이나 실적 턴어라운드 신호가 없는 현재 상황에서는 기회비용 측면에서 매도 후 주도 섹터로의 교체 매매를 추천합니다. |
|
|
| < 이전글 다음글 > |