| 메디포스트 |
|---|
| 전문가 | 2026-01-14 | 조회수 496 |
|
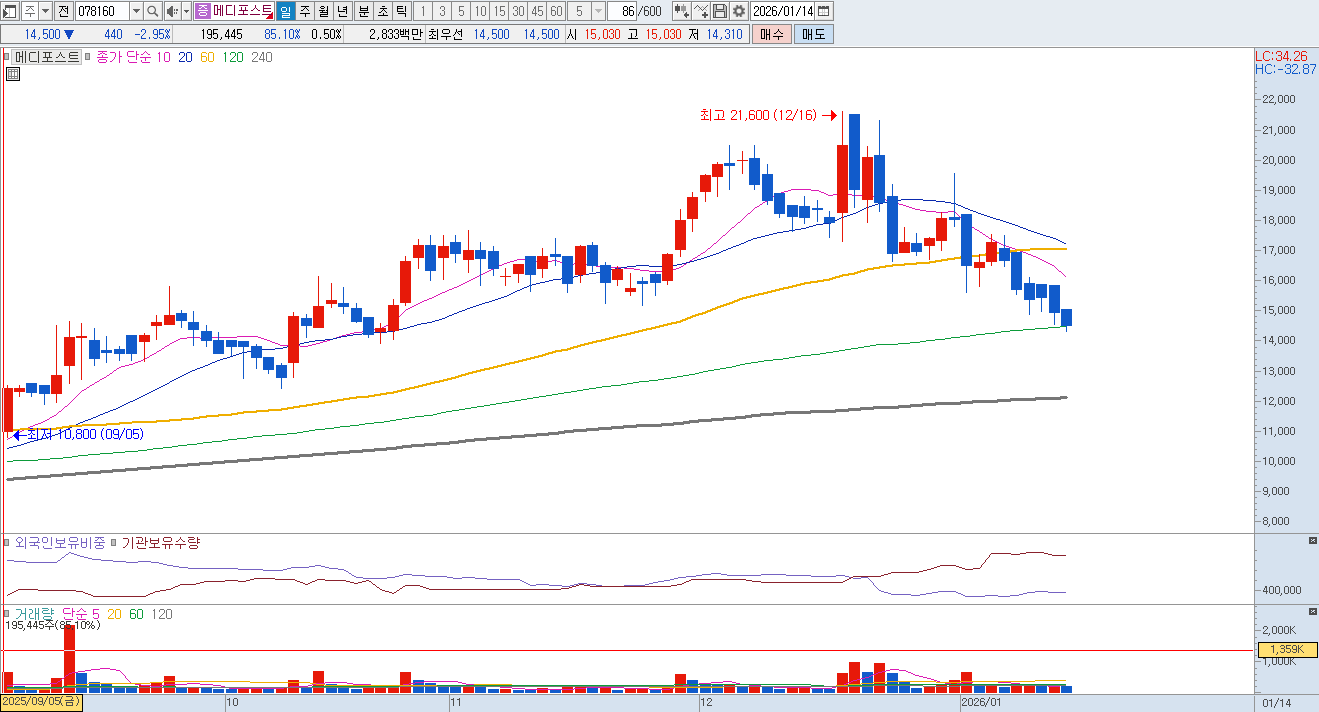
메디포스트는 국내 줄기세포 치료제 시장의 개척자로서 '카티스템'이라는 상징적인 제품을 보유하고 있으나, 매도 관점에서는 제품의 확장성과 임상 추진 동력 측면에서 심각한 의구심이 제기됩니다.
가장 먼저 짚어봐야 할 리스크는 적응증 확대 실패에 따른 성장 한계입니다. 메디포스트는 카티스템의 사용 범위를 무릎 연골 손상에서 발목 연골 손상으로 확대하려 했으나, 최근 임상 3상 결과에서 통계적 유의성은 확보했음에도 불구하고 임상적 유용성을 충분히 입증하지 못해 식약처로부터 품목허가 변경 신청이 반려된 바 있습니다. 이는 단순한 허가 지연을 넘어, 기존 줄기세포 플랫폼이 가진 치료 효능의 확장성이 시장의 기대치에 미치지 못할 수 있다는 기술적 회의론을 불러일으킵니다.
둘째는 글로벌 임상의 막대한 자금 소모와 불확실성입니다. 미국과 일본에서 진행 중인 글로벌 임상은 천문학적인 비용을 요구하지만, 현지 임상 가이드라인과 경쟁 약물들의 수준을 고려할 때 최종 승인까지의 험로가 예상됩니다. 특히 글로벌 빅파마들이 유전자 편집 기술이나 차세대 세포 치료제(CAR-NK 등)에 집중하는 상황에서, 1세대 줄기세포 치료제가 글로벌 시장에서 주류로 자리 잡기에는 기술적 세대교체의 파고가 너무 높습니다.
셋째는 제대혈 은행 사업의 성장 정체입니다. 저출산 기조가 고착화되면서 메디포스트의 안정적인 현금 창출원이었던 제대혈 보관 사업의 신규 가입자 수가 물리적인 한계에 부딪혔습니다. 캐시카우 역할을 하던 사업 부문의 활력이 떨어지는 상황에서, 불확실성이 큰 신약 개발에만 의존하는 구조는 투자자에게 큰 불안 요소로 작용합니다. 만약 현재 진행 중인 해외 임상에서 유의미한 중간 결과 도출이 늦어진다면, 시장의 인내심은 한계에 다다를 가능성이 큽니다. 매도의견입니다. |
|
|
| < 이전글 다음글 > |