| 오스코텍 |
|---|
| 전문가 | 2026-01-14 | 조회수 437 |
|
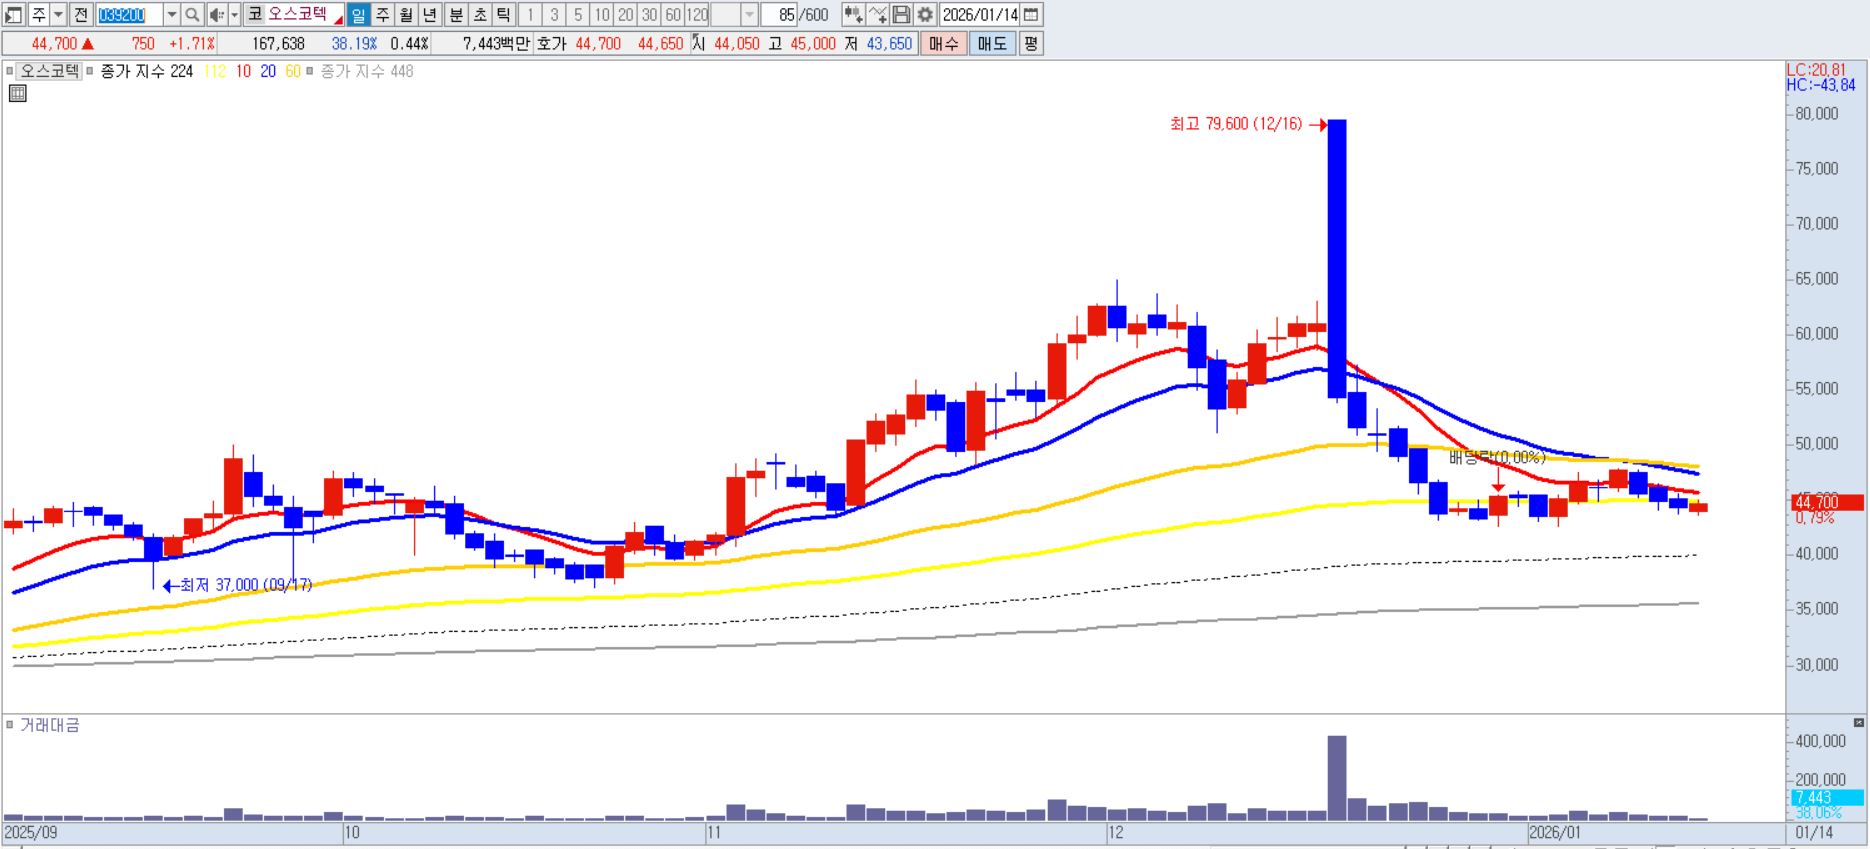
오스코텍은 유한양행에 기술 이전한 폐암 치료제 '렉라자(성분명 레이저티닙)'의 원천 기술 보유사로서 그동안 강력한 모멘텀을 누려왔습니다. 하지만 매도 관점에서는 다음과 같은 우려 사항이 존재합니다.
우선 핵심 파이프라인의 기대감 선반영 문제를 꼽을 수 있습니다. 렉라자의 글로벌 상용화와 로열티 유입은 이미 시장에 충분히 알려진 재료이며, 이러한 호재가 현실화되는 시점은 오히려 '뉴스에 파는' 차익 실현의 시발점이 될 수 있습니다.
둘째로 후속 파이프라인의 임상 불확실성입니다. 렉라자를 이을 차세대 신약 후보물질들인 알츠하이머 치료제(아델-Y01)나 면역질환 치료제 등이 아직 임상 초기 단계에 머물러 있어, 렉라자만큼의 시장 파급력을 증명하기까지는 상당한 시간과 자금이 소요될 것입니다. 만약 후속 임상에서 유의미한 데이터를 도출하지 못할 경우, 단일 제품 의존도에 대한 시장의 우려가 증폭될 수 있습니다.
마지막으로 자회사 제노스코의 지배구조 이슈입니다. 제노스코의 상장 추진 혹은 철회 과정에서 발생하는 지배구조 개편이 기존 주주들의 가치를 희석하거나 경영 효율성에 의문을 제기하게 만든다면 투자 심리는 급격히 위축될 가능성이 있습니다. 매도의견입니다. |
|
|
| < 이전글 다음글 > |