| 한미반도체 |
|---|
| 전문가 | 2026-01-07 | 조회수 490 |
|
한미반도체는 HBM용 TC 본더 시장에서 압도적인 지배력을 바탕으로 2026년 초 코스피의 강력한 상승을 주도하며 시장의 찬사를 받아왔으나 현재 주가는 2026년 하반기 예상 실적까지 과도하게 당겨온 피크아웃 리스크에 직면해 있습니다.
주가 수익비율이 역사적 고점인 50배를 상회하며 밸류에이션 부담이 극에 달한 상황에서 그동안 독점해왔던 SK하이닉스향 공급망에 국내외 경쟁사들이 진입을 시도하며 기술적 초격차 유지가 시험대에 올랐다는 점은 투자 심리를 위축시키는 결정적인 요인입니다. 특히 삼성전자가 하이브리드 본딩 등 차세대 패키징 기술 도입을 가속화함에 따라 기존 주력 제품인 TC 본더의 비중이 장기적으로 축소될 수 있다는 우려가 제기되고 있으며 이는 장기 성장성에 대한 의구심으로 이어지고 있습니다.
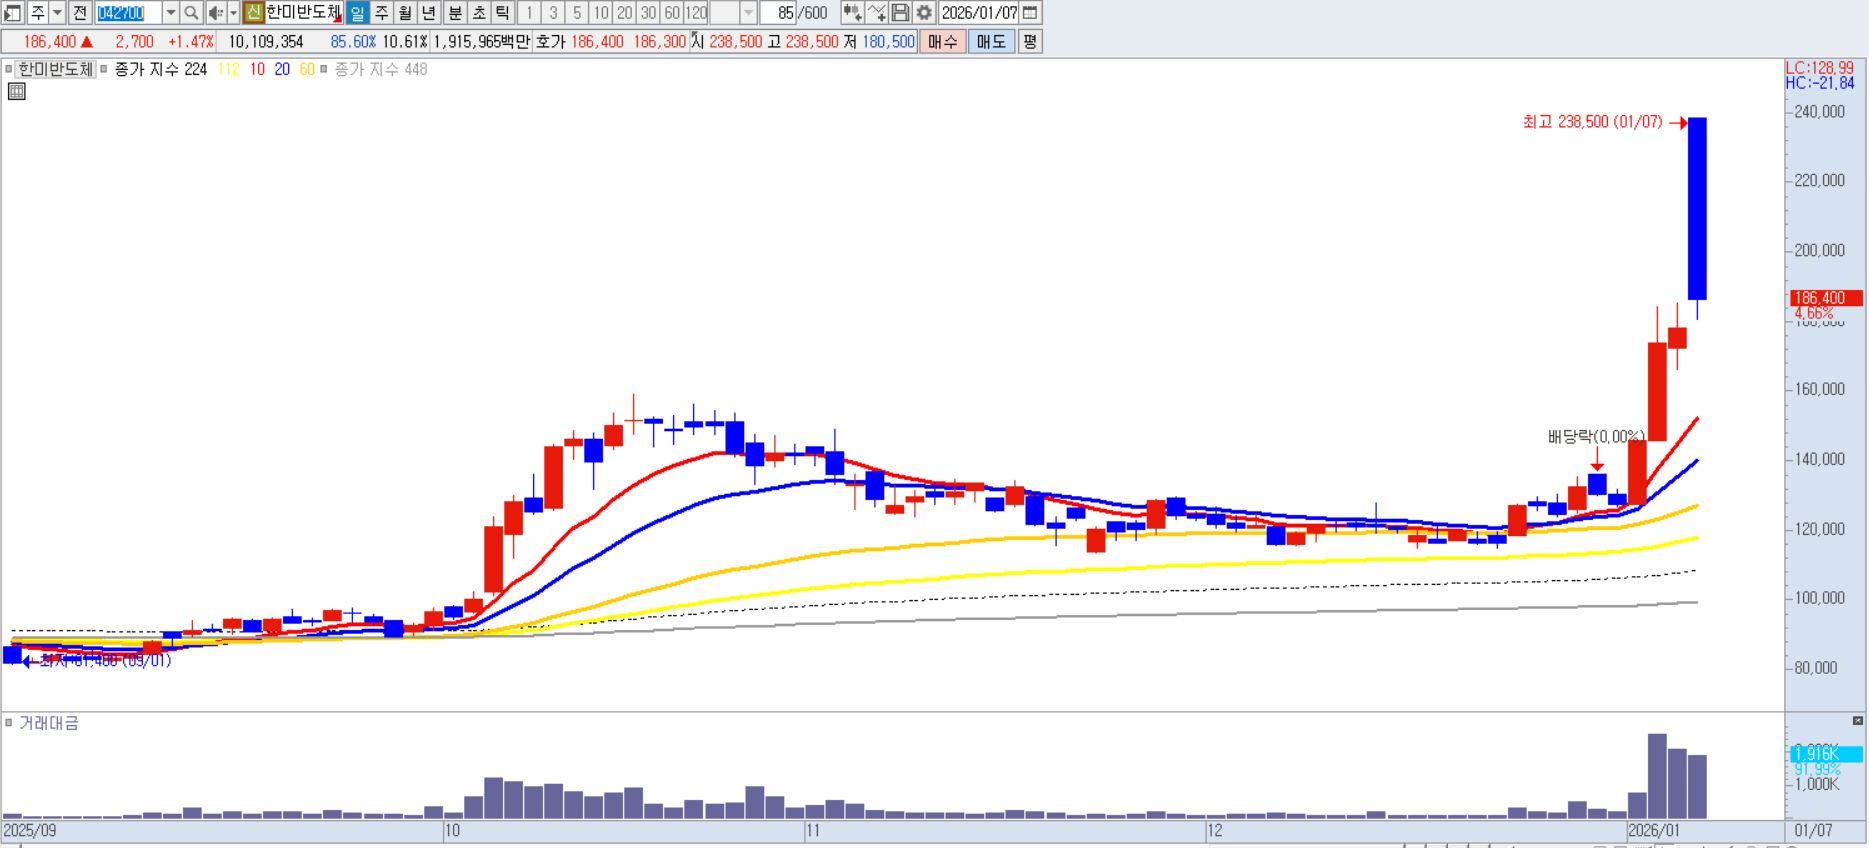
수급 측면에서도 최근 대규모 자사주 소각 이후 추가적인 주주 환원 정책의 공백이 나타나고 있으며 장기 보유 중인 기관 투자자들이 삼성전자 실적 발표를 기점으로 대거 차익 실현에 나설 가능성이 커지며 주가 상단을 무겁게 짓누르고 있습니다. 기술적으로도 주요 이평선과의 이격도가 지나치게 벌어진 상태에서 거래량이 실린 음봉이 출현하고 있어 단기적인 추세 반전보다는 깊은 조정 구간으로의 진입을 경계해야 하는 위태로운 시점입니다. 비중 축소 및 매도 의견입니다. |
|
|
| < 이전글 다음글 > |