| HPSP |
|---|
| 전문가 | 2026-01-07 | 조회수 441 |
|
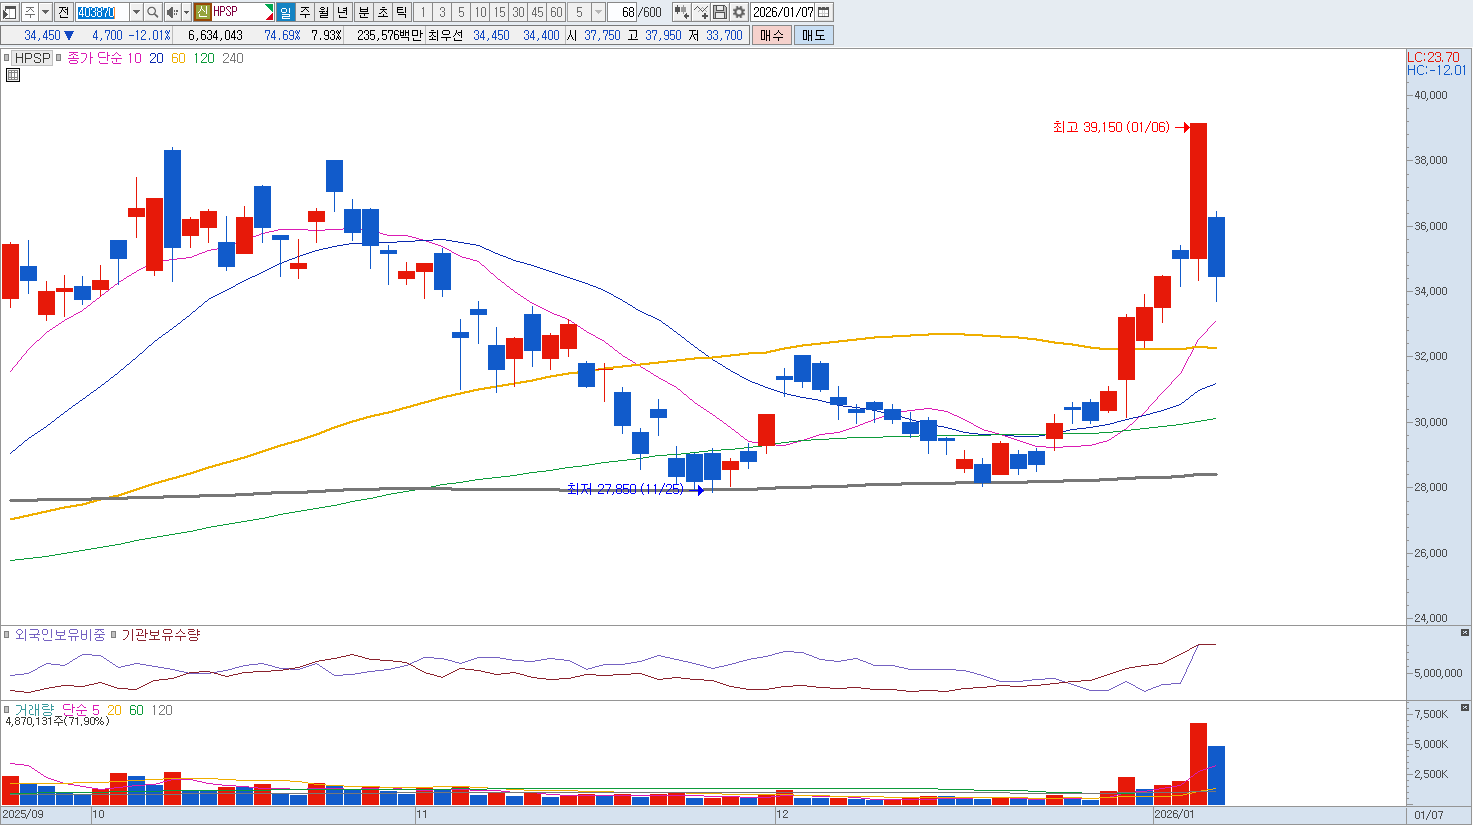
HPSP는 전 세계에서 유일하게 고압 수소 어닐링 장비를 양산하며 반도체 장비 시장의 '슈퍼 을'로 군림해 왔으나, 2026년 현재는 최대주주의 대규모 지분 매각과 경쟁사의 기술적 추격이라는 이중고에 직면하며 매도 관점의 신중한 접근이 필요한 시점입니다. 2026년 1월 6일 장 마감 후 발표된 최대주주 히트2025홀딩스의 지분 10% 블록딜 소식은 약 3,000억 원 규모의 대기 매물을 시장에 쏟아내며 수급상의 치명적인 악재로 작용하고 있으며, 이는 대주주가 현재의 주가 수준을 고점으로 판단했다는 신호로 해석될 수 있어 투자 심리를 급격히 냉각시키고 있습니다.
오랜 기간 유지해 온 독점적 지위 역시 경쟁사인 예스티와의 특허 분쟁이 새로운 국면을 맞이하며 흔들리고 있는데, 비록 HPSP가 일부 승소하며 방어에 성공하는 듯 보였으나 예스티가 청구한 소극적 권리범위확인심판에서 승소하는 등 경쟁사의 시장 진입 가능성이 열리고 있다는 점은 밸류에이션 하락의 결정적 요인입니다. 고객사들 입장에서는 특정 기업의 독점 체제를 깨고 단가 경쟁을 유도하려는 유인이 강하기 때문에 예스티의 양산 테스트 결과에 따라 HPSP가 누려온 50% 이상의 압도적인 영업이익률이 점진적으로 훼손될 위험이 큽니다. 비중 축소 및 리스크관리가 필요하겠습니다. |
|
|
| < 이전글 다음글 > |